

Perdagangan
Terokai pelbagai pasaran dengan harga yang kompetitif, kecairan yang mendalam, dan alat perdagangan yang canggih.
Ketahui Lebih Lanjut 
Platform
Berdagang dengan lancar menggunakan platform berkuasa TMGM, dibina untuk kelajuan, ketepatan, dan pengalaman perdagangan yang unggul.
Ketahui Lebih Lanjut Platform Perdagangan
Akademi
Pelajari asas perdagangan dengan sumber yang mesra pemula, termasuk panduan, webinar, dan wawasan pasaran.
Ketahui Lebih Lanjut Akademi TMGM
Berita & Analisis
Dapatkan kemas kini pasaran masa nyata dan analisis pakar untuk kekal mendahului peluang perdagangan
Ketahui Lebih Lanjut Berita & Analisis
Tentang
Ketahui apa yang membezakan TMGM — kehadiran global kami, kekuatan kawal selia, dan komitmen terhadap inovasi dalam perdagangan.
Ketahui Lebih Lanjut Mengapa Pilih TMGM
Rupee India hapus semua kenaikan minggu ini susulan harga minyak yang terus meningkat
- Rupee India terus melemah berbanding Dolar AS di tengah-tengah kenaikan harga minyak.
- Ketegangan di Timur Tengah terus menimbulkan risiko terhadap bekalan tenaga.
- Data awal PMI Global HSBC India kekal kukuh pada Oktober.
Rupee India meneruskan kelemahan yang dicatatkan pada Khamis berbanding Dolar AS (USD) pada Jumaat, sekali gus menghapuskan hampir keseluruhan kenaikan yang diraih pada awal minggu ini. Pasangan USD/INR melonjak menghampiri 94.92 apabila lonjakan harga minyak akibat ketegangan di Timur Tengah memberikan tekanan besar terhadap mata wang India itu.
Pada awal dagangan, kontrak Minyak Mentah MCX yang tamat tempoh pada 19 November meningkat 0.65% kepada sekitar Rs. 9,550. Harga minyak menghampiri paras tertinggi terkininya pada Rs. 9,661 yang dicatatkan pada awal minggu ini.
Harga minyak yang lebih tinggi memberi kesan negatif kepada mata wang ekonomi seperti India, yang sangat bergantung pada import minyak untuk memenuhi keperluan tenaganya.
Ketegangan Timur Tengah memuncak selepas serangan dron di Arab Saudi
Penganalisis Commerzbank melaporkan bahawa ketegangan di Timur Tengah “meningkat selepas serangan dron ke atas medan minyak Shaybah di Arab Saudi mengorbankan dua orang dan mencederakan dua yang lain,” tetapi menyatakan bahawa kesannya terhadap minyak mentah akhirnya terkawal. Mereka menegaskan bahawa “harga minyak melonjak seketika susulan laporan yang membayangkan pengunduran kakitangan diplomatik AS dari rantau Teluk pada skala lebih luas,” sebelum kenaikan itu reda apabila “Washington menjelaskan bahawa arahan tersebut hanya terhad kepada Arab Saudi,” lalu mendorong pasaran mengurangkan kenaikan terdahulu.
Pengunduran kakitangan AS yang tidak menjalankan tugas kecemasan dari rantau Teluk telah mencetuskan kebimbangan bahawa pencerobohan ketenteraan di Iran boleh terus meningkat.
Output sektor swasta India kekal kukuh pada Oktober
Menurut data awal Indeks Pengurus Pembelian (PMI) Global HSBC bagi Oktober, aktiviti perniagaan secara keseluruhan kekal lebih kukuh. PMI Komposit mencatatkan bacaan 56.7, lebih tinggi daripada bacaan akhir 55.9 pada September. Aktiviti sektor perkhidmatan yang kukuh mendorong peningkatan ketara dalam PMI Komposit.
“Aktiviti pembuatan sektor swasta terus berkembang, dengan pertumbuhan output dan pesanan baharu secara amnya tidak berubah berbanding paras bulan lalu. Bagaimanapun, kadar pertumbuhan pesanan baharu yang stabil itu menyembunyikan peningkatan pesanan eksport baharu yang terpantas sejak Jun 2025. Pengilang bertindak balas dengan menambah stok bahan yang dibeli dan barangan siap. Inflasi kos input mereda, manakala kenaikan harga jualan menjadi yang paling perlahan dalam tempoh hampir empat tahun,” kata Pranjul Bhandari, Ketua Ahli Ekonomi India di HSBC.
Data PMI AS dinantikan
Pelabur menantikan data awal PMI S&P Global AS bagi Oktober, yang akan diterbitkan pada 13:45 GMT. Aktiviti sektor pembuatan dan perkhidmatan kedua-duanya dijangka kembali berkembang, tetapi pada kadar sederhana.
Analisis Teknikal USD/INR
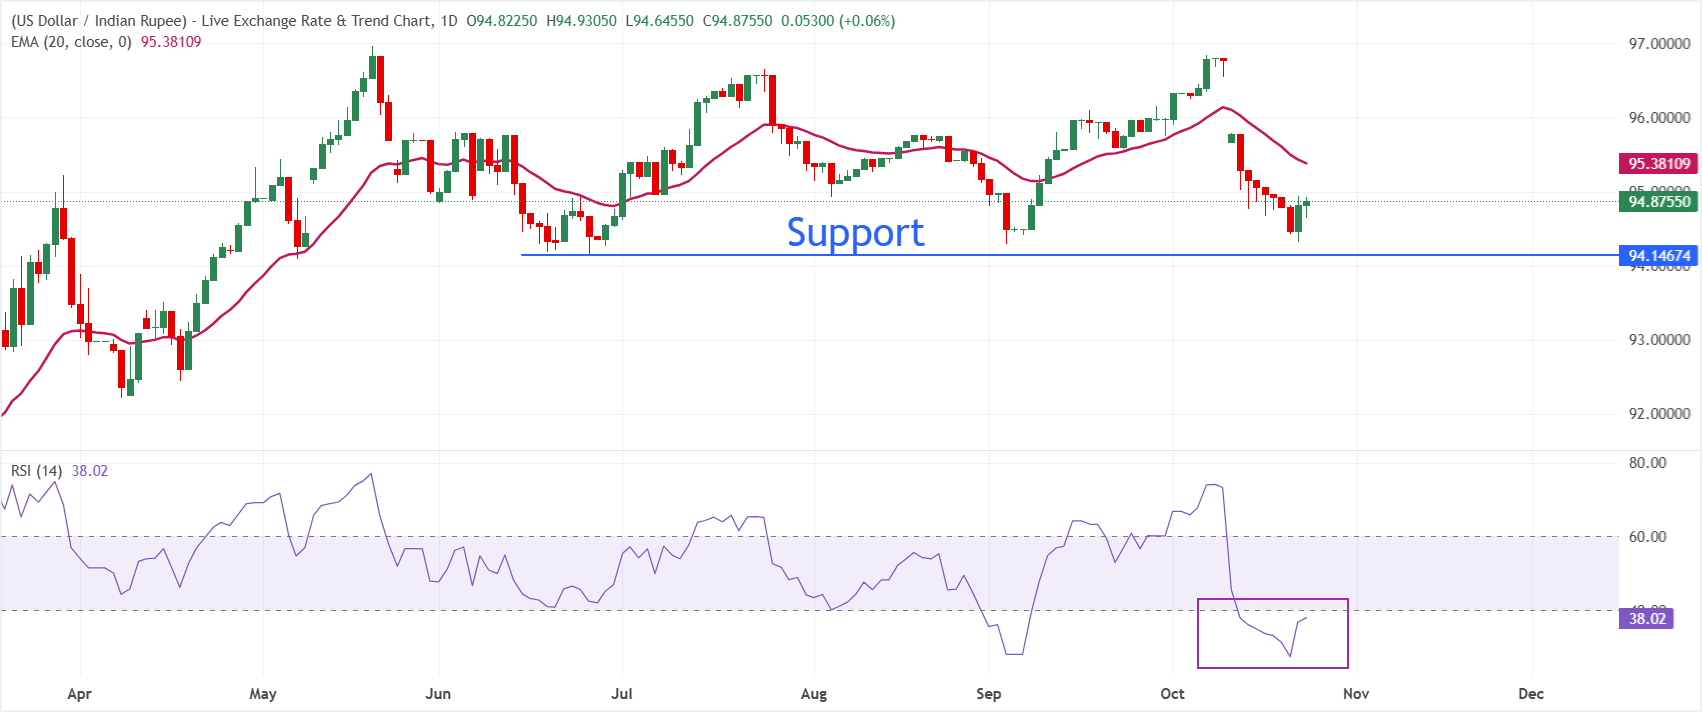
Pada carta harian, USD/INR didagangkan pada 94.92, mengekalkan kecenderungan menurun dalam jangka terdekat apabila kekal di bawah purata bergerak eksponen (EMA) 20 hari pada 95.38.
Pasangan ini telah berundur dengan ketara daripada paras tertinggi terkini, manakala Indeks Kekuatan Relatif (14) pada 37.94 kekal sedikit di atas zon terlebih jual. Ini menunjukkan bahawa walaupun momentum penurunan masih wujud, tekanan jualan mungkin semakin berkurangan.
Bagi pergerakan menaik, rintangan terdekat terletak pada EMA 20 hari sekitar 95.38, yang mengehadkan percubaan pemulihan. Pasangan ini perlu kembali melepasi paras tersebut untuk meredakan kecenderungan menurun semasa. Bagi pergerakan menurun pula, paras terendah 25 Jun pada 94.15 merupakan tahap sokongan utama.
(Analisis teknikal dalam artikel ini ditulis dengan bantuan alat AI. Ketahui lebih lanjut.)
Soalan Lazim tentang Rupee India
Rupee India (INR) merupakan antara mata wang yang paling sensitif terhadap faktor luaran. Harga minyak mentah (negara ini sangat bergantung pada minyak import), nilai Dolar AS – kebanyakan perdagangan dijalankan dalam USD – serta tahap pelaburan asing semuanya mempengaruhi mata wang ini. Campur tangan langsung Reserve Bank of India (RBI) dalam pasaran pertukaran asing untuk memastikan kadar pertukaran stabil, serta paras kadar faedah yang ditetapkan oleh RBI, juga merupakan faktor utama yang mempengaruhi Rupee.
Reserve Bank of India (RBI) secara aktif campur tangan dalam pasaran pertukaran asing untuk mengekalkan kadar pertukaran yang stabil bagi membantu melancarkan perdagangan. Selain itu, RBI berusaha mengekalkan kadar inflasi pada sasaran 4% dengan melaraskan kadar faedah. Kadar faedah yang lebih tinggi biasanya mengukuhkan Rupee. Ini disebabkan oleh peranan strategi ‘dagangan bawaan’, iaitu pelabur meminjam di negara yang mempunyai kadar faedah lebih rendah untuk melaburkan wang mereka di negara yang menawarkan kadar faedah yang lebih tinggi, lalu meraih keuntungan daripada perbezaan tersebut.
Faktor makroekonomi yang mempengaruhi nilai Rupee termasuk inflasi, kadar faedah, kadar pertumbuhan ekonomi (KDNK), imbangan perdagangan dan aliran masuk pelaburan asing. Kadar pertumbuhan yang lebih tinggi boleh menarik lebih banyak pelaburan dari luar negara, sekali gus meningkatkan permintaan terhadap Rupee. Defisit perdagangan yang lebih kecil akhirnya akan membawa kepada pengukuhan Rupee. Kadar faedah yang lebih tinggi, khususnya kadar faedah benar (kadar faedah ditolak inflasi), juga positif bagi Rupee. Suasana pasaran yang cenderung mengambil risiko boleh meningkatkan aliran masuk Pelaburan Langsung Asing dan Pelaburan Tidak Langsung Asing (FDI dan FII), yang turut memanfaatkan Rupee.
Inflasi yang lebih tinggi, khususnya jika melebihi kadar di negara setara India, secara amnya memberi kesan negatif kepada mata wang kerana mencerminkan penyusutan nilai akibat lebihan bekalan. Inflasi juga meningkatkan kos eksport, menyebabkan lebih banyak Rupee dijual untuk membeli barangan import, sekali gus memberikan tekanan kepada Rupee. Pada masa yang sama, inflasi yang lebih tinggi biasanya mendorong Reserve Bank of India (RBI) menaikkan kadar faedah, dan ini boleh memberi kesan positif kepada Rupee berikutan peningkatan permintaan daripada pelabur antarabangsa. Inflasi yang lebih rendah pula memberikan kesan yang sebaliknya.
ARTIKEL POPULAR
1Rubel Rusia: Dasar dijangka tidak berubah ketika risiko inflasi berterusan – Commerzbank2Dolar New Zealand terbantut di bawah 0.5700 apabila harga minyak menjejaskan selera risiko3PMI Komposit HCOB zon euro merosot kepada 51.9 pada Oktober berbanding jangkaan 52.74Brent: Premium risiko geopolitik meningkat – ING5Ramalan Harga USD/JPY: Terus pulih daripada paras terendah sebulan; kembali melepasi 157.00 susulan pengukuhan USD6Niaga hadapan Dow Jones merosot susulan gelombang jualan saham teknologi dan ketegangan di Timur Tengah7S&P 500: Kejutan AI dan tenaga membebani ekuiti – Deutsche Bank8PMI Komposit HCOB Jerman turun kepada 52.8 pada Oktober berbanding jangkaan 53.39Dolar Australia kekal stabil di tengah-tengah jangkaan kenaikan kadar RBNZ dan data PMI yang lemah



Berhubung Dengan Kami









Hubungan
Telefon: +61 2 8036 8388
Faks: +61 2 8036 8388
E-mel: [email protected]
Laman Web: https://www.tmgm-asia.com



Maklumat yang disediakan di laman web ini adalah bersifat umum sahaja dan tidak merupakan nasihat kewangan peribadi. Sebelum bertindak berdasarkan sebarang maklumat di laman web ini, anda harus mempertimbangkan kesesuaian maklumat tersebut berhubung dengan objektif, keadaan kewangan dan keperluan anda. Pelaburan dalam CFD dan Kontrak Margin FX melibatkan risiko yang ketara dan tidak sesuai untuk semua pelabur. Anda mungkin mengalami kerugian melebihi deposit awal anda. Anda tidak memiliki, atau mempunyai, sebarang kepentingan dalam aset pendasar. Kami mengesyorkan agar anda mendapatkan nasihat bebas dan memastikan anda memahami sepenuhnya risiko yang terlibat sebelum berdagang. Adalah penting untuk anda membaca dan mempertimbangkan dokumen pendedahan sebelum anda memperoleh sebarang produk yang disenaraikan di laman web ini. Maklumat dan iklan yang ditawarkan di laman web ini tidak bertujuan untuk digunakan oleh mana-mana individu di mana-mana negara atau bidang kuasa yang penggunaan sedemikian akan bercanggah dengan undang-undang dan peraturan tempatan. Produk dan Perkhidmatan yang ditawarkan di laman web ini tidak ditujukan kepada penduduk Amerika Syarikat, Malaysia dan Thailand.
TMGM diberi kuasa dan dikawal selia dalam pelbagai bidang kuasa.
Trademax Australia Limited, berdagang sebagai TMGM, dikawal selia oleh Suruhanjaya Sekuriti dan Pelaburan Australia (ASIC), AFSL no. 436416 dan terletak di Aras 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
E-mel: [email protected]
Trademax Global Limited, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan Vanuatu (VFSC), nombor pendaftaran 40356 dan didaftarkan di 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-mel: [email protected]
Trademax Global Markets (SE) Limited, yang beroperasi sebagai TMGM, dilesenkan dan dikawal selia oleh Pihak Berkuasa Perkhidmatan Kewangan (FSA) Seychelles, dengan nombor lesen SD224. Syarikat ini didaftarkan di Pejabat No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
E-mel: [email protected]
Trademax Global Markets (International) Pty Ltd, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan, Mauritius (FSC) dengan lesen no. GB22201012, dan didaftarkan di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-mel: [email protected]
Hak Cipta © TMGM. Semua hak terpelihara