

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Frankreichs Anleihespreads nahe dem Rekordstand aus der Krise von 2011: Warum beim Euro die Marke von 1,1000 droht
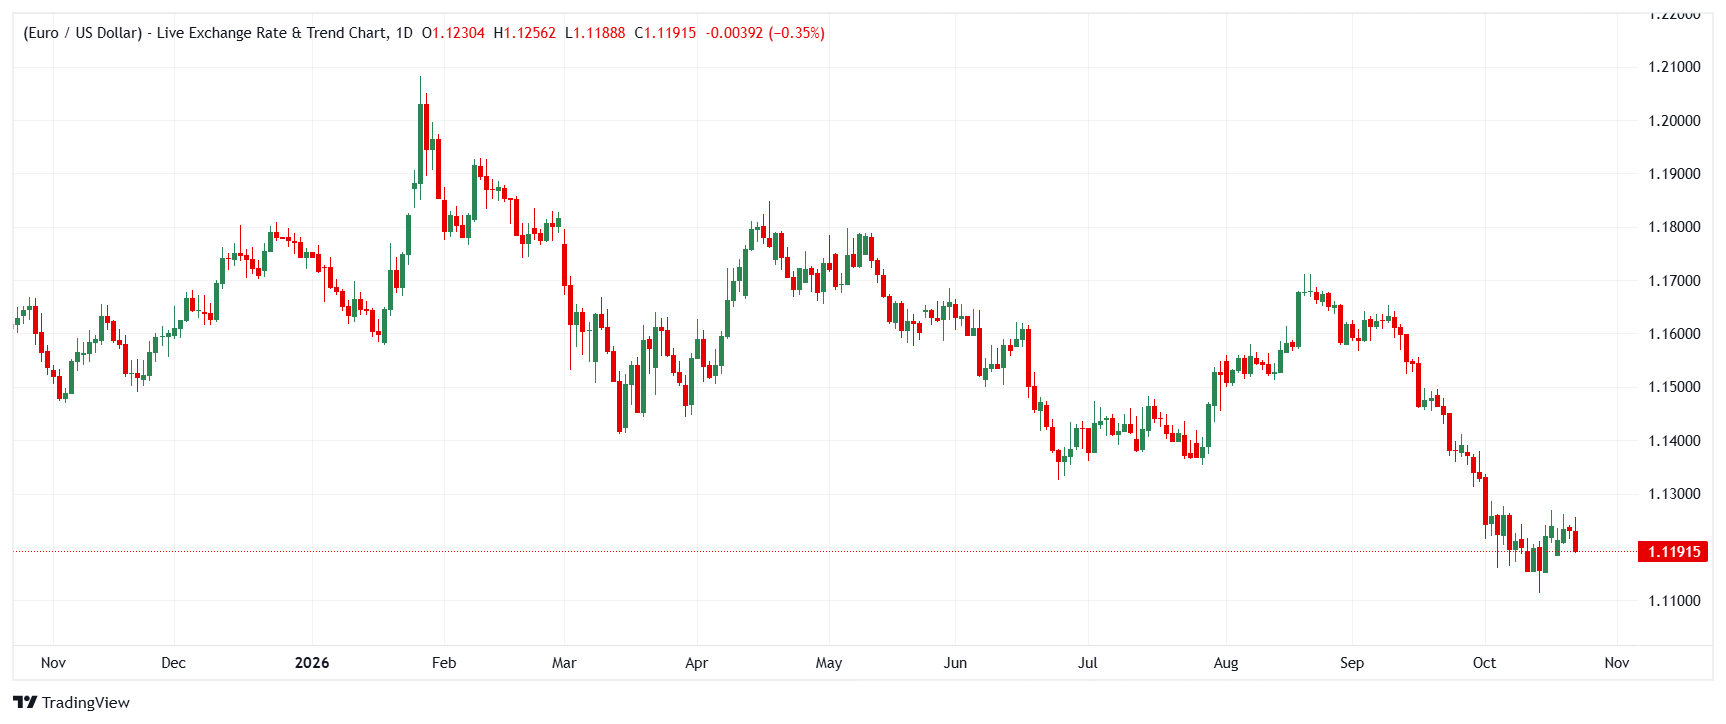
Der Euro (EUR) vollführt einen Balanceakt zwischen den Haushaltsrisiken Frankreichs und einer entschlossen auftretenden US-Notenbank (Fed). Brown Brothers Harriman (BBH) warnt, dass die wachsenden Renditeabstände zwischen französischen und deutschen Staatsanleihen — mit bereits 175 Basispunkten nahe dem Rekord aus der Krise von 2011 — EUR/USD auf 1,1000 drücken könnten. Als Vergleich dient dabei Italiens Haushaltskrise von 2018. ING stellt unterdessen fest, dass sich EUR/USD trotz höherer Energiepreise und der ungelösten französischen Haushaltskrise hartnäckig gut behauptet. Die Bank führt diese Widerstandsfähigkeit auf den allmählichen Abbau umfangreicher, stark konzentrierter Positionen in US-Technologiewerten und im US-Dollar (USD) zurück. Die Commerzbank ergänzt eine längerfristige Perspektive: EZB-Chefvolkswirt Philip Lane setzt sich für eine stärkere globale Rolle des Euro ein. Thu Lan Nguyen begrüßt dies als Möglichkeit, die geldpolitische Transmission zu stärken — betont aber, dass dies keine Garantie für Preisstabilität sei.
Brown Brothers Harriman: Französische Renditeaufschläge nähern sich dem Krisenniveau
Elias Haddad von BBH sieht in der Verschlechterung der französischen Staatsfinanzen das zentrale Risiko für den Euro. Der Renditeaufschlag zehnjähriger französischer Staatsanleihen gegenüber deutschen Bundesanleihen liegt bei 175 Basispunkten und nähert sich damit seinem Rekordhoch von rund 190 Basispunkten aus dem Jahr 2011. Haddad warnt, dass sich der Abstand nach dem Muster Italiens von 2018 auf etwa 250 Basispunkte ausweiten und EUR/USD auf 1,1000 drücken könnte. Allerdings sind die Unterschiede wichtig: Die bisherige Ausweitung in Frankreich beträgt nur etwas mehr als die Hälfte des Spitzenwerts, den Italien 2018 erreichte. Die Sorge vor einem Euro-Austritt ist heute gering: Der Sentix-Euro-Break-up-Index lag im September bei 2,4 %, verglichen mit rund 13 % während der italienischen Krise. Zudem verringert das Transmissionsschutzinstrument der EZB, das unter Prüfung fiskalischer Voraussetzungen den Kauf von Staatsanleihen ermöglicht, das Risiko von Ansteckungseffekten. Die französische Präsidentschaftswahl 2027 könnte einen Wendepunkt bringen, allerdings nur, wenn sie zu einem glaubwürdigen Defizitabbau führt.
„Der Renditeaufschlag zehnjähriger französischer Staatsanleihen gegenüber deutschen Bundesanleihen ist seit Ende Februar um mehr als 100 Basispunkte auf 175 Basispunkte gestiegen und nähert sich seinem Rekordhoch von rund 190 Basispunkten aus dem Jahr 2011. Nimmt man Italiens Haushaltskrise von 2018 als Maßstab, könnte sich der Abstand auf etwa 250 Basispunkte ausweiten und EUR/USD auf 1,1000 drücken.“
Commerzbank: Eine stärkere globale Rolle des Euro ist kein Allheilmittel für Preisstabilität
Im Vorfeld der EZB- und Fed-Sitzungen in der kommenden Woche erörtert Thu Lan Nguyen von der Commerzbank die Argumentation von EZB-Chefvolkswirt Philip Lane, wonach eine breitere internationale Nutzung der Gemeinschaftswährung der EZB helfen könnte, ihr Preisstabilitätsmandat zu erfüllen. Die Geldpolitik würde die Nachfrage im Ausland zunehmend beeinflussen und dadurch ihre Wirkung verstärken. Gleichzeitig könnte eine stärkere Nutzung des Euro als Rechnungswährung die Übertragung von Wechselkursänderungen auf die Preise verringern und den Euroraum weniger anfällig für externe Schocks machen. Entscheidend ist jedoch Nguyens Vorbehalt: Die Inflation wird von vielen weiteren Faktoren geprägt, darunter die Wirtschaftsstruktur, die Fiskalpolitik und externe Schocks. Ein wirksamerer Transmissionsmechanismus allein kann die Glaubwürdigkeit daher nicht sichern.
„Eine stärkere Rolle des Euro im globalen Finanzsystem könnte die geldpolitische Transmission verbessern, ist aber sicherlich kein Allheilmittel für Preisstabilität oder die Glaubwürdigkeit der Geldpolitik.“
ING: Umfangreiche Positionen in Technologiewerten und im US-Dollar sind der eigentliche Treiber von EUR/USD
Chris Turner von ING argumentiert, dass der derzeit wichtigste Markttreiber nicht die französische Politik sei, sondern die umfangreiche, stark konzentrierte Positionierung in US-Technologiewerten und im US-Dollar, die allmählich abgebaut werde. Das erkläre, warum sich EUR/USD trotz höherer Energiepreise und der ungelösten französischen Haushaltskrise recht gut hält. Die Bank vertritt eine klare Einschätzung: Die Erwartungen einer weiteren Straffung durch die Fed sind in den vergangenen Wochen fest bei rund +75 Basispunkten verankert geblieben. Dies könnte auch in den kommenden Monaten so bleiben, den US-Dollar stark halten und das Aufwärtspotenzial des Euro begrenzen. Ein Rückschlag bei Technologiewerten, der am kurzen Ende der Zinskurve eine Neubewertung hin zu einer lockereren Geldpolitik auslöst, könnte eine breitere Korrektur des US-Dollar anstoßen. Ein Ausbruch über 1,1270/75 könnte den Weg zu 1,1340/50 ebnen, wobei Turner betont: „Wir würden der Rally nicht hinterherlaufen.“ Die Einmonatsprognose von ING für EUR/USD liegt bei 1,13.
„Es ist damit zu rechnen, dass Devisenhändler das kurze Ende der US-Zinskurve nun sehr genau beobachten werden. Die Erwartungen einer weiteren Straffung durch die Fed sind in den vergangenen Wochen fest bei rund +75 Basispunkten verankert geblieben. Wir gehen davon aus, dass dies auch in den kommenden Monaten so bleiben und der Dollar stark bleiben könnte.“
Wo die Banken die nächste Bewegung des Euro sehen
Alle drei Banken sind sich einig, dass das kurzfristige Schicksal des Euro außerhalb der Devisenmärkte entschieden wird. Sie gewichten die Einflussfaktoren jedoch unterschiedlich. BBH sieht das deutlichste Abwärtsrisiko: Sollten sich die französischen Renditeaufschläge in Richtung des italienischen Niveaus von 2018 ausweiten (250 Basispunkte), würde sich der Rückgang von EUR/USD in Richtung 1,1000 beschleunigen. Die französische Wahl 2027 wäre dabei die einzige glaubwürdige mittelfristige Lösung. ING teilt die Einschätzung eines begrenzten Aufwärtspotenzials, begründet dies jedoch mit der Positionierung — bei fest um +75 Basispunkte verankerten Erwartungen einer Fed-Straffung bleibt der Spielraum für EUR/USD nach oben begrenzt (Einmonatsprognose: 1,13). Eine durch Technologiewerte ausgelöste Korrektur des US-Dollar ist dagegen das unwahrscheinliche Extremszenario, das den Weg zu 1,1340/50 öffnen könnte. Die Commerzbank setzt mit ihrer strukturellen Perspektive einen anderen Schwerpunkt: Eine stärkere globale Rolle des Euro könnte die Transmission verbessern — ein moderat positiver langfristiger Faktor —, doch Nguyen will dies nicht als Garantie für Preisstabilität oder die Glaubwürdigkeit der Zinspolitik verstanden wissen.
Das Fazit
Die kurzfristige Richtung des Euro hängt davon ab, ob sich die französischen Renditeaufschläge schneller ausweiten oder es zu einer möglichen Neubewertung in den USA kommt. Steigt Frankreichs Aufschlag über 175 Basispunkte hinaus in Richtung der rund 250 Basispunkte nach dem italienischen Muster von 2018, wird das BBH-Kursziel von 1,1000 zum Risikoszenario für EUR/USD. Im Basisszenario von ING bleibt das Potenzial des Euro auf 1,13 begrenzt, solange die Straffung durch die Fed fest eingepreist bleibt. Eine durch Technologiewerte ausgelöste Korrektur des US-Dollar könnte den Weg zu 1,1340/50 ebnen — wäre aber keine Konstellation, bei der es sich lohnen würde, der Bewegung hinterherzulaufen. Für die Bestätigung einer der beiden Richtungen gilt es, den Renditeabstand zwischen Frankreich und Deutschland, die EZB- und Fed-Sitzungen in der kommenden Woche sowie den Sentix-Euro-Break-up-Index im Auge zu behalten. Und wie die Commerzbank in Erinnerung ruft, kann selbst ein global bedeutenderer Euro die strukturellen und fiskalischen Faktoren nicht ersetzen, die letztlich über den Kampf der EZB gegen die Inflation entscheiden.
(Dieser Artikel wurde mithilfe eines KI-Tools erstellt und von einem Redakteur geprüft. Mehr erfahren.)
BELIEBTE ARTIKEL
1Australischer Dollar fällt in Richtung 0,7000, da Spannungen im Nahen Osten den restriktiven Kurs der RBA überschatten2China: Gezielte politische Maßnahmen im Fokus angesichts nachlassenden Wachstums – HSBC3Britisches Pfund: Kursgewinne setzen sich fort, während der Euro die Unterstützung des Trendkanals testet - Societe Generale4Euro gibt nach: US-Dollar erholt sich, Sorgen um Frankreichs Verschuldung belasten5Frankreichs Anleihespreads nahe dem Rekordstand aus der Krise von 2011: Warum beim Euro die Marke von 1,1000 droht6Europäische Zentralbank: Steigende Anleiherenditen sprechen für unveränderte Zinsen im Oktober – ING7Silber fällt um 5 % auf Dreimonatstief angesichts zunehmender Spekulationen auf eine Zinserhöhung der Fed8Bank of England: Danske Bank rechnet nun auch im November mit Zinserhöhung, da die britische Inflation hartnäckig bleibt9Südafrikanischer Rand: Haushaltsdisziplin stützt südafrikanische Staatsanleihen (SAGBs) – Societe Generale
LIVE-KURSE

ALLES ÜBER FOREX
Stop-Loss: Was ist das, wie funktioniert er und wie setzt man ihn?
Bedeutung eines Margin Calls: Was er ist, was ihn auslöst und wie man ihn vermeidet
Die stärkste Währung der Welt
Ist Forex-Trading halal?
Beste Zeit für den Forex-Handel
Devisenhandel vs. Futures-Handel
Forex-Handel vs. Aktienhandel
Forex-Handel vs. Krypto-Handel
Ist der Forex-Handel im Jahr 2026 profitabel?
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns












Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: [email protected]
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: [email protected]
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: [email protected]
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: [email protected]
Copyright © TMGM. Alle Rechte vorbehalten