


日元等待东京CPI来拯救日本央行(BoJ)
- 东京5月消费者物价指数(CPI)将于周四GMT23:30公布,成为周末前日元最后一个重要催化剂。
- 4月数据在所有指标上均未达预期,推迟了6月加息的定价。
- 该数据现已成为除再次干预外,日元的主要杠杆。
日本银行(BoJ)实际上已将下一次政策决定交由统计局处理。据报道,4月底和5月初进行了两轮干预,总计超过600亿美元,美元/日元已回吐约80%的跌幅,目前交易于159.20附近,接近政治敏感的160.00关口。行长植田和男(Kazuo Ueda)近期的言论未能减缓汇价上涨的步伐,交易员越来越将他的评论解读为警告而非承诺。这使得东京CPI成为唯一能够在没有财政部再次干预的情况下迫使重新考虑的催化剂。
4月数据失误仍在造成影响
上个月东京CPI在所有关键指标上表现疲软。整体同比为1.5%,剔除生鲜食品的核心同比为1.5%,备受关注的核心核心(剔除生鲜食品和能源)同比降至1.9%,远低于2.3%的市场预期。核心核心的下滑是此次数据中最具影响力的部分,为2022年3月以来的最低增速,且连续第三个月低于日本银行2%的目标。利率市场立即作出反应,推迟了6月加息的概率,剥夺了日元为数不多的非干预支撑之一。
市场普遍预期5月剔除生鲜食品的整体指标将维持在1.5%同比。这本身就说明了持仓部门的预期。
为何套息交易者并不担忧
日元套息交易目前由美联储(Fed)3.50%至3.75%的目标区间与日本银行0.75%的政策利率之间约300个基点的利差支撑。东京CPI每天未能出现向上意外,数学逻辑就成立,持仓就会逐步回升至4月30日干预前的水平。套息交易者处于明显优势。数据不及预期则确认了交易策略。数据超预期会制造噪音,但单次东京CPI数据从未足以迫使植田和男实施他不愿意的加息。
数据需要在整体和核心核心指标上均有显著意外,最好伴随服务业通胀的明显加速,才能真正改变政策时间表,而非短暂扰动持仓。
图表与宏观走势一致
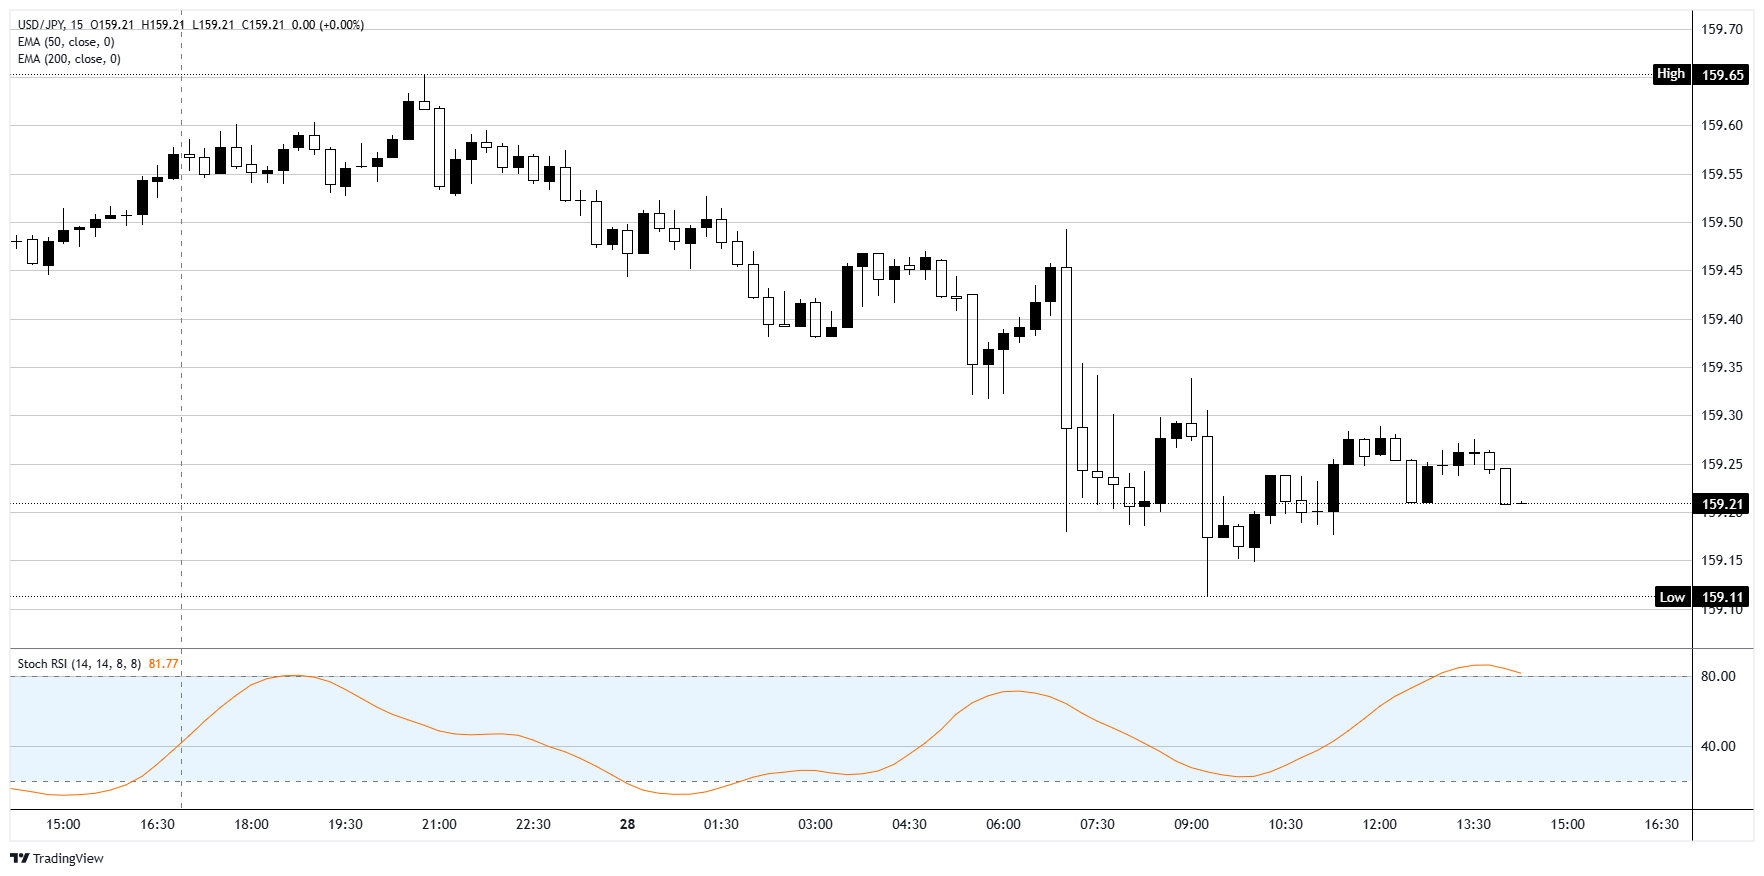
日线结构显示,美元/日元交易于50周期指数移动均线(EMA)158.50附近之上,200周期EMA则在155.50附近。日线图上的随机相对强弱指数(Stoch RSI)正攀升至上轨,接近超买区,暗示短期可能出现疲态,但尚未发出反转信号。数据公布前,盘中价格从159.65回落至约159.20,显示出部分事件前的仓位调整,而非新的卖压。
财政部明确划定的160.00关口仍是关键线位,下方158.50区域为首个支撑,若清晰跌破则再次打开156.00关口。
数据预览:关键情景
- 若数据符合共识,剔除生鲜食品的整体同比维持1.5%,核心核心接近1.9%,日元可能走弱,160.00关口测试提前至下周。
- 若数据明显不及预期,整体接近1.3%,核心核心低于1.8%,则6月加息定价基本终结。汇价将突破160.00,东京下一次干预决策将提前。
- 若数据出现真正的向上意外,整体超过1.7%,核心核心回升至2.1%或以上,则为本周最明确的利好日元情景,重新开启6月或7月加息的可信定价。汇价迅速回落至158.50附近,迫使市场在日本银行6月会议前重新评估持仓。
偏向
除非东京CPI出现足够广泛的向上意外,迫使日本银行近期加息路径进行真正的重新定价,否则阻力最小的路径仍是上涨。在此之前,逢低买入仍是主流,日元的命运掌握在日本银行本应一直关注的统计局手中。
美元/日元15分钟图
日元常见问题(FAQ)
日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。
“日本央行的任务之一是货币控制,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是为了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这么做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。”
过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。
日元通常被视为一种避险投资。这意味着,在市场紧张时期,投资者更有可能将资金投入日元,因为日元被认为具有可靠性和稳定性。动荡时期可能会使日元对其他被视为投资风险更大的货币升值。
인기 기사
1Ripple and Stellar outlook: Momentum improves as bulls target further gains2RBA’s Bullock: Supply shocks are difficult for monetary policy to deal with3US Dollar Index Price Forecast: Needs a decisive move above 100.56 for fresh upside leg4EUR/JPY Price Forecast: Remains above 180.50 amid subdued upside momentum5Australian Dollar softens on hawkish Fed outlook6RBNZ’s Breman: Higher oil prices point to firmer near-term inflation7British Pound consolidates vs USD; bearish bias remains amid divergent Fed-BoE outlook8New Zealand Dollar slips amid gradual RBNZ rate hike outlook, geopolitical tensions9Japanese Yen weakens on BoJ's lack of hawkish guidance, eyes on potential intervention



소셜 미디어












이 웹사이트에 제공된 정보는 일반적인 성격의 정보일 뿐이며 개인 맞춤형 금융 자문을 구성하지 않습니다. 이 웹사이트의 정보를 바탕으로 행동하기 전에, 귀하의 목표, 재정 상황 및 필요에 비추어 해당 정보의 적합성을 고려해야 합니다. CFD 및 FX 마진 계약에 대한 투자는 상당한 위험을 수반하며 모든 투자자에게 적합하지 않을 수 있습니다. 귀하는 최초 예치금보다 더 큰 손실을 입을 수 있습니다. 귀하는 기초자산에 대한 소유권이나 어떠한 이해관계도 보유하지 않습니다. 거래를 시작하기 전에 독립적인 자문을 구하고 관련 위험을 충분히 이해하시기를 권장합니다. 웹사이트에 기재된 상품을 취득하기 전에 공시 문서를 읽고 검토하는 것이 중요합니다. 이 웹사이트에서 제공되는 정보 및 광고는 그러한 사용이 현지 법률 및 규정에 위배되는 국가 또는 관할권의 개인이 사용하도록 의도된 것이 아닙니다. 이 웹사이트에서 제공되는 상품 및 서비스는 미국, 말레이시아 및 태국 거주자를 대상으로 하지 않습니다.
TMGM은 다양한 관할권에서 승인 및 규제를 받고 있습니다.
TMGM으로 거래하는 Trademax Australia Limited는 호주 증권투자위원회(ASIC)의 규제를 받으며, AFSL 번호 436416이고 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia에 위치하고 있습니다.
이메일: [email protected]
TMGM으로 거래하는 Trademax Global Limited는 바누아투 금융서비스위원회(VFSC)의 승인 및 규제를 받으며, 등록 번호 40356이고 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu에 등록되어 있습니다.
이메일: [email protected]
Trademax Global Markets (SE) Limited(이하 TMGM)는 세이셸 금융청(FSA)의 인가 및 규제를 받으며, 허가 번호는 SD224입니다. 회사는 세이셸 마헤, 프로비던스 에스테이트 ABIS 센터, 사무실 번호 13에 등록되어 있습니다.
이메일: [email protected]
TMGM으로 거래하는 Trademax Global Markets (International) Pty Ltd는 모리셔스 금융서비스위원회(FSC)의 승인 및 규제를 받으며 라이선스 번호 GB22201012이고, 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius에 등록되어 있습니다.
이메일: [email protected]
Copyright © TMGM. All rights reserved