

Perdagangan
Terokai pelbagai pasaran dengan harga yang kompetitif, kecairan yang mendalam, dan alat perdagangan yang canggih.
Ketahui Lebih Lanjut 
Platform
Berdagang dengan lancar menggunakan platform berkuasa TMGM, dibina untuk kelajuan, ketepatan, dan pengalaman perdagangan yang unggul.
Ketahui Lebih Lanjut Platform Perdagangan
Akademi
Pelajari asas perdagangan dengan sumber yang mesra pemula, termasuk panduan, webinar, dan wawasan pasaran.
Ketahui Lebih Lanjut Akademi TMGM
Berita & Analisis
Dapatkan kemas kini pasaran masa nyata dan analisis pakar untuk kekal mendahului peluang perdagangan
Ketahui Lebih Lanjut Berita & Analisis
Tentang
Ketahui apa yang membezakan TMGM — kehadiran global kami, kekuatan kawal selia, dan komitmen terhadap inovasi dalam perdagangan.
Ketahui Lebih Lanjut Mengapa Pilih TMGM
Indeks Dolar susut susulan laporan perjanjian Iran, kembali stabil selepas penafian
- DXY jatuh ke paras terendah sejak 1 Oktober, kemudian pulih ke sekitar 101.70.
- Minyak mentah merosot susulan rancangan Qatar-Pakistan, manakala harga tenaga yang lebih murah menyokong euro.
- Data tuntutan faedah pengangguran pada Khamis dan PMI awal pada Jumaat bakal dikeluarkan ketika pegawai Fed tidak memberikan ulasan.
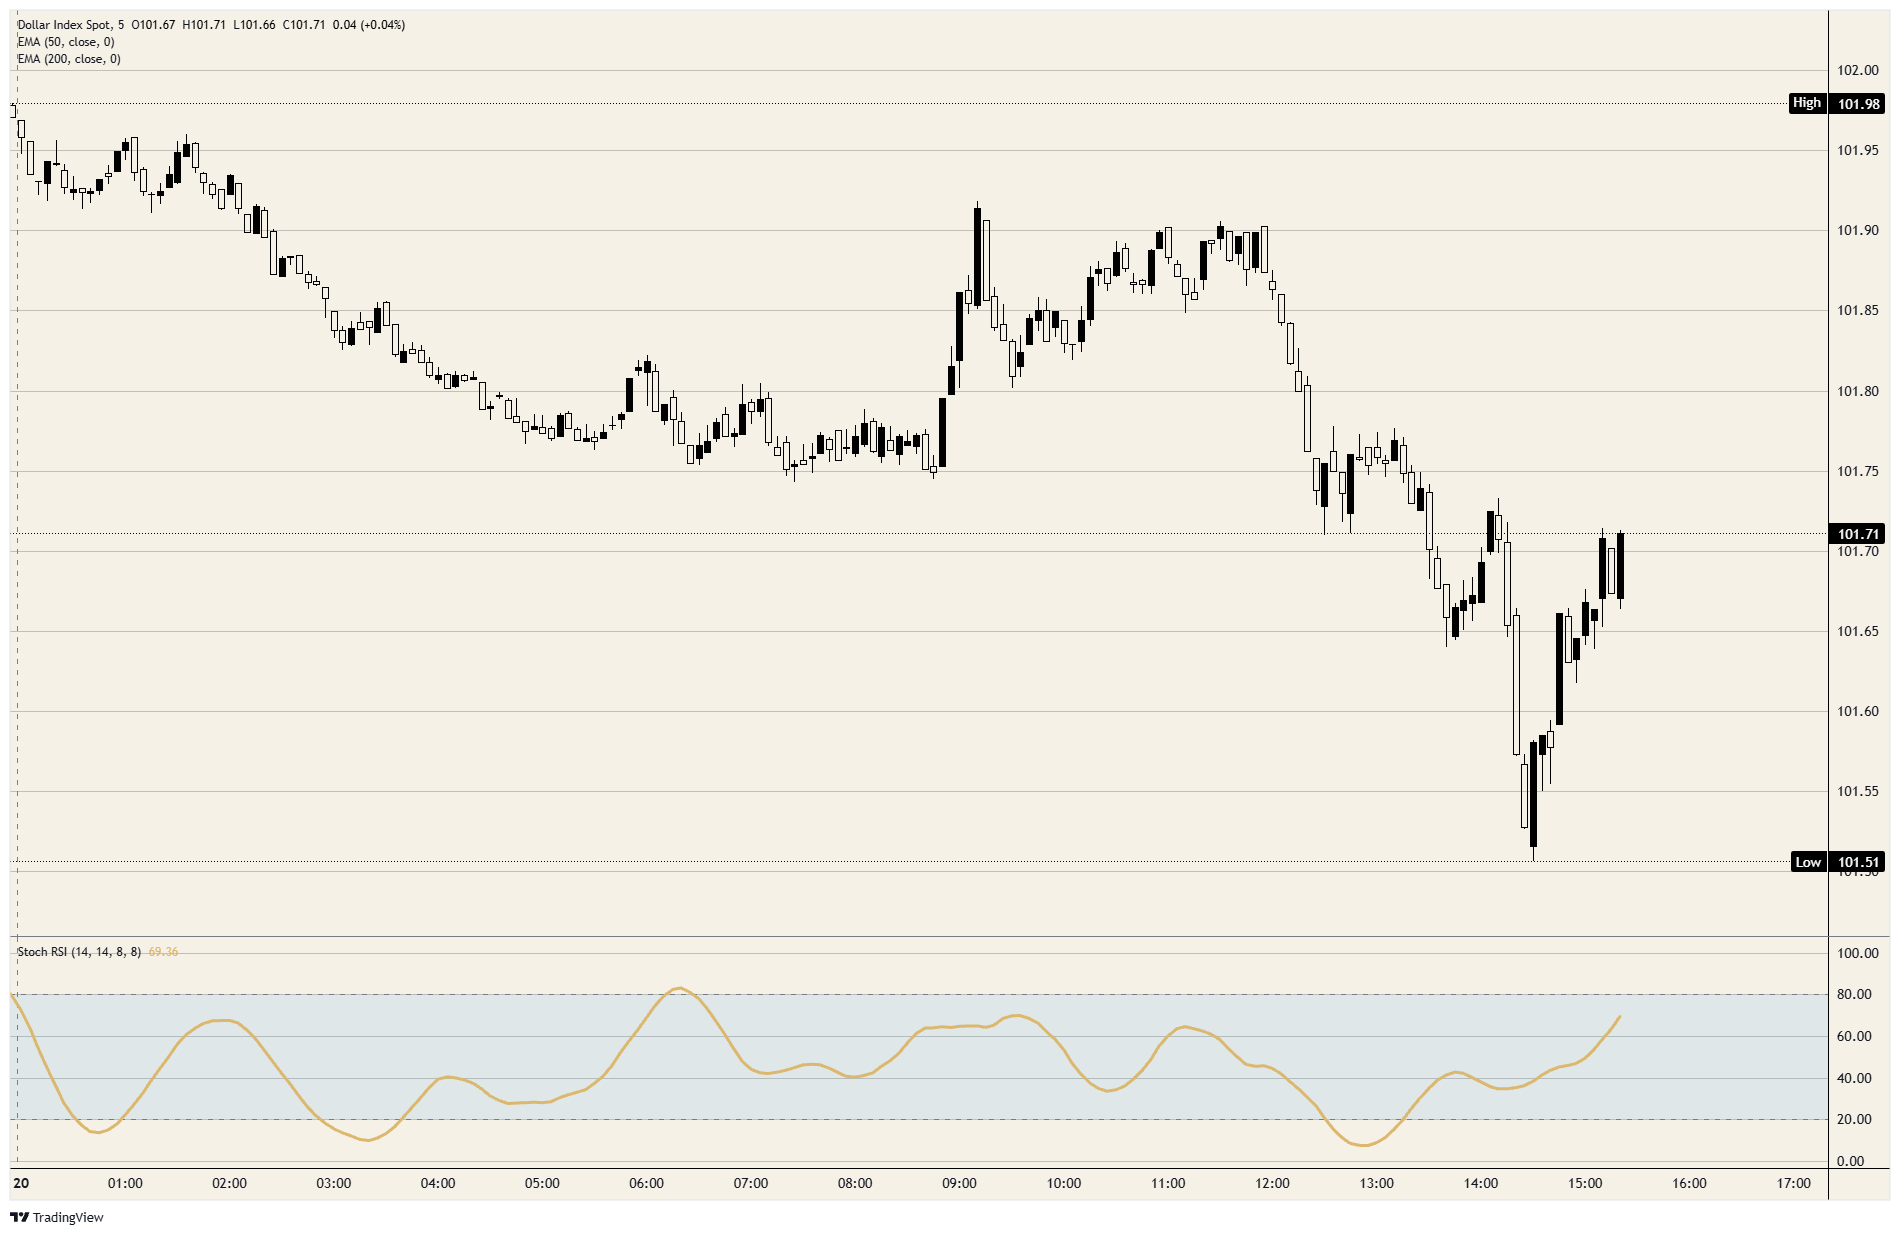
Laporan bahawa Washington dan Tehran telah memberikan kelulusan awal kepada cadangan kompromi Qatar dan Pakistan telah menekan Indeks Dolar ke paras terendah sejak 1 Oktober. Indeks itu jatuh daripada sekitar 101.75 kepada kira-kira 101.65 selepas laporan pertama, kemudian ke paras sedikit melebihi 101.50 apabila Channel 12 Israel mendedahkan syarat-syaratnya. Indeks itu kembali ke sekitar 101.70 selepas seorang diplomat yang terlibat dalam rundingan berkata laporan bahawa persetujuan hampir dicapai adalah tidak benar.
Minyak mentah jatuh susulan laporan tersebut, manakala euro, yang merangkumi lebih separuh daripada wajaran indeks itu, meningkat apabila harga tenaga menjadi lebih murah. Setiausaha Perbendaharaan Bessent menyalahkan kejutan harga tenaga sebagai punca kadar faedah AS yang lebih tinggi. Oleh itu, persetujuan yang menamatkan kejutan tersebut boleh membawa kepada kadar faedah AS yang lebih rendah dan dolar yang lebih lemah.
Bilangan pembinaan rumah baharu yang dimulakan merosot kepada 1.221 juta pada September berbanding unjuran 1.3 juta, manakala jualan rumah yang belum dimuktamadkan jatuh 7.3% ke paras terendah dalam rekod berbanding unjuran penurunan 0.5%. Kelemahan sektor perumahan menjadi alasan untuk menentang kenaikan kadar selanjutnya oleh Fed, dan indeks itu meningkat pada kedua-dua bar harga ketika data tersebut dikeluarkan.
Dalam kalendar ekonomi
Pegawai Fed kini berada dalam tempoh larangan memberikan ulasan menjelang mesyuarat Jawatankuasa Pasaran Terbuka Persekutuan (FOMC) pada 27-28 Oktober. Oleh itu, tiada ulasan daripada Fed sebelum keputusan pada 28 Oktober. Dalam tinjauan terhadap 100 ahli ekonomi, 94 menjangkakan kadar dikekalkan pada 3.75%-4.00% pada Oktober, manakala kesemua 100 menjangkakan kenaikan kadar pada Disember.
Data tuntutan awal faedah pengangguran menyusul pada 12:30 GMT, Khamis, diikuti bacaan awal Indeks Pengurus Pembelian (PMI) S&P Global bagi Oktober pada 13:45 GMT, Jumaat. Kedua-duanya menyumbang kepada hujah untuk menaikkan kadar pada 28 Oktober dan bukannya Disember, seperti yang dijangkakan oleh 6 daripada 100 ahli ekonomi tersebut.
Pada carta
Pada paras terendahnya, indeks itu telah kehilangan kira-kira satu pertiga daripada kenaikannya dari paras terendah 9 September berhampiran 98.60 ke paras tertinggi 14 Oktober, sedikit di bawah 103.00. Paras terendah sesi itu juga berada di bawah paras rendah pada Jumaat berhampiran 101.60, manakala Purata Bergerak Eksponen (EMA) 50 hari berada sedikit di bawah 101.00, kira-kira tiga perempat mata lebih rendah.
Carta DXY 5 minit
Soalan Lazim Dolar AS
Dolar AS (USD) ialah mata wang rasmi Amerika Syarikat dan mata wang ‘de facto’ di sejumlah besar negara lain, yang menggunakannya dalam edaran bersama wang kertas tempatan. Dolar AS ialah mata wang yang paling banyak didagangkan di dunia, merangkumi lebih 88% daripada keseluruhan nilai urus niaga pertukaran asing global, atau purata transaksi bernilai $6.6 trilion sehari, menurut data 2022. Selepas Perang Dunia Kedua, USD mengambil alih kedudukan paun British sebagai mata wang rizab dunia. Sepanjang sebahagian besar sejarahnya, dolar AS disandarkan pada emas, sehingga Perjanjian Bretton Woods pada 1971 apabila Standard Emas dimansuhkan.
Faktor tunggal yang paling penting dalam mempengaruhi nilai dolar AS ialah dasar monetari, yang ditentukan oleh Rizab Persekutuan (Fed). Fed mempunyai dua mandat: mencapai kestabilan harga (mengawal inflasi) dan menggalakkan guna tenaga penuh. Alat utamanya untuk mencapai kedua-dua matlamat ini ialah pelarasan kadar faedah. Apabila harga meningkat terlalu pantas dan inflasi melebihi sasaran 2% Fed, Fed akan menaikkan kadar faedah, yang membantu menyokong nilai USD. Apabila inflasi jatuh di bawah 2% atau kadar pengangguran terlalu tinggi, Fed mungkin menurunkan kadar faedah, yang memberi tekanan kepada dolar AS.
Dalam situasi ekstrem, Rizab Persekutuan juga boleh mencetak lebih banyak dolar dan melaksanakan pelonggaran kuantitatif (QE). QE ialah proses apabila Fed meningkatkan aliran kredit dengan ketara dalam sistem kewangan yang tersekat. Ia merupakan langkah dasar bukan konvensional yang digunakan apabila bekalan kredit terhenti kerana bank enggan memberikan pinjaman antara satu sama lain (akibat kebimbangan bahawa pihak lawan akan mungkir). Ia merupakan langkah terakhir apabila penurunan kadar faedah semata-mata tidak mungkin mencapai hasil yang diperlukan. Inilah langkah pilihan Fed untuk menangani kekangan kredit yang berlaku semasa Krisis Kewangan Global pada 2008. Langkah ini melibatkan Fed mencetak lebih banyak dolar dan menggunakannya untuk membeli bon kerajaan AS, terutamanya daripada institusi kewangan. QE biasanya menyebabkan dolar AS menjadi lebih lemah.
Pengetatan kuantitatif (QT) ialah proses sebaliknya, apabila Rizab Persekutuan berhenti membeli bon daripada institusi kewangan dan tidak melaburkan semula bayaran balik prinsipal daripada bon pegangannya yang matang untuk membuat pembelian baharu. Langkah ini biasanya memberi kesan positif kepada dolar AS.
ARTIKEL POPULAR
1Paun Britain: Corak bendera menaik memberi isyarat kenaikan ke paras tertinggi julat berbanding Dolar AS – Scotiabank2Hasil bon Perbendaharaan AS menurun apabila harapan terhadap perjanjian dengan Iran menekan harga WTI lebih rendah3Dolar Kanada: Kebarangkalian kenaikan kadar faedah meningkat apabila sektor tenaga menyokong ekonomi – Commerzbank4Ramalan Harga Dogecoin: DOGE bergelut di bawah rintangan utama purata bergerak5Perak melantun semula susulan dolar AS yang melemah, namun risiko kenaikan kadar faedah Fed mengehadkan pemulihan6Mengapa pemulihan dolar Kanada bukan sekadar didorong oleh jangkaan kenaikan kadar faedah7Indeks Dolar susut susulan laporan perjanjian Iran, kembali stabil selepas penafian8Paun Britain melonjak ke 1.3400 susulan data pekerjaan UK melebihi jangkaan dan harapan terhadap perjanjian dengan Iran meningkat9Paun Britain: Mengukuh sedikit berbanding Dolar AS – Societe Generale
SEBUT HARGA LANGSUNG


Berhubung Dengan Kami









Hubungan
Telefon: +61 2 8036 8388
Faks: +61 2 8036 8388
E-mel: [email protected]
Laman Web: https://www.tmgm-asia.com



Maklumat yang disediakan di laman web ini adalah bersifat umum sahaja dan tidak merupakan nasihat kewangan peribadi. Sebelum bertindak berdasarkan sebarang maklumat di laman web ini, anda harus mempertimbangkan kesesuaian maklumat tersebut berhubung dengan objektif, keadaan kewangan dan keperluan anda. Pelaburan dalam CFD dan Kontrak Margin FX melibatkan risiko yang ketara dan tidak sesuai untuk semua pelabur. Anda mungkin mengalami kerugian melebihi deposit awal anda. Anda tidak memiliki, atau mempunyai, sebarang kepentingan dalam aset pendasar. Kami mengesyorkan agar anda mendapatkan nasihat bebas dan memastikan anda memahami sepenuhnya risiko yang terlibat sebelum berdagang. Adalah penting untuk anda membaca dan mempertimbangkan dokumen pendedahan sebelum anda memperoleh sebarang produk yang disenaraikan di laman web ini. Maklumat dan iklan yang ditawarkan di laman web ini tidak bertujuan untuk digunakan oleh mana-mana individu di mana-mana negara atau bidang kuasa yang penggunaan sedemikian akan bercanggah dengan undang-undang dan peraturan tempatan. Produk dan Perkhidmatan yang ditawarkan di laman web ini tidak ditujukan kepada penduduk Amerika Syarikat, Malaysia dan Thailand.
TMGM diberi kuasa dan dikawal selia dalam pelbagai bidang kuasa.
Trademax Australia Limited, berdagang sebagai TMGM, dikawal selia oleh Suruhanjaya Sekuriti dan Pelaburan Australia (ASIC), AFSL no. 436416 dan terletak di Aras 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
E-mel: [email protected]
Trademax Global Limited, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan Vanuatu (VFSC), nombor pendaftaran 40356 dan didaftarkan di 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-mel: [email protected]
Trademax Global Markets (SE) Limited, yang beroperasi sebagai TMGM, dilesenkan dan dikawal selia oleh Pihak Berkuasa Perkhidmatan Kewangan (FSA) Seychelles, dengan nombor lesen SD224. Syarikat ini didaftarkan di Pejabat No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
E-mel: [email protected]
Trademax Global Markets (International) Pty Ltd, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan, Mauritius (FSC) dengan lesen no. GB22201012, dan didaftarkan di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-mel: [email protected]
Hak Cipta © TMGM. Semua hak terpelihara