

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Halos hindi gumalaw ang yen ng Japan habang binibigyang-diin ng isang pangalawang gobernador ng Bank of Japan ang panganib ng implasyon
- Halos hindi gumagalaw ang USD/JPY malapit sa 158.00 habang binibigyang-diin ni Deputy Governor Himino ng BoJ ang panganib sa implasyon.
- Pangunahing implasyon ng Japan, nanatiling mas mababa sa 2% sa loob ng pitong buwan, sa kabila ng dalawang pagtataas ng interes ng BoJ.
- Pangunahing CPI ng Setyembre na ilalabas sa Huwebes, inaasahang nasa 2.1% mula sa 1.7%.
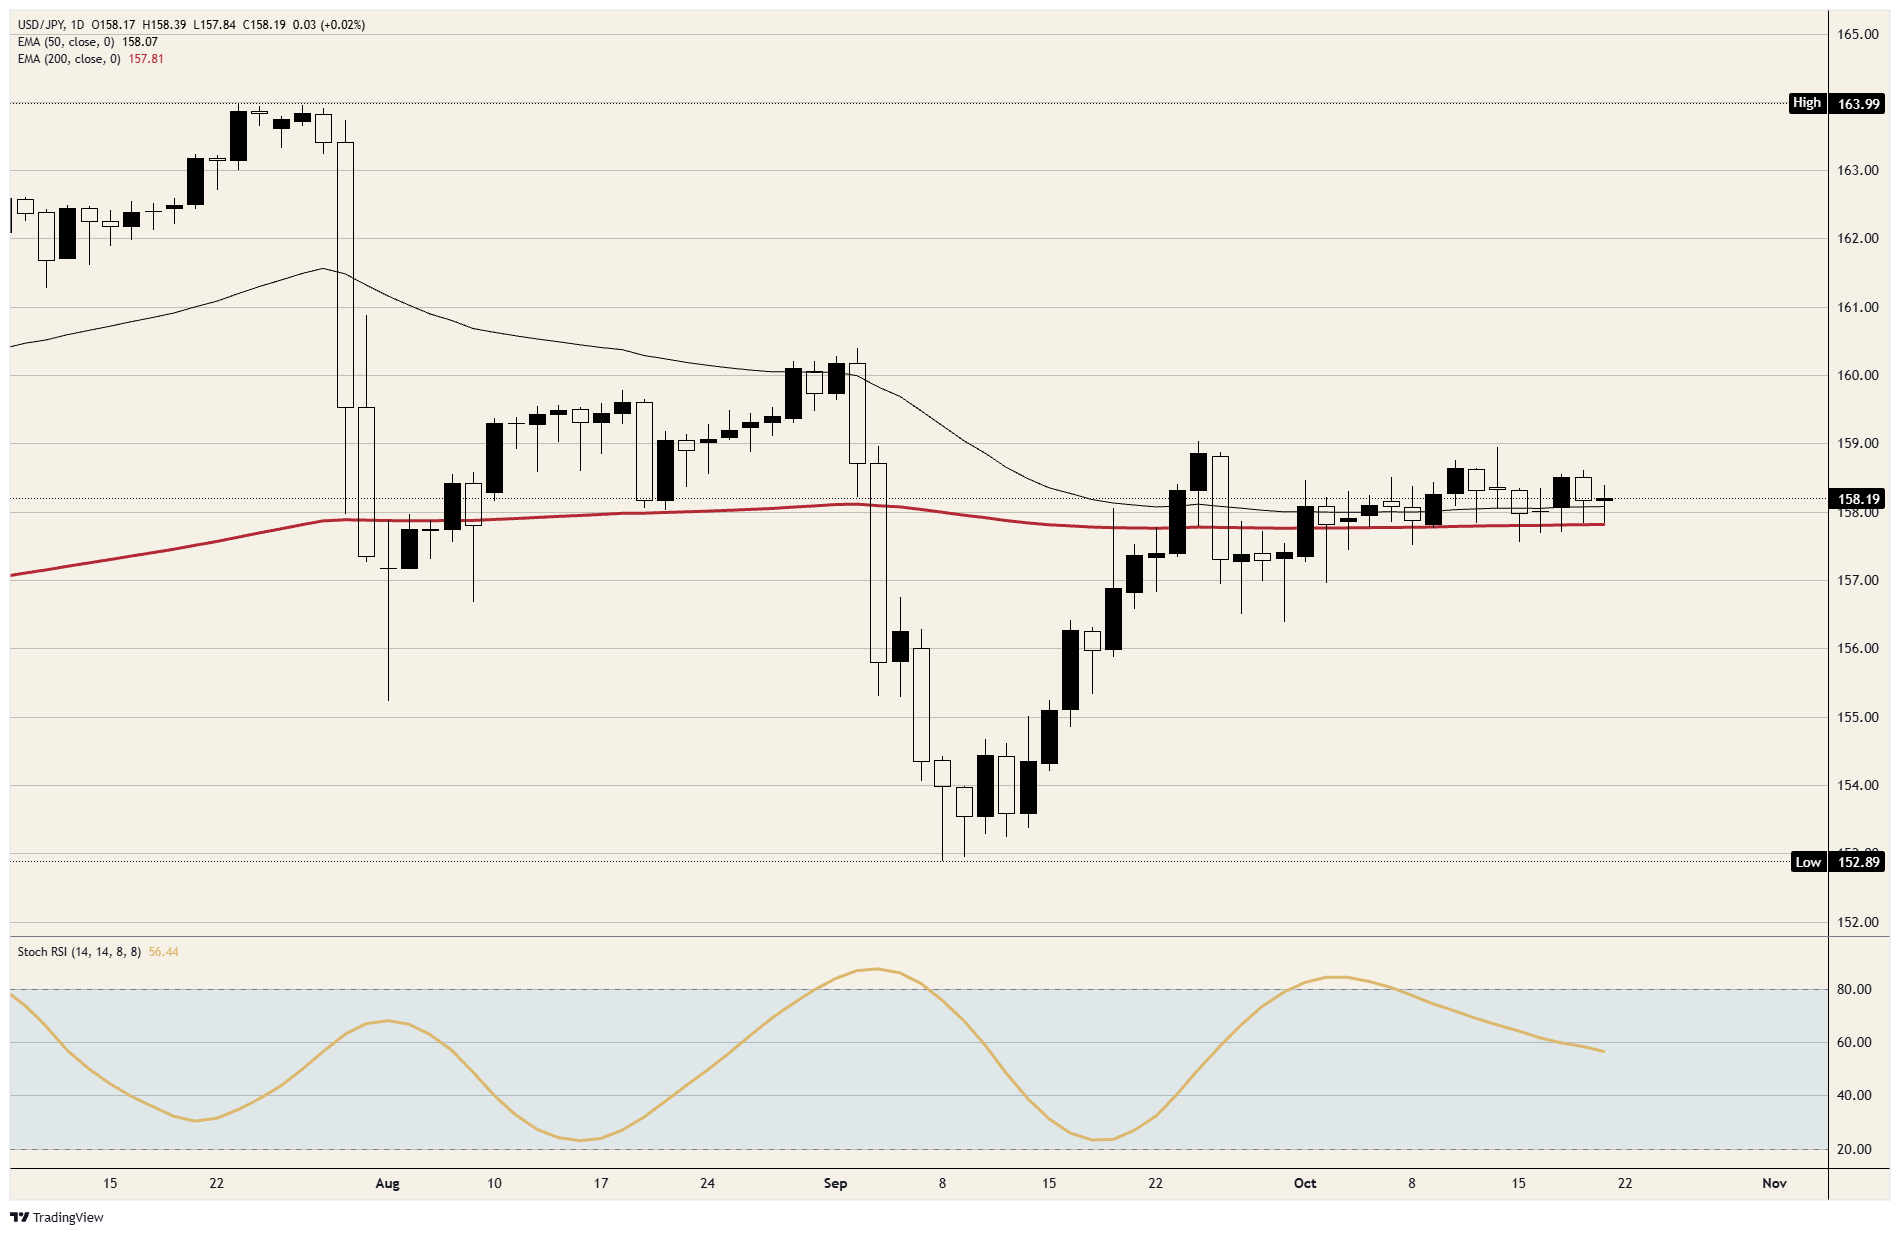
Dalawang beses nang nagtaas ng antas ng interes ang Bank of Japan (BoJ) ngayong taon, na umabot sa 1.25% noong Setyembre, habang nanatiling mas mababa sa target nitong 2% ang pangunahing implasyon sa bawat isa sa pitong buwan hanggang Agosto. Nakikipagkalakalan ang USD/JPY malapit sa 158.00 at nanatili sa pagitan ng 157.50 at 159.00 sa loob ng 12 sesyon. Sinabi ni Deputy Governor Himino ng BoJ noong Miyerkules na halos nasa 2% na ang pinagbabatayang implasyon at mas malamang na magtulak pataas sa mga presyo ang mga panganib, ngunit nanatili ang pares sa loob ng parehong saklaw.
Nagbabala si Deputy Governor Himino laban sa huling pagkilos, walong linggo bago ang susunod na malamang na hakbang
Sinabi ni Deputy Governor Himino na nananatiling mataas ang mga panganib ng pagtaas ng implasyon at maaaring magkatotoo ang mga ito kung mahuhuli ang pagsasaayos ng patakaran. Inilarawan niyang patuloy na sumusuporta sa ekonomiya ang mga kondisyong pinansyal, dahil mababa ang tunay na antas ng interes at mabilis ang paglago ng pagpapautang ng mga bangko. Bahagyang lumakas ang yen kasunod ng mga pahayag, ngunit nawala rin ang pagtaas na iyon sa loob ng saklaw ng kalakalan noong Miyerkules.
Inaasahan ng Kyodo na pananatilihin ng BoJ ang antas ng interes sa 1.25% sa pagpapasya nito sa Oktubre 30, at ipinahihiwatig ng pagpepresyo sa mga swap ang humigit-kumulang 75%-80% na posibilidad ng pagtaas sa Disyembre 18. Umabot sa ¥536.6 bilyon ang depisito sa kalakalan ng Japan noong Setyembre, halos tatlong beses sa inaasahang ¥181 bilyon, habang tumaas ang mga eksport ng 16.7% kumpara sa nakaraang taon laban sa inaasahang 20.1%. Ang ganito kalaking depisito ay nangangahulugan ng yen na kailangang ibenta upang bayaran ang mga import, anuman ang sabihin ni Deputy Governor Himino tungkol sa implasyon.
Naiipit ang yen sa pagitan ng agwat sa interes at ng ministeryo ng pananalapi
Bumili ang Ministry of Finance ng Japan ng ¥11.74 trilyong halaga ng yen sa pagitan ng Abril 28 at Mayo 27, at noong huling bahagi ng Hulyo ay kumilos ito kasama ang US Treasury matapos lumampas sa 160.00 ang USD/JPY. Muling nagbabala si Ministro ng Pananalapi Katayama noong Oktubre 15 matapos lumabas na mataas ang implasyon sa US, at hindi na nakipagkalakalan sa itaas ng 159.00 ang USD/JPY mula noon.
Dahil dito, nananatiling nakakulong sa isang saklaw ang pares. Ang ani ng 10-taong bono ng US Treasury na malapit sa 5.1%, kumpara sa ani ng 10-taong bono ng Japan na umabot sa humigit-kumulang 3.1% noong Oktubre 7 at bumalik malapit sa 2.9% pagsapit ng Oktubre 16, ay pumipigil sa malaking pagbaba ng USD/JPY. Samantala, ang banta ng panibagong pagbili ng yen ay pumipigil sa malaking pagtaas nito. Hindi tinutukoy ni Ministro ng Pananalapi Katayama ang antas para sa interbensyon, kaya nakatuon ang merkado sa antas na nilampasan ng USD/JPY bago ang huling interbensyon.
Lalampas sa target ang pangunahing implasyon na 2.1% kahit patuloy ang subsidiya sa kuryente
Ilalabas ang pambansang Indeks ng Presyo ng Mamimili (CPI) ng Japan para sa Setyembre sa 23:30 GMT sa Huwebes. Inaasahang nasa 2.1% ang pangunahing implasyon na hindi kasama ang sariwang pagkain, mula sa 1.7%. Nasa 1.9% ang pangkalahatang implasyon noong Agosto, at 1.9% din ang sukatan na hindi kasama ang pagkain at enerhiya. Bumaba ng 2.4% ang presyo ng kuryente noong Agosto kumpara sa nakaraang taon nang magkabisa ang mga subsidiya ng pamahalaan sa enerhiya. Isa ito sa mga dahilan kung bakit nanatiling mas mababa sa 2% ang pangunahing implasyon sa panahon ng parehong pagtataas ng interes ng BoJ.
Naaprubahan ang pagtataas ng interes ng BoJ noong Setyembre sa botong 7-2, kung saan iginiit ng dalawang tumutol na mas mababa pa rin sa 2% ang implasyon. Mawawalan ng batayan ang argumentong iyon kung lalabas na 2.1% ang datos, isang buwan matapos itong ihain at isang linggo bago ang susunod na pagpapasya.
Gayunpaman, mas magpapatibay ang mataas na datos sa posibilidad ng pagtataas ng interes sa Disyembre kaysa magpaaga nito sa Oktubre 30, kaya maaaring mas maliit ang maitutulong nito sa yen kaysa sa ipinahihiwatig ng pangunahing datos. Inaasahang ipapakita ng sarbey ng University of Michigan, na ilalabas sa 14:00 GMT sa Biyernes, na inaasahan ng mga sambahayan sa US ang 4.7% na implasyon sa susunod na taon at 3.5% sa loob ng limang taon. Ang mga ani ng bono sa US ang nagpapanatili sa USD/JPY na mas malapit sa 160.00 kaysa sa 155.00.
Mga antas ng yen sa loob ng saklaw na 157.50-159.00
Resistensya: Napigil sa 158.50 ang pagtaas noong Lunes at Martes. Nagsilbing kisame ang 159.00 sa bawat sesyon mula noong Oktubre 6, at bahagyang mas mababa rito ang pinakamataas na antas noong Oktubre 14. Ang 160.00 naman ang antas na nilampasan ng USD/JPY bago ang interbensyon noong Hulyo.
Suporta: Huminto ang pagbaba noong Miyerkules sa 200-araw na Exponential Moving Average (EMA), na bahagyang mas mababa sa 158.00. Napanatili ang 157.50 sa bawat sesyon mula noong Oktubre 6, at bahagyang mas mababa sa 157.00 ang pinakamababang antas noong Oktubre 2.
Pananaw: Posisyong pagbili (long) hangga't nananatili sa 157.50 o higit pa ang presyo sa pagsasara. Ang mga target ay 158.50 at pagkatapos ay 159.00. Bumaba ang pang-araw-araw na Stochastic Relative Strength Index (Stoch RSI) sa humigit-kumulang 56 mula sa higit 80 noong unang bahagi ng Oktubre, kaya humihina ang momentum sa loob ng saklaw sa halip na lumakas tungo sa paglagpas dito. Tatapusin ang posisyong pagbili kapag nagsara ang araw sa ibaba ng 157.50.
Pang-araw-araw na tsart ng USD/JPY
Mga madalas itanong tungkol sa yen ng Japan
Ang yen ng Japan (JPY) ay isa sa mga salaping may pinakamalaking kalakalan sa mundo. Sa pangkalahatan, nakabatay ang halaga nito sa pagganap ng ekonomiya ng Japan, ngunit mas partikular itong naiimpluwensyahan ng patakaran ng Bank of Japan, ng agwat sa mga ani ng bono ng Japan at US, at ng pananaw ng mga mangangalakal sa panganib, bukod sa iba pang salik.
Isa sa mga mandato ng Bank of Japan ang pagkontrol sa salapi, kaya mahalaga sa yen ang mga hakbang nito. Paminsan-minsan ay direktang nakikialam ang BoJ sa mga merkado ng salapi, karaniwan upang pababain ang halaga ng yen, bagaman iniiwasan nitong gawin ito nang madalas dahil sa mga alalahaning pampulitika ng mga pangunahing kasosyo nito sa kalakalan. Ang lubhang maluwag na patakarang pananalapi ng BoJ sa pagitan ng 2013 at 2024 ay nagdulot ng paghina ng yen laban sa mga pangunahing katapat nitong salapi dahil sa lumalaking pagkakaiba ng patakaran ng Bank of Japan at ng iba pang pangunahing bangko sentral. Nitong mas kamakailan, nagbigay ng kaunting suporta sa yen ang unti-unting pag-alis sa lubhang maluwag na patakarang ito.
Sa nakalipas na dekada, ang paninindigan ng BoJ na panatilihin ang lubhang maluwag na patakarang pananalapi ay nagpalawak sa pagkakaiba ng patakaran nito at ng iba pang mga bangko sentral, lalo na ng Federal Reserve ng US. Nakatulong ito sa paglawak ng agwat sa mga ani ng 10-taong bono ng US at Japan, na pumabor sa dolyar ng US laban sa yen ng Japan. Ang desisyon ng BoJ noong 2024 na unti-unting talikuran ang lubhang maluwag na patakaran, kasabay ng mga pagbabawas ng interes ng iba pang pangunahing bangko sentral, ay nagpapaliit sa agwat na ito.
Madalas ituring ang yen ng Japan bilang isang ligtas na pamumuhunan sa panahon ng kawalang-katiyakan. Nangangahulugan ito na kapag may matinding pag-aalala sa merkado, mas malamang na ilagay ng mga mamumuhunan ang kanilang pera sa salapi ng Japan dahil sa itinuturing na pagiging maaasahan at katatagan nito. Sa mga panahon ng kaguluhan, malamang na lumakas ang halaga ng yen laban sa iba pang salaping itinuturing na mas mapanganib na pamuhunanan.
Sikat na Artikulo
1Hinimok ng Iran ang US na patunayang nais nito ng kapayapaan sa pamamagitan ng pag-alis ng blokeyo2Ginto, halos hindi gumagalaw sa ibaba ng $4,150 habang tinataya ng mga mangangalakal ang magiging direksiyon ng mga rate ng interes ng Fed sa gitna ng panganib sa Gitnang Silangan3Halos hindi gumalaw ang yen ng Japan habang binibigyang-diin ng isang pangalawang gobernador ng Bank of Japan ang panganib ng implasyon4Pagtataya sa Presyo ng AUD/JPY: Padron ng dobleng ilalim, 113.50 ang puntirya ng mga mamimili5Yuan ng Tsina: Unti-unting paglakas tungo sa 6.6640 laban sa dolyar ng US – UOB6Pagtataya sa Presyo ng GBP/JPY: Sinusubok ng Doji ang paninindigan ng mga mamimili sa ibaba ng 212.007Euro, unang haharap sa mga PMI bago ang grado sa kredito ng France sa katapusan ng linggo8Dolyar ng Australia, hindi natinag ng pangamba sa digmaan sa Iran habang dumoble ang mga taya sa pagtataas ng interes ng RBA9Pound ng Britanya, haharap sa datos ng tingiang benta nang nakapaloob na sa presyo ang pagtaas ng interes sa Nobyembre
LIVE QUOTES

LAHAT TUNGKOL SA FOREX
Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin












Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: [email protected]
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: [email protected]
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: [email protected]
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: [email protected]
Copyright © TMGM. Lahat ng karapatan ay nakalaan