

美元指數因市場押注聯準會升息而攀升,並在其慣常的上方阻力位停滯
- DXY 因市場押注聯準會升息而走高,但在接近 99.50 的慣常壓力位停滯,上漲 0.4%
- 10 年期美國公債殖利率自 2023 年 10 月以來首次升破 5%,時間點在聯準會決議前兩天
- 歐元接近 1.1500,觸及一個月低點,佔籃子權重 57.6%;歐洲央行 (ECB) 於一週前升息至 2.50%
美元指數交投於 99.50 附近,當日上漲 0.4%,而這整段漲幅都是在美國仍處於休息時段時形成的。5% 的美國公債殖利率聽起來像是對美元最有利的情況,但紐約早盤卻一直在賣出美元。
原因在於,貨幣的定價取決於其利率與其他國家利率之間的利差,而不是利率水準本身;而目前利差並未擴大:歐洲央行 (ECB) 上週已升息,日本央行 (BoJ) 將於週五升息,而英國央行 (BoE) 也已被市場計入 11 月採取行動的預期。
5% 的殖利率並不像表面看起來那樣是份大禮
美元自亞洲週日開盤到倫敦早盤上漲了半個百分點,從略高於 99.05 升至 GMT 08:00 左右接近 99.60,到了紐約股市開盤前又再漲 0.16,之後則回吐了紐約時段的這部分漲幅。高點出現在 GMT 14:00,也就是 10 年期殖利率突破 5% 的同一小時。那正是美元停止上漲的時刻。
原因在於推升殖利率的因素。投資人並不是因為美國經濟強勁成長而提高對美債的出價。他們要求更高報酬才願意持有這些債券,因為政府借款增加、企業為建設人工智慧 (AI) 資料中心而借入數千億美元,以及每桶高於 103 美元的原油使通膨維持在目標之上。
上週五擴大的美國財政部公債回購操作——這項旨在壓低長天期殖利率的措施——在 60 億美元上限下買入了 52 億美元,但 10 年期殖利率仍然上升。全球願意付出更高價格持有美債,與美國必須付出更高成本借款,兩者之間存在差異。美元在紐約早盤的走勢,正是在判斷目前究竟屬於哪一種情況。
籃子中的六種貨幣有三種所屬央行將於本月採取行動
歐元佔該指數的 57.6%,因此美元指數大致上就是「反向的歐元」。歐元交投於 1.1500 附近,為 8 月中旬以來最低,今日下跌約半個百分點,而美元的漲幅正是來自於此。歐洲央行 (ECB) 上週四如同一項調查中的 65 位經濟學家一致預期,將利率上調至 2.50%;若聯準會週三升息 1 碼,而歐洲央行也升息 1 碼,兩者之間的利差將完全維持不變。
日圓佔籃子權重 13.6%,市場預期日本央行 (BoJ) 將於週五把利率上調至 1.25%。日圓本月已上漲 4%,東京方面已花費 964 億美元進場買入日圓,而投機者對日圓上漲的押注也自 2 月以來首次超過看跌押注。
英鎊佔 11.9%,英國央行 (BoE) 將於週四把利率維持在 3.75%,市場認為升息的機率為 30%,而 11 月採取行動幾乎已被完全計價。至於美元本身的升息預期則已被計入 90%。在這四家央行之中,只有它仍被稱作一場押注。
原油價格高於每桶 103 美元理應也會帶來支撐,因為美國向海外出口能源,而歐洲與日本則是進口方,因此每桶油價每多出 1 美元,都會使資金從歐元經濟體流向美元經濟體。自 8 月下旬以來,油價已從 80 多美元低位升至 103 美元上方,而美元指數則從約 99.15 升至接近 99.50。同樣也是這一桶油,促使歐洲央行與日本央行升息,而海外升息會抵消能源紅利。
週三決定的是利差,而不是升息本身
聯準會將於週三 GMT 18:00 公布決議,期貨市場大約反映 90% 的機率將升息 1 碼,使聯邦基金利率區間由 3.50-3.75% 升至 3.75-4.00%。升息本身已反映在價格中。尚未被完全反映的,是聯準會隨決議一同公布的利率預測點陣圖;6 月版本顯示今年底為 3.8%、明年為 3.6%、2028 年為 3.4%,也就是現在升息、之後降息。
如果週三公布的版本顯示還會有更多升息,則與歐洲和日本之間的利差將在明年擴大,美元也將獲得突破區間的理由。若內容重複 6 月版本,那麼聯準會只升一次,而歐洲央行與日本央行繼續行動,利差就會縮小。
8 月零售銷售數據將率先於週三 GMT 12:30 公布,市場預估為成長 0.9%,前值為下滑 0.6%。零售銷售以美元計價,因此汽油價格上漲會美化表面數據;而剔除燃料、汽車與建材的控制組前值為下滑 0.4%,更能說明實際情況。
英國 8 月通膨數據將於週三早上公布,時間點在英國央行 (BoE) 週四 GMT 11:00 決議前一天,而日本央行 (BoJ) 則將於週五登場。市場預期週四 GMT 12:30 公布的初領失業救濟金人數為 20.5 萬人,另有一位聯準會理事將於週五 GMT 07:30 發表談話。
關鍵價位與偏向
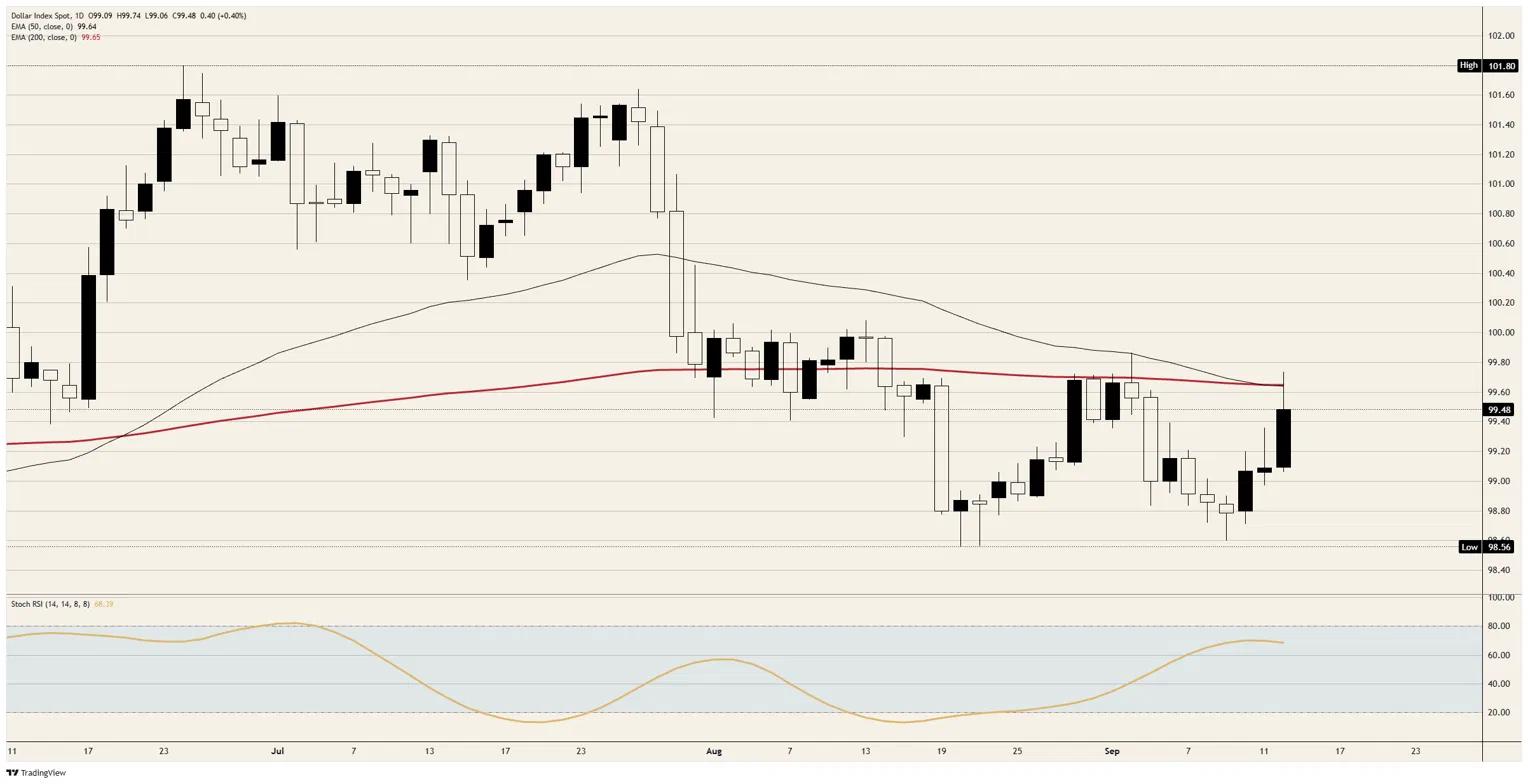
阻力:今日高點略低於 99.75,構成上方天花板,而兩條長期均線——50 日與 200 日指數移動平均線 (EMA)——在其下方約 99.65 附近重疊。自 8 月 28 日以來,指數已五次在該線附近受阻回落,只有 9 月 2 日略低於 99.90 的高點位於其上。
支撐:本週起點所在的 99.05 區域是第一道底部。其下方是上週大部分時間交投的 98.80 區域,再往下則是接近 98.55 的 8 月低點。
偏向:在 99.75 構成壓制的情況下偏空,第一目標看向 99.05 區域,其後為 98.80。日線隨機相對強弱指數 (Stoch RSI)——一項動能指標——目前讀數接近 68,且自 8 月 19 日由 16 攀升後,已連續四個交易日持平,顯示這波反彈的動能已經耗盡,卻仍未能脫離區間。若日線收盤站上 99.75,則此看法失效,並將使 9 月 2 日高點重新成為目標。
DXY 日線圖
美元常見問答
美元 (USD) 是美利堅合眾國的官方貨幣,也是相當多其他國家的「事實上」流通貨幣,在這些國家中,美元與當地紙鈔一同流通。它是全球交易量最大的貨幣,根據 2022 年數據,佔全球外匯成交量超過 88%,平均每日交易金額達 6.6 兆美元。 第二次世界大戰後,美元取代英鎊成為全球儲備貨幣。在其歷史的大部分時間裡,美元都以黃金作為支撐,直到 1971 年布列敦森林協議後,金本位制度才被取消。
影響美元價值最重要的單一因素是貨幣政策,而貨幣政策由聯準會 (Fed) 制定。聯準會有兩項使命:實現價格穩定(控制通膨)以及促進充分就業。為達成這兩項目標,其主要工具是調整利率。 當物價上漲過快且通膨高於聯準會 2% 的目標時,聯準會將升息,這有助於支撐美元價值。當通膨降至 2% 以下,或失業率過高時,聯準會可能降息,這將對美元構成壓力。
在極端情況下,聯準會也可以印製更多美元並實施量化寬鬆 (QE)。QE 是指聯準會在金融體系陷入停滯時,大幅增加信貸流動的過程。 這是一種非傳統政策工具,通常在信貸枯竭時使用,因為銀行出於對交易對手違約的擔憂而不願彼此放貸。當單純降息不太可能達到所需效果時,這是最後手段。這也是聯準會在 2008 年全球金融危機期間用來對抗信貸緊縮的首選工具。其做法是由聯準會印製更多美元,並主要用這些資金向金融機構購買美國政府債券。QE 通常會導致美元走弱。
量化緊縮 (QT) 是相反的過程,即聯準會停止向金融機構購買債券,並且不將其持有且到期的債券本金再投入新的購買。這通常對美元有利。














