

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
استقر مؤشر الدولار دون تغيير مع امتناع محافظ الاحتياطي الفيدرالي والر عن تحديد موعد لمزيد من رفع أسعار الفائدة
- يستقر مؤشر DXY دون 102.50، في ثالث تعثر له خلال أربع جلسات، مع حديث محافظ الاحتياطي الفيدرالي والر.
- تسعّر العقود الآجلة احتمال رفع في أكتوبر عند نحو واحد من كل خمسة، وفي ديسمبر عند نحو 80%.
- جاءت كل واحدة من القمم الثلاث مع تداول اليورو فوق 1.1150 بقليل، بالقرب من أدنى مستوى له في 17 شهرًا.
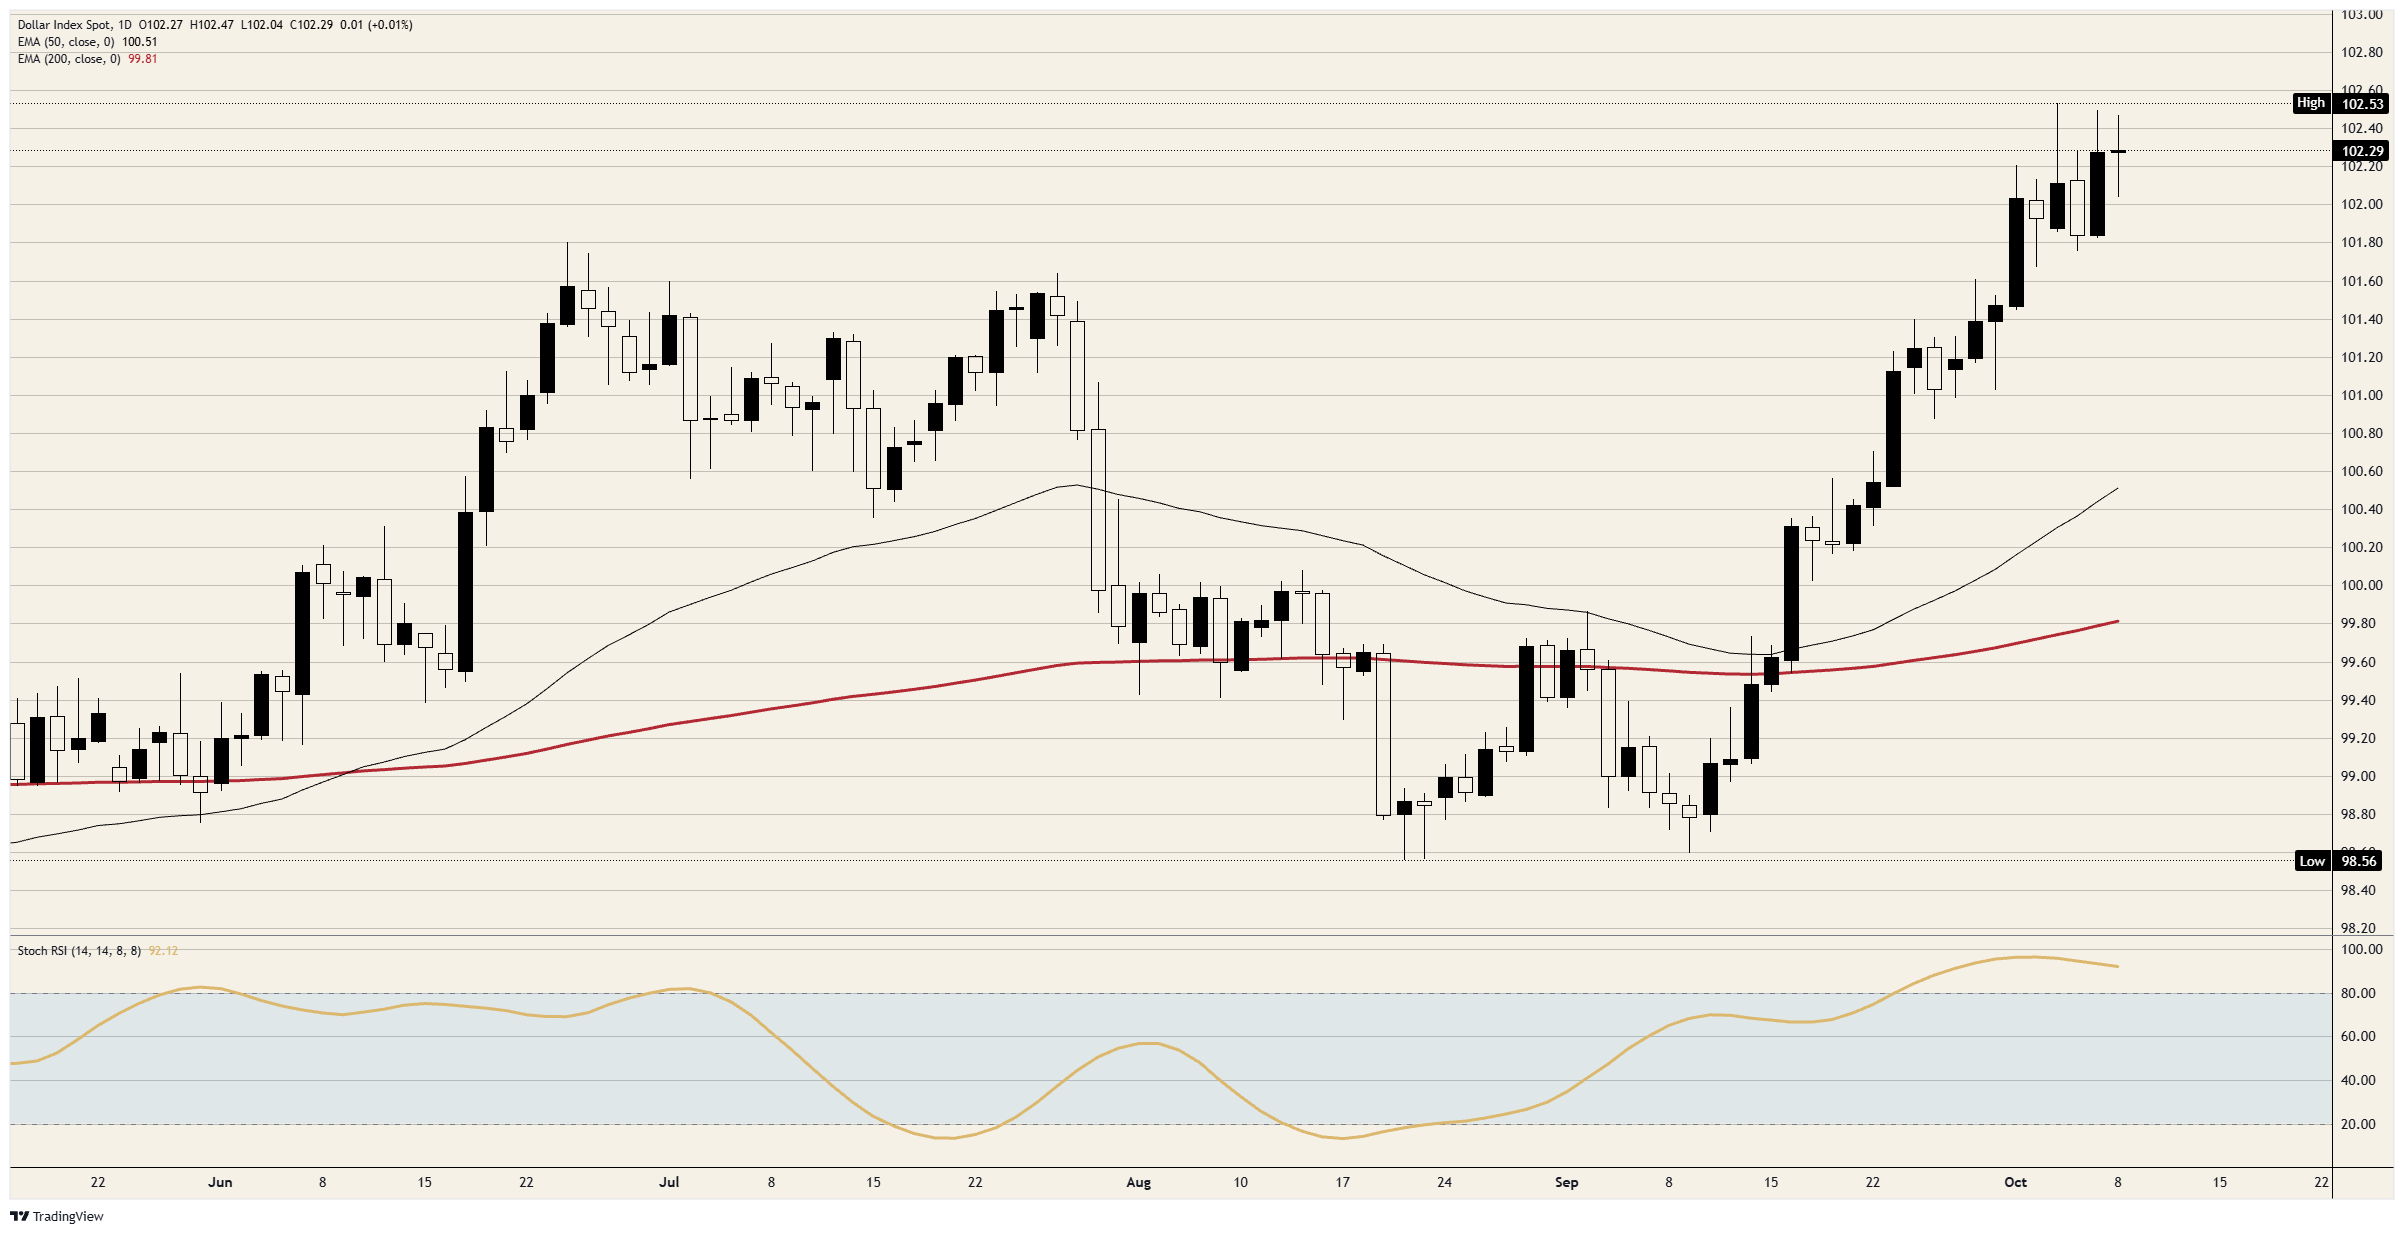
أوقف مستوى 102.50 مؤشر الدولار يوم الاثنين والأربعاء والخميس، ولم يدفعه أيضًا نداء محافظ الاحتياطي الفيدرالي والر يوم الخميس لمزيد من رفع أسعار الفائدة إلى ما هو أبعد من ذلك. ويتداول المؤشر قرب 102.30، داخل النطاق الذي حافظ عليه منذ 1 أكتوبر. كما أبقاه هناك أيضًا عائد سندات الخزانة لأجل 10 سنوات قرب 5.30% وجولة أخرى من البيع في السندات الحكومية الأوروبية.
محافظ الاحتياطي الفيدرالي والر يطالب بالزيادات المسعّرة بالفعل
رفع الاحتياطي الفيدرالي سعر الفائدة إلى 3.75%-4.00% في 16 سبتمبر بتصويت إجماعي، وأظهرت المحاضر الصادرة يوم الأربعاء أن معظم صناع السياسات يتوقعون زيادة أخرى بحلول نهاية العام، وأن الجميع تقريبًا يرون أن مخاطر التضخم تميل إلى الارتفاع. وفي إسطنبول يوم الخميس، قال المحافظ والر إن من المرجح الحاجة إلى مزيد من الزيادات لإعادة التضخم إلى 2% بشكل أسرع، وإنه ليس من الضروري أن تأتي في اجتماعات متتالية.
وقال المحافظ والر أيضًا إن التضخم ظل أعلى من هدف الاحتياطي الفيدرالي لما يقرب من خمس سنوات ونصف، وإنه لا يشعر بقلق كبير من أن تؤدي أسعار الفائدة الأعلى إلى إبطاء الاقتصاد كثيرًا. وأشار إلى ارتفاع أسعار التكنولوجيا الناتج عن التوسع في الذكاء الاصطناعي وتهديد فرض تعريفات جمركية جديدة باعتبارهما من الضغوط التي لا تزال تدفع التضخم إلى الأعلى. ويبلغ عائد سندات الخزانة لأجل عامين، وهو الأكثر ارتباطًا بتحركات الاحتياطي الفيدرالي المقبلة، نحو 4.80%، أي أعلى بنحو 0.80 نقطة من الحد الأعلى لنطاق الفيدرالي.
وتسعّر العقود الآجلة احتمالًا يقارب واحدًا من كل خمسة لرفع الفائدة في اجتماع 27-28 أكتوبر، ونحو 80% لاجتماع 8-9 ديسمبر، وهو المسار الذي وصفه. وارتفع المؤشر باتجاه 102.50 بعد حديثه، لكنه توقف دون قمة يوم الاثنين، ثم تراجع لاحقًا إلى ما يزيد قليلًا على 102.00 قبل أن يعاود الارتفاع. إن المزيد من الزيادات دون تحديد اجتماع بعينه يصف ما تسعّره العقود الآجلة بالفعل بدلًا من تغييره.
سقف المؤشر هو أرضية اليورو
يشكل اليورو 57.6% من مؤشر الدولار، وجاءت قمم المؤشر يوم الاثنين والأربعاء والخميس في نفس الربع ساعة الذي سجّل فيه اليورو أدنى مستوياته مقابل الدولار، وفي كل مرة فوق 1.1150 بقليل. وهذا هو أضعف مستوى لليورو منذ مايو 2025، لذا فإن كسر اليورو دون هذا المستوى هو ما سيدفع المؤشر لاختراق 102.50. ودون 1.1150، يكون المستوى التالي الذي تداول عنده اليورو هو قاع مايو 2025 فوق 1.1050 بقليل.
ويُبقي الدين الحكومي الفرنسي اليورو قرب تلك الأرضية. فعائد السندات الفرنسية لأجل 10 سنوات يقترب من 4.90%، مقابل 3.50% في ألمانيا، وبالقرب من الذروة المسجلة في وقت سابق من أكتوبر فوق 5%، وهي الأعلى في عقدين. وقد امتد البيع إلى السندات الإيطالية واليونانية قبيل الانتخابات الرئاسية الفرنسية لعام 2027.
وتهدف موازنة الحكومة لعام 2027 إلى خفض العجز إلى 5% من الناتج الوطني، فيما وصف جهاز الرقابة المالية الفرنسي افتراضاتها الاقتصادية بأنها متفائلة. ودعت النقابات إلى إضراب آخر في 13 أكتوبر، وقال وزير المالية الألماني كلينغبايل يوم الخميس إنه على تواصل مع نظرائه الفرنسيين بشأن السندات.
ومن المتوقع الآن أن يرفع البنك المركزي الأوروبي (ECB) أسعار الفائدة مرتين إضافيتين بحلول مارس 2027، ما يحد من اتساع الفجوة بين أسعار الفائدة الأمريكية ونظيرتها في منطقة اليورو. ويتجه Brent إلى تسجيل أكبر مكسب يومي له في شهر، بينما بقي اليورو، وهو عملة تكتل يشتري تقريبًا كل احتياجاته من Crude Oil من الخارج، داخل نطاقه.
مصدر قلق المحافظ والر على أجندة يوم الجمعة
القلق الذي أشار إليه المحافظ والر يوم الخميس هو أن الارتفاع الأخير في التضخم قد يرفع ما تتوقعه الأسر والشركات بشأنه. ويحمل مسح جامعة ميشيغان (UoM) يوم الجمعة عند الساعة 14:00 بتوقيت غرينتش هذا المقياس، مع توقعات التضخم لعام واحد عند 4.6% في سبتمبر وتوقعات خمس سنوات عند 3.4%.
أما مسح الاحتياطي الفيدرالي في نيويورك نفسه، والمنشور يوم الأربعاء، فقد وضع توقعات العام الواحد عند 3.9% في سبتمبر، ارتفاعًا من 3.6% في أغسطس. وجاءت طلبات إعانة البطالة عند 197 ألفًا يوم الخميس مقابل توقعات عند 200 ألف، وهو ما ينسجم مع رؤيته بأن سوق العمل مستقرة ويجعل التضخم المبرر الوحيد لرفع مبكر للفائدة.
وتُعد قراءة لعام واحد فوق 4.6% النتيجة التي قد تدفع المؤشر لاختراق 102.50، بينما تُبقي القراءة الأضعف ديسمبر باعتباره الاجتماع الوحيد المسعّر. ومن الممكن أن يؤدي مسح واحد لتوقعات الأسر إلى تقديم موعد الرفع التالي ستة أسابيع، من 9 ديسمبر إلى 28 أكتوبر. وتمنح العقود الآجلة هذا الاحتمال فرصة واحدة من كل خمسة، ولم يرفع أي شيء في خطاب الخميس هذه النسبة.
المستويات والانحياز
المقاومة: أوقف مستوى 102.50 المؤشر يوم الاثنين والأربعاء والخميس، وكانت قمة يوم الاثنين فوقه بقليل هي الأعلى منذ أبريل 2025. ويُعد 103.00 المستوى الدائري التالي في الأعلى.
الدعم: دخل المشترون فوق 102.00 بقليل خلال تراجع يوم الخميس. وقد صمد كل قاع منذ 1 أكتوبر فوق 101.50، حيث انتهى نطاق أواخر سبتمبر.
الانحياز: يميل الاتجاه إلى البيع ما دام 102.50 يشكل سقفًا، مستهدفًا أولًا 102.00 ثم 101.50. وعلى الرسم البياني اليومي، يسجل مؤشر القوة النسبية العشوائي (Stoch RSI) نحو 92 ويتراجع من أعلى نطاقه. ويصبح سيناريو البيع خاطئًا عند إغلاق يومي فوق 102.50، ما يفتح المجال أمام 103.00.
الرسم البياني اليومي لمؤشر DXY
الأسئلة الشائعة حول الدولار الأمريكي
الدولار الأمريكي (USD) هو العملة الرسمية للولايات المتحدة الأمريكية، وهو العملة «الفعلية» لعدد كبير من الدول الأخرى حيث يُتداول إلى جانب العملات المحلية. وهو العملة الأكثر تداولًا في العالم، إذ يستحوذ على أكثر من 88% من إجمالي حجم تداول سوق الصرف الأجنبي العالمي، أو ما متوسطه 6.6 تريليون دولار من المعاملات يوميًا، وفقًا لبيانات عام 2022. وبعد الحرب العالمية الثانية، حل الدولار الأمريكي محل الجنيه الإسترليني كعملة احتياطية عالمية. وعلى مدى معظم تاريخه، كان الدولار الأمريكي مدعومًا بالذهب، إلى أن ألغى اتفاق بريتون وودز في عام 1971 معيار الذهب.
العامل الفردي الأهم الذي يؤثر في قيمة الدولار الأمريكي هو السياسة النقدية التي يشكلها الاحتياطي الفيدرالي (Fed). ولدى الاحتياطي الفيدرالي مهمتان: تحقيق استقرار الأسعار (السيطرة على التضخم) وتعزيز التوظيف الكامل. وأداته الأساسية لتحقيق هذين الهدفين هي تعديل أسعار الفائدة. وعندما ترتفع الأسعار بسرعة كبيرة ويكون التضخم أعلى من هدف الاحتياطي الفيدرالي البالغ 2%، يرفع الاحتياطي الفيدرالي أسعار الفائدة، ما يدعم قيمة الدولار الأمريكي. وعندما ينخفض التضخم دون 2% أو يكون معدل البطالة مرتفعًا جدًا، قد يخفض الاحتياطي الفيدرالي أسعار الفائدة، ما يضغط على العملة الأمريكية.
في الحالات القصوى، يمكن للاحتياطي الفيدرالي أيضًا طباعة المزيد من الدولارات وتطبيق التيسير الكمي (QE). والتيسير الكمي هو العملية التي يزيد من خلالها الاحتياطي الفيدرالي تدفق الائتمان بشكل كبير في نظام مالي متعثر. وهو إجراء غير تقليدي في السياسة النقدية يُستخدم عندما يجف الائتمان لأن البنوك لا تقرض بعضها بعضًا (خوفًا من تعثر الطرف المقابل). وهو الملاذ الأخير عندما يكون من غير المرجح أن يحقق مجرد خفض أسعار الفائدة النتيجة المطلوبة. وكان هذا هو السلاح المفضل للاحتياطي الفيدرالي لمكافحة أزمة الائتمان التي وقعت خلال الأزمة المالية العالمية الكبرى في عام 2008. ويتضمن ذلك قيام الاحتياطي الفيدرالي بطباعة المزيد من الدولارات واستخدامها لشراء السندات الحكومية الأمريكية بشكل أساسي من المؤسسات المالية. وعادة ما يؤدي التيسير الكمي إلى إضعاف الدولار الأمريكي.
التشديد الكمي (QT) هو العملية العكسية التي يتوقف فيها الاحتياطي الفيدرالي عن شراء السندات من المؤسسات المالية ولا يعيد استثمار أصل السندات التي يحوزها عند استحقاقها في مشتريات جديدة. وعادة ما يكون ذلك إيجابيًا للدولار الأمريكي.
المقالات الشائعة
1الدولار السنغافوري: من المحتمل حدوث مزيد من الضعف مقابل الدولار الأمريكي – UOB2توقعات سعر Cardano: هبوط ADA إلى ما دون 0.25 دولار مع تراجع مشاركة المستثمرين الأفراد3ترامب، الرئيس الأمريكي، يستبعد توجيه ضربة إلى إيران قبل انتخابات التجديد النصفي، واستئناف المحادثات4استقر مؤشر الدولار دون تغيير مع امتناع محافظ الاحتياطي الفيدرالي والر عن تحديد موعد لمزيد من رفع أسعار الفائدة5يرتفع النفط الخام تدريجيًا على خلفية الهجمات القياسية على ناقلات النفط وصواريخ الحوثيين6محضر Banxico يشير إلى مخاطر صعودية للتضخم رغم تثبيت الفائدة عند 6.50%7يتراجع الدولار الأسترالي مع استمرار دعم الدولار الأمريكي بفعل تشدد الاحتياطي الفيدرالي وارتفاع عوائد السندات الأمريكية.8يلقى الجنيه الإسترليني طلبًا متزايدًا مع ترقب Waller من الاحتياطي الفيدرالي وقفًا مؤقتًا في أكتوبر9توقعات أسعار الفضة: XAG/USD يتراجع إلى ما دون 60 دولارًا مع احتفاظ البائعين بالسيطرة
أسعار مباشرة


كل شيء عن FOREX
الارتباط بين الأصول: كيف تقرأ العلاقة بين الذهب والدولار وعوائد السندات
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني [email protected]
الموقع الإلكتروني https://www.tmgm-asia.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: [email protected]
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: [email protected]
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: [email protected]
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: [email protected]
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة