

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Euro gibt anfängliche Gewinne ab, während sich der US-Dollar erholt
- Der Euro fällt gegenüber dem US-Dollar auf rund 1,1213 zurück, während sich die US-Währung erholt.
- Höhere Ölpreise scheinen die Erholung des US-Dollars gestützt zu haben.
- Die fiskalischen Risiken Frankreichs greifen auf andere Länder der Eurozone über.
Der Euro (EUR) gibt seine anfänglichen Gewinne gegenüber dem US-Dollar (USD) wieder ab und notiert am Dienstag im europäischen Handel bei rund 1,1213 nahezu unverändert. Das Hauptwährungspaar fällt zurück, da sich der US-Dollar angesichts eines weiteren Anstiegs der Ölpreise kräftig erholt.
Im europäischen Handel erholt sich der US-Dollar-Index (DXY), der den Wert des Greenback gegenüber sechs wichtigen Währungen misst, von seinem Tagestief bei 101,74 auf rund 101,91. Dennoch liegt der DXY weiterhin 0,13 % im Minus.
Der Preis für WTI-Öl steigt um 2,15 % auf rund 100,20 US-Dollar und erreicht damit den höchsten Stand seit über einem Monat. Die anhaltenden Konflikte im Nahen Osten, bei denen der Iran mit einer Ausweitung der Blockade auf weitere Seewege droht, haben die Risikoprämie bei den Ölpreisen erhöht.
Höhere Ölpreise lösen die Verankerung der globalen Inflationserwartungen, ein Szenario, das die Wahrscheinlichkeit von Zinserhöhungen durch die Zentralbanken erhöht.
Der US-Dollar entwickelte sich in der vergangenen Woche aufgrund von Bedenken hinsichtlich des Optimismus rund um künstliche Intelligenz (KI) unterdurchschnittlich.
Analysten von MUFG betonen, dass die US-Finanzmärkte „in hohem Maße von der starken Nachfrage ausländischer Anleger profitiert haben, die vom Optimismus rund um KI getragen wurde“. Sie weisen darauf hin, dass ausländische Anleger „in den zwölf Monaten bis Juli US-Aktien im Wert von 942 Milliarden US-Dollar kauften, während die Käufe von US-Unternehmensanleihen im selben Zeitraum deutlich auf 452 Milliarden US-Dollar stiegen“. MUFG argumentiert, diese „beträchtlichen Zuflüsse verdeutlichen, wie eng der USD inzwischen mit der Suche der Anleger nach höheren Renditen an den US-Finanzmärkten verknüpft ist, statt von seinem traditionellen Status als sicherer Hafen zu profitieren“. Allerdings warnen sie: „Diese Dynamik macht den USD zugleich anfälliger für eine Trendwende, falls sich die Stimmung gegenüber KI verschlechtert.“
Unterdessen haben die fiskalischen Turbulenzen in Frankreich, die auf andere Länder der Eurozone übergreifen, die Attraktivität des Euro geschmälert.
Analysten der Deutschen Bank heben hervor, wie die jüngsten politischen Turbulenzen in Frankreich die europäischen Märkte erfasst haben, und merken an, dass „diese Marktsorgen um die französische Verschuldung auch auf andere Länder und Anlageklassen übergriffen“. Sie weisen darauf hin, dass „der Renditeaufschlag zehnjähriger italienischer Staatsanleihen gegenüber Bundesanleihen an diesem Tag ebenfalls um 4,7 Basispunkte auf 111 Basispunkte stieg, während der spanische Renditeaufschlag um 1,2 Basispunkte auf 62 Basispunkte zunahm“.
Technische Analyse zu EUR/USD
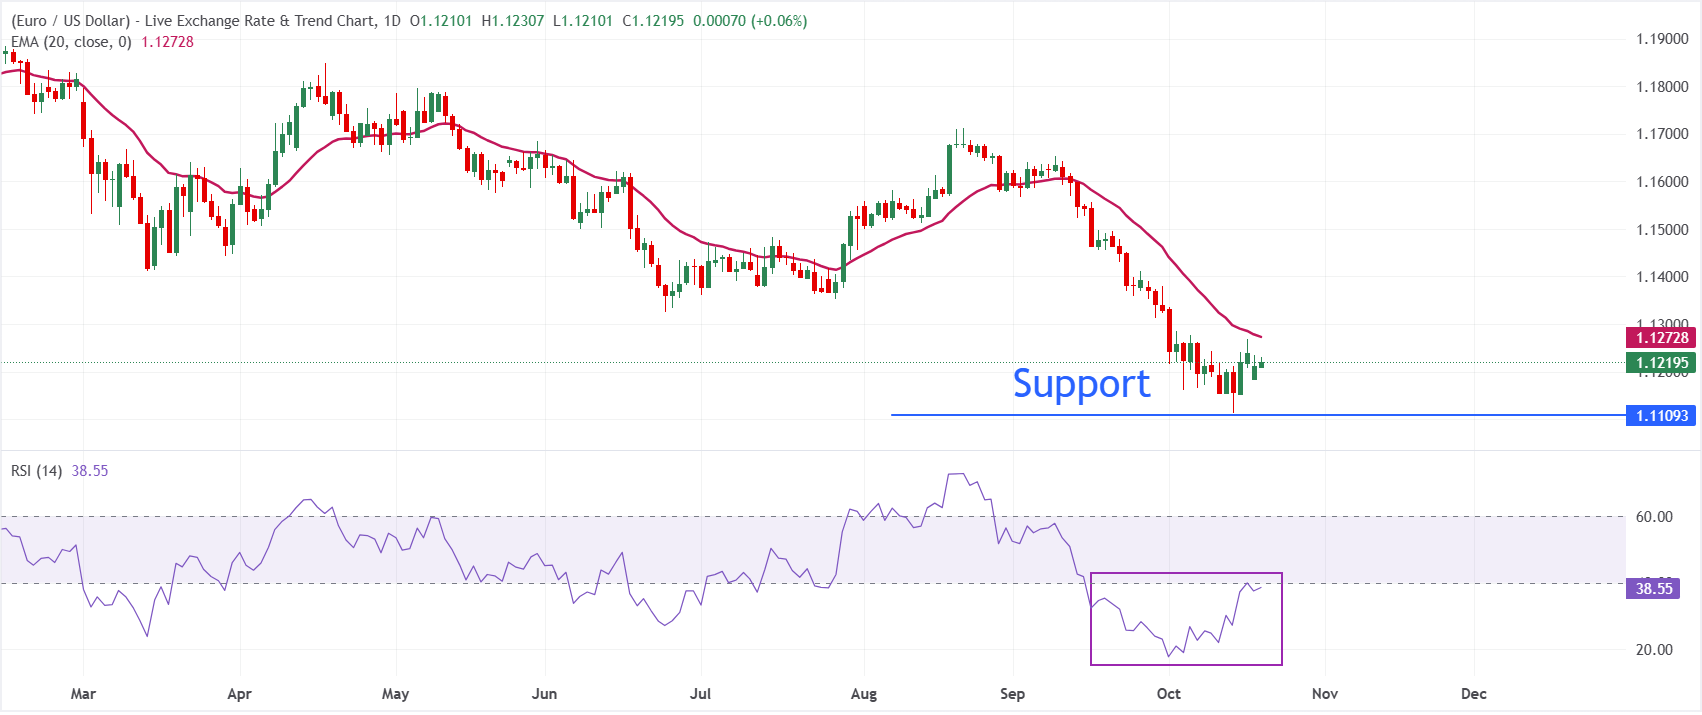
Im Tageschart notiert EUR/USD bei 1,1219 und behält kurzfristig eine bärische Tendenz bei, da das Paar unter dem exponentiellen gleitenden Durchschnitt über 20 Perioden (EMA) bei 1,1273 bleibt. Dass es dem Paar nicht gelingt, diesen kurzfristigen EMA zurückzuerobern, deutet darauf hin, dass Kursanstiege durch Verkaufsangebot auf höheren Niveaus begrenzt werden. Zugleich bleibt der Relative-Stärke-Index (14) mit 38,5 unter der neutralen 50er-Marke, was eher auf anhaltenden Abwärtsdruck als auf eine nachhaltige Erholung hindeutet.
Auf der Oberseite liegt der unmittelbare Widerstand am 20-Perioden-EMA bei 1,1273. Dieser muss überwunden werden, um die derzeitige bärische Tendenz abzuschwächen und den Weg für eine beständigere Erholung zu ebnen. Solange dieses Niveau nicht zurückerobert wird, dürfte der Kurs bei einer Annäherung an den EMA anfällig für erneute Verkäufe bleiben. Das Fehlen nahe gelegener technischer Unterstützungen im Chart verstärkt dabei das Risiko weiterer Kursrückgänge, falls die Verkäufer wieder die Kontrolle übernehmen.
(Die technische Analyse dieses Artikels wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
Häufig gestellte Fragen zum US-Dollar
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten von Amerika und die De-facto-Währung zahlreicher anderer Länder, in denen er neben lokalen Banknoten im Umlauf ist. Er ist die meistgehandelte Währung der Welt und hat laut Daten aus dem Jahr 2022 einen Anteil von über 88 % am weltweiten Devisenumsatz. Dies entspricht einem durchschnittlichen Transaktionsvolumen von 6,6 Billionen US-Dollar pro Tag. Nach dem Zweiten Weltkrieg löste der USD das britische Pfund als weltweite Reservewährung ab. Die meiste Zeit seiner Geschichte war der US-Dollar durch Gold gedeckt, bis mit dem Bretton-Woods-Abkommen im Jahr 1971 der Goldstandard abgeschafft wurde.
Der wichtigste einzelne Einflussfaktor für den Wert des US-Dollars ist die Geldpolitik, die von der US-Notenbank Federal Reserve (Fed) bestimmt wird. Die Fed hat ein duales Mandat: Preisstabilität zu gewährleisten (die Inflation zu kontrollieren) und Vollbeschäftigung zu fördern. Ihr wichtigstes Instrument zur Erreichung dieser beiden Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem 2-%-Ziel der Fed liegt, erhöht die Fed die Zinsen, was den Wert des USD stützt. Sinkt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, kann die Fed die Zinsen senken, was den Greenback belastet.
In Extremsituationen kann die Federal Reserve auch zusätzliche US-Dollar schaffen und eine quantitative Lockerung (Quantitative Easing, QE) einleiten. QE ist ein Verfahren, mit dem die Fed den Kreditfluss in einem blockierten Finanzsystem erheblich ausweitet. Es handelt sich um eine unkonventionelle geldpolitische Maßnahme, die eingesetzt wird, wenn die Kreditvergabe zum Erliegen gekommen ist, weil Banken einander aus Angst vor dem Ausfall der Gegenpartei keine Kredite mehr gewähren. Sie ist das letzte Mittel, wenn eine bloße Senkung der Zinsen voraussichtlich nicht das erforderliche Ergebnis erzielen würde. Die Fed setzte dieses Instrument bevorzugt ein, um die Kreditklemme während der großen Finanzkrise 2008 zu bekämpfen. Dabei schafft die Fed zusätzliche US-Dollar und kauft damit vorwiegend von Finanzinstituten US-Staatsanleihen. QE führt in der Regel zu einem schwächeren US-Dollar.
Die quantitative Straffung (Quantitative Tightening, QT) ist der umgekehrte Prozess: Die Federal Reserve stellt den Ankauf von Anleihen bei Finanzinstituten ein und legt die Rückzahlungen aus fällig werdenden Anleihen in ihrem Bestand nicht in neue Anleihen an. Dies wirkt sich in der Regel positiv auf den US-Dollar aus.
BELIEBTE ARTIKEL
1Euro gibt anfängliche Gewinne ab, während sich der US-Dollar erholt2Silberpreis heute: Silber legt laut FXStreet-Daten zu3Brasilianischer Real: Wahlbedingte Kursgewinne und Risiken – Commerzbank4Dow-Jones-Futures steigen: Märkte setzen auf unveränderte Fed-Zinsen und Erholung im Technologiesektor5ZEW-Umfrage Deutschland: Konjunkturerwartungen verschlechtern sich im Oktober deutlich auf 28,16Euro: Politische Spannungen in Frankreich erhöhen die Volatilität – Rabobank7US-Dollar-Index: Kursprognose – Untere Begrenzung des Aufwärtskanals nahe 101,50 wird getestet8Silberpreisprognose: XAG/USD steigt angesichts sinkender US-Anleiherenditen auf knapp 57,30 US-Dollar9Kanadischer Dollar: Unternehmensstimmung trübt sich bei steigenden Preisen ein – RBC
LIVE-KURSE


ALLES ÜBER OIL
5 beste Öl-Handelsplattformen 2026 (Brent und WTI)
WTI vs. Brent-Rohöl
Was sind Öl-Futures: Wie sie funktionieren, Vor- und Nachteile, und wie man sie handelt
Gold-Öl-Verhältnis: Wie wirkt sich der Krieg im Iran auf die Goldpreise aus?
So wählen Sie die beste Plattform für den Ölhandel aus
Öl-Handelszeiten: Die beste Zeit für den Handel mit Rohöl (Brent und WTI)
8 Faktoren, die die Ölpreise beeinflussen
Was ist der Handel mit Öl: So funktioniert er, Möglichkeiten des Handels
Was ist WTI-Öl: Bedeutung, Zweck, wie man es handelt
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns












Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: [email protected]
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: [email protected]
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: [email protected]
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: [email protected]
Copyright © TMGM. Alle Rechte vorbehalten