

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Für den Euro stehen zunächst die Einkaufsmanagerindizes und am Wochenende Frankreichs Bonitätsbewertung an
- EUR/USD tritt unter 1,1250 auf der Stelle, während Frankreichs zehnjährige Anleiherendite über 5 % steigt.
- Vier Kursanstiege im Oktober, jeder endet unter dem Hoch des vorherigen.
- Moody’s überprüft am Freitag Frankreichs Kreditrating.
Die Rendite zehnjähriger französischer Staatsanleihen stieg am Mittwoch erstmals seit 2002 über 5 %, doch der Euro reagierte kaum darauf. EUR/USD notiert knapp unter 1,1250, und jeder der vier Kursanstiege seit dem 2. Oktober endete unter dem Hoch des vorherigen. Der französische Renditeaufschlag belastet die Währung, und die Zinsdifferenz zu den USA verändert sich nicht, um dies auszugleichen: Sowohl von der Fed als auch von der Europäischen Zentralbank (EZB) wird erwartet, dass sie die Zinsen im Oktober unverändert lassen und im Dezember anheben.
Frankreich zahlt für zehnjährige Kredite inzwischen 1,6 Prozentpunkte mehr als Deutschland
Die Rendite zehnjähriger französischer Staatsanleihen stieg kurzzeitig auf etwas über 5 %, bevor sie wieder darunter fiel. Der Abstand zu zehnjährigen deutschen Bundesanleihen, deren Rendite bei rund 3,4 % liegt, weitete sich auf etwa 1,6 Prozentpunkte aus und erreichte damit den höchsten Stand seit 2012. Die Kosten für die Absicherung französischer Schuldtitel gegen einen Zahlungsausfall über fünf Jahre sind so hoch wie zuletzt 2013. Die Staatsverschuldung liegt bei nahezu 120 % der Wirtschaftsleistung. Die parlamentarische Debatte über den Haushalt für 2027 wird am 27. Oktober fortgesetzt, nachdem mehr als 2.000 Änderungsanträge sie verzögert hatten.
Ein höherer französischer Renditeaufschlag belastet den Euro insgesamt, weil er die Wahrscheinlichkeit erhöht, dass die EZB zwischen ihrem Inflationsziel und dem Anleihemarkt eines Mitgliedstaats wählen muss. Das 2022 für einen solchen Zielkonflikt geschaffene Instrument der EZB zur Absicherung der geldpolitischen Transmission (Transmission Protection Instrument, TPI) wurde bislang nie eingesetzt. EZB-Präsidentin Lagarde erklärte am 14. Oktober, Frankreich müsse die Lösung im eigenen Land, in seiner eigenen Haushaltspolitik, finden.
Ein Teil des Renditeaufschlags ist politisch bedingt. Studentenproteste haben in Paris, Bordeaux und Nizza zu örtlich begrenzten Ausgangssperren geführt. Bei den für Samstag geplanten Demonstrationen sollen Soldaten die Polizei unterstützen, einen Tag nach der Überprüfung des französischen Ratings durch Moody’s.
Die für EUR/USD maßgebliche Zinsdifferenz dürfte bis Dezember feststehen
Der Einlagensatz der EZB liegt nach den Anhebungen im Juni und September bei 2,50 %. Händler preisen eine Wahrscheinlichkeit von etwa 95 % dafür ein, dass er am 29. Oktober unverändert bleibt. Die Inflation im Euroraum lag im September bei 3,8 %, wobei Energie gegenüber dem Vorjahr um 18,9 % teurer wurde. Die Inflation ohne Energie, Nahrungsmittel, Alkohol und Tabak betrug 2,5 %. Eine Zinserhöhung kann wenig gegen Energiekosten ausrichten, die vom Krieg zwischen den USA und dem Iran bestimmt werden.
EZB-Chefvolkswirt Lane signalisierte am Mittwoch angesichts der anhaltend hohen Energieinflation Zurückhaltung bei weiteren Schritten. Bundesbankpräsident Nagel erklärte am 16. Oktober, er könne eine weitere Anhebung nicht ausschließen. Das Zinszielband der Fed liegt bei 3,75 % bis 4,00 %, und Prognosemärkte beziffern die Wahrscheinlichkeit unveränderter Zinsen am 28. Oktober auf knapp 86 %. Da erwartet wird, dass beide Notenbanken im Oktober pausieren und im Dezember handeln, dürfte sich der Zinsabstand zwischen den USA und dem Euroraum bis dahin nicht verändern. Chefvolkswirt Lane sagte außerdem, eine stärkere Nutzung des Euro außerhalb Europas könne der EZB helfen, die Preise zu kontrollieren. Dabei ging das größte Risiko für die Währung an diesem Tag von innerhalb des Euroraums aus.
Am Freitag kommen die Einkaufsmanagerindizes vor Moody’s, danach folgt das Wochenende
Der Gouverneur der Banca d’Italia, Panetta, spricht am Donnerstag um 12:15 Uhr GMT. Für das um 14:00 Uhr GMT veröffentlichte vorläufige Verbrauchervertrauen im Euroraum wird ein Wert von −17 nach −16,5 erwartet. Die Einkaufsmanagerindizes (PMI) der Hamburg Commercial Bank (HCOB) folgen am Freitag um 08:00 Uhr GMT. Für das verarbeitende Gewerbe werden 52,8 nach 52,9 und für den Dienstleistungssektor 52,8 nach 53,0 prognostiziert. EZB-Direktoriumsmitglied Cipollone spricht um 14:00 Uhr GMT.
Die US-Einkaufsmanagerindizes von S&P Global folgen am Freitag um 13:45 Uhr GMT. Erwartet werden 55,6 für das verarbeitende Gewerbe und 57,9 für den Dienstleistungssektor, beides über den für den Euroraum prognostizierten Werten. Der Dollar-Index liegt knapp unter 102,00 und damit unter dem im Oktober erreichten 18-Monats-Hoch nahe 103,00. EUR/USD hat vom schwächeren Dollar kaum profitiert. Moody’s überprüft Frankreich am selben Tag, an dem die Einkaufsmanagerindizes veröffentlicht werden. Nach EU-Vorschriften müssen Ratingagenturen ihre Entscheidungen zu Staaten nach dem europäischen Börsenschluss veröffentlichen. EUR/USD reagiert somit zunächst auf die Einkaufsmanagerindizes, ohne dass das Rating bekannt ist, und startet am Montag mit dieser neuen Information in den Handel.
Die Kursmarken des Euro bei einer Folge tieferer Hochs
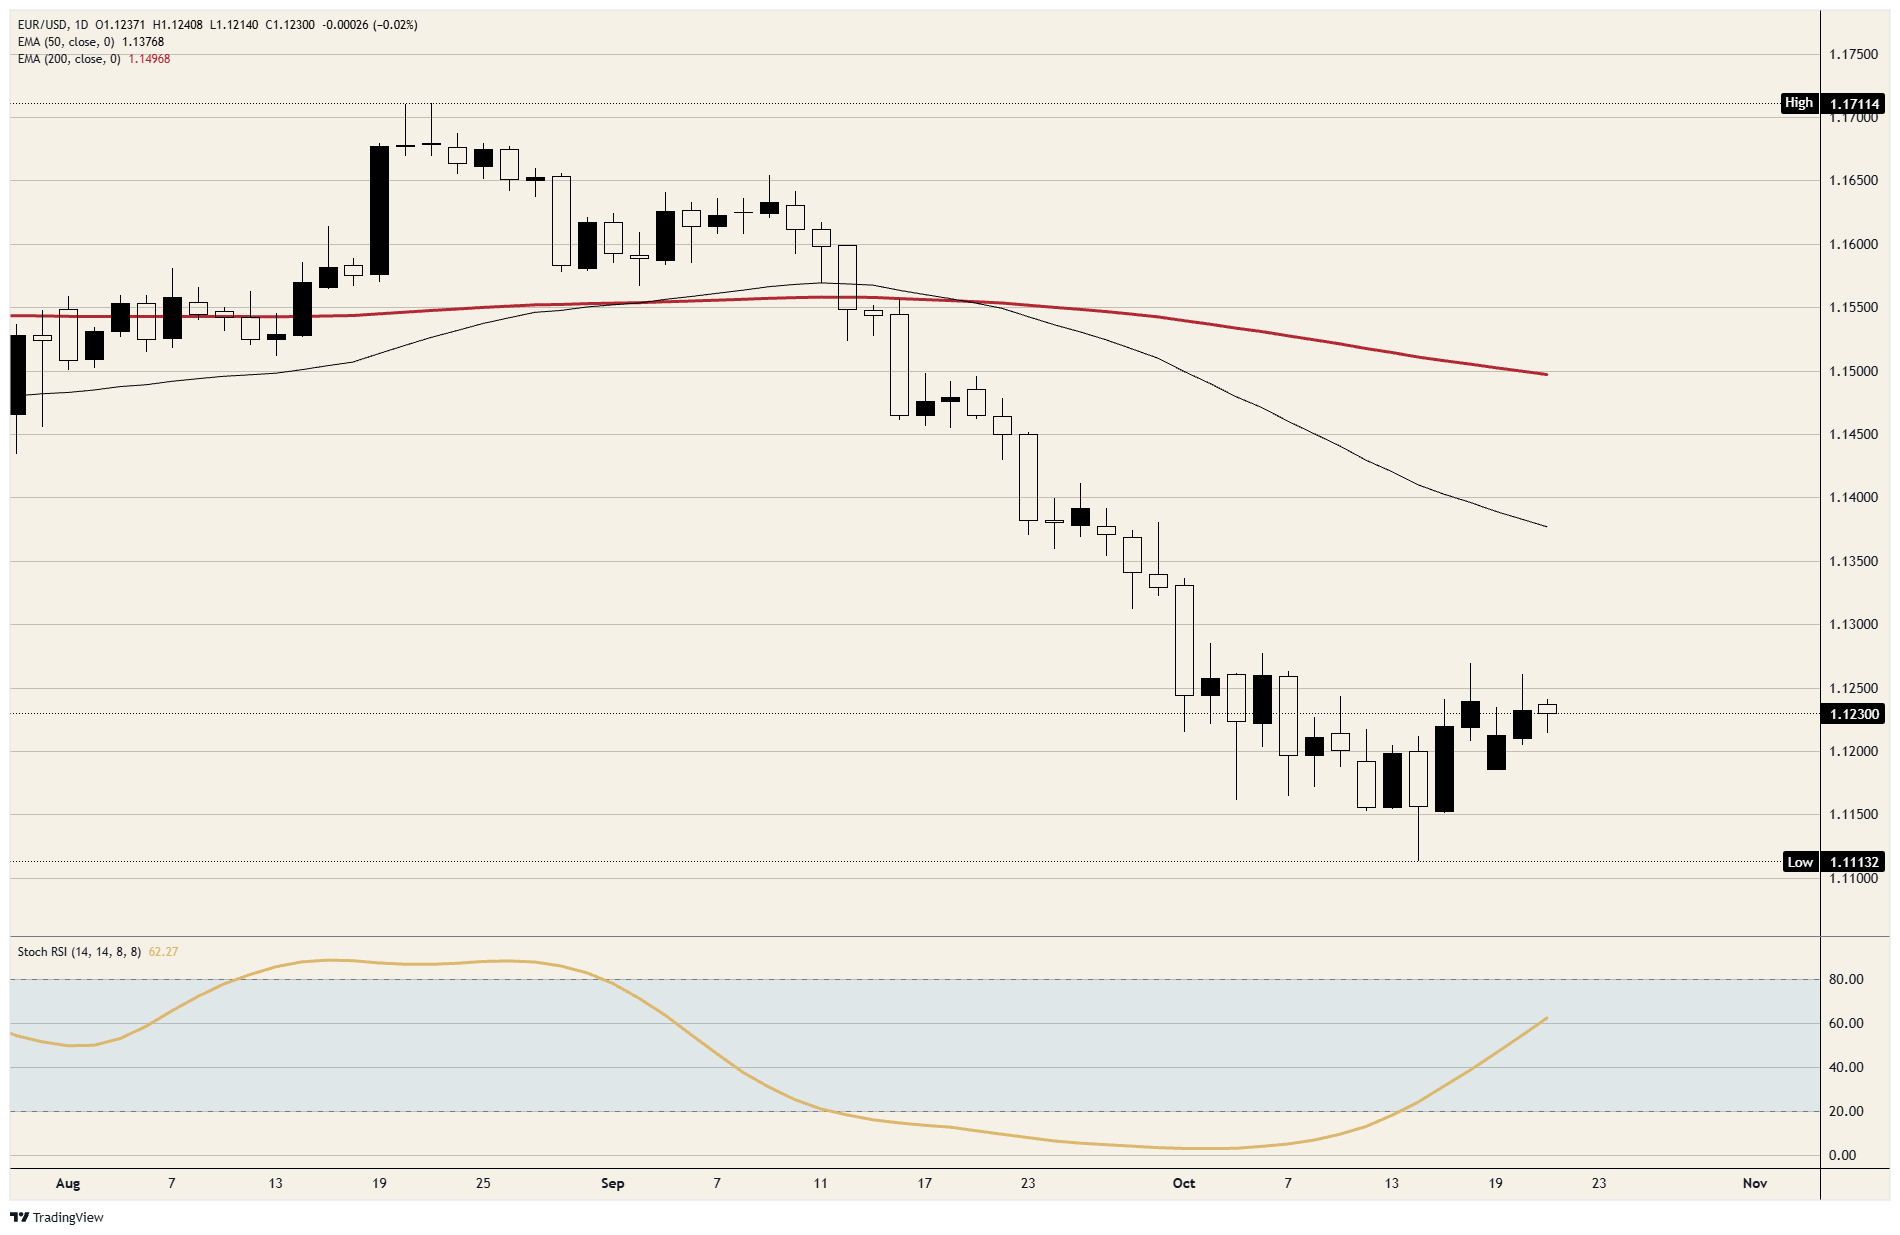
Widerstand: Die Marke von 1,1250 begrenzte am Mittwoch die Aufwärtsbewegung, nachdem das Hoch vom Dienstag nur knapp darüber gelegen hatte. Die Oktoberhochs sind seit dem 2. Oktober, als sie noch knapp unter 1,1300 lagen, schrittweise gesunken. EUR/USD hat seit dem 1. Oktober nicht mehr über 1,1300 notiert.
Unterstützung: Die Marke von 1,1200 hält, seit der Kurs am Montag kurz darunter gefallen war. Bei 1,1150 lag am 12. und 15. Oktober die Untergrenze. Das Tief vom 14. Oktober knapp über 1,1100 bildet den unteren Rand der Handelsspanne.
Tendenz: Unterhalb von 1,1250 auf Schlusskursbasis werden Short-Positionen bevorzugt, mit Kurszielen bei 1,1150 und anschließend 1,1100. Der stochastische Relative-Stärke-Index (Stoch RSI) auf Tagesbasis ist seit Mitte Oktober von nahezu null auf etwa 62 gestiegen und legt weiter zu. Dies könnte die Folge tieferer Hochs durchbrechen. Ein Tagesschluss über 1,1300 beendet die Short-Position.
EUR/USD-Tageschart
Häufig gestellte Fragen zum Euro
Der Euro ist die Währung der 20 Länder der Europäischen Union, die dem Euroraum angehören. Er ist nach dem US-Dollar die am zweithäufigsten gehandelte Währung der Welt. Im Jahr 2022 entfielen auf ihn 31 % aller Devisentransaktionen, bei einem durchschnittlichen täglichen Umsatz von über 2,2 Billionen US-Dollar. EUR/USD ist mit einem geschätzten Anteil von 30 % an allen Transaktionen das meistgehandelte Währungspaar der Welt, gefolgt von EUR/JPY (4 %), EUR/GBP (3 %) und EUR/AUD (2 %).
Die Europäische Zentralbank (EZB) mit Sitz in Frankfurt am Main ist die Notenbank des Euroraums. Sie legt die Zinssätze fest und steuert die Geldpolitik. Das vorrangige Mandat der EZB ist die Gewährleistung von Preisstabilität. Dies bedeutet, entweder die Inflation einzudämmen oder das Wachstum anzukurbeln. Ihr wichtigstes Instrument ist die Anhebung oder Senkung der Zinssätze. Relativ hohe Zinsen – oder die Erwartung höherer Zinsen – stützen in der Regel den Euro und umgekehrt. Der EZB-Rat trifft seine geldpolitischen Entscheidungen auf Sitzungen, die achtmal im Jahr stattfinden. Die Entscheidungen werden von den Präsidenten der nationalen Zentralbanken des Euroraums und sechs ständigen Mitgliedern getroffen, darunter EZB-Präsidentin Christine Lagarde.
Die am Harmonisierten Verbraucherpreisindex (HVPI) gemessenen Inflationsdaten des Euroraums sind eine wichtige volkswirtschaftliche Kennzahl für den Euro. Steigt die Inflation stärker als erwartet, insbesondere über das EZB-Ziel von 2 %, muss die EZB die Zinsen anheben, um sie wieder unter Kontrolle zu bringen. Im Vergleich zu anderen Währungsräumen relativ hohe Zinsen stützen in der Regel den Euro, da sie die Region für internationale Anleger attraktiver machen, die ihr Geld anlegen möchten.
Veröffentlichte Konjunkturdaten geben Aufschluss über den Zustand der Wirtschaft und können sich auf den Euro auswirken. Kennzahlen wie das BIP, Einkaufsmanagerindizes für das verarbeitende Gewerbe und den Dienstleistungssektor, Beschäftigungsdaten sowie Umfragen zum Verbrauchervertrauen können die Kursrichtung der Gemeinschaftswährung beeinflussen. Eine starke Wirtschaft ist gut für den Euro. Sie zieht nicht nur mehr ausländische Investitionen an, sondern kann die EZB auch zu Zinserhöhungen veranlassen, die den Euro unmittelbar stärken. Fallen die Konjunkturdaten dagegen schwach aus, dürfte der Euro nachgeben. Besonders wichtig sind die Konjunkturdaten der vier größten Volkswirtschaften des Euroraums (Deutschland, Frankreich, Italien und Spanien), da auf sie 75 % der Wirtschaftsleistung des Euroraums entfallen.
Eine weitere wichtige Datenveröffentlichung für den Euro ist die Handelsbilanz. Diese Kennzahl misst die Differenz zwischen den Exporteinnahmen eines Landes und seinen Ausgaben für Importe über einen bestimmten Zeitraum. Produziert ein Land stark nachgefragte Exportgüter, gewinnt seine Währung allein durch die zusätzliche Nachfrage ausländischer Käufer, die diese Waren erwerben möchten, an Wert. Ein positiver Handelsbilanzsaldo stärkt daher eine Währung, während ein negativer Saldo sie schwächt.
BELIEBTE ARTIKEL
1Japanischer Yen kaum verändert: Vizechef der Bank of Japan betont Inflationsrisiko2AUD/JPY-Kursprognose: Doppelboden rückt 113,50 ins Visier der Bullen3Chinesischer Yuan: Schrittweise Aufwertung gegenüber dem US-Dollar in Richtung 6,6640 – UOB4GBP/JPY-Kursprognose: Doji stellt Entschlossenheit der Bullen unterhalb von 212,00 auf die Probe5Für den Euro stehen zunächst die Einkaufsmanagerindizes und am Wochenende Frankreichs Bonitätsbewertung an6Australischer Dollar trotzt Nervosität wegen des Iran-Kriegs, während sich Wetten auf eine RBA-Zinserhöhung verdoppeln7Britisches Pfund: Zinserhöhung im November vor Veröffentlichung der Einzelhandelsumsätze bereits eingepreist8Neuseelands Verbraucherpreisinflation sinkt im dritten Quartal auf 3,7 % zum Vorjahr, erwartet waren 3,8 %9Indonesische Rupiah: Abwertungstendenz angesichts des MSCI-Risikos – MUFG
LIVE-KURSE


ALLES ÜBER FOREX
Bedeutung eines Margin Calls: Was er ist, was ihn auslöst und wie man ihn vermeidet
Die stärkste Währung der Welt
Ist Forex-Trading halal?
Beste Zeit für den Forex-Handel
Devisenhandel vs. Futures-Handel
Forex-Handel vs. Aktienhandel
Forex-Handel vs. Krypto-Handel
Ist der Forex-Handel im Jahr 2026 profitabel?
10 Risiken des Devisenhandels
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns












Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: [email protected]
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: [email protected]
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: [email protected]
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: [email protected]
Copyright © TMGM. Alle Rechte vorbehalten