

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Les prix à la production grimpent de 6,3 %. Les prix à la consommation de seulement 3,7 %. Ce graphique montre qui absorbe la différence.
L’indice des prix à la production a augmenté de 6,3 % sur un an en septembre, contre 3,7 % pour l’indice des prix à la consommation, soit l’écart le plus important depuis 2022. Au sein du S&P 500, les entreprises de l’énergie et de la technologie encaissent la différence, les autres la paient, et le tour des consommateurs viendra en 2027.
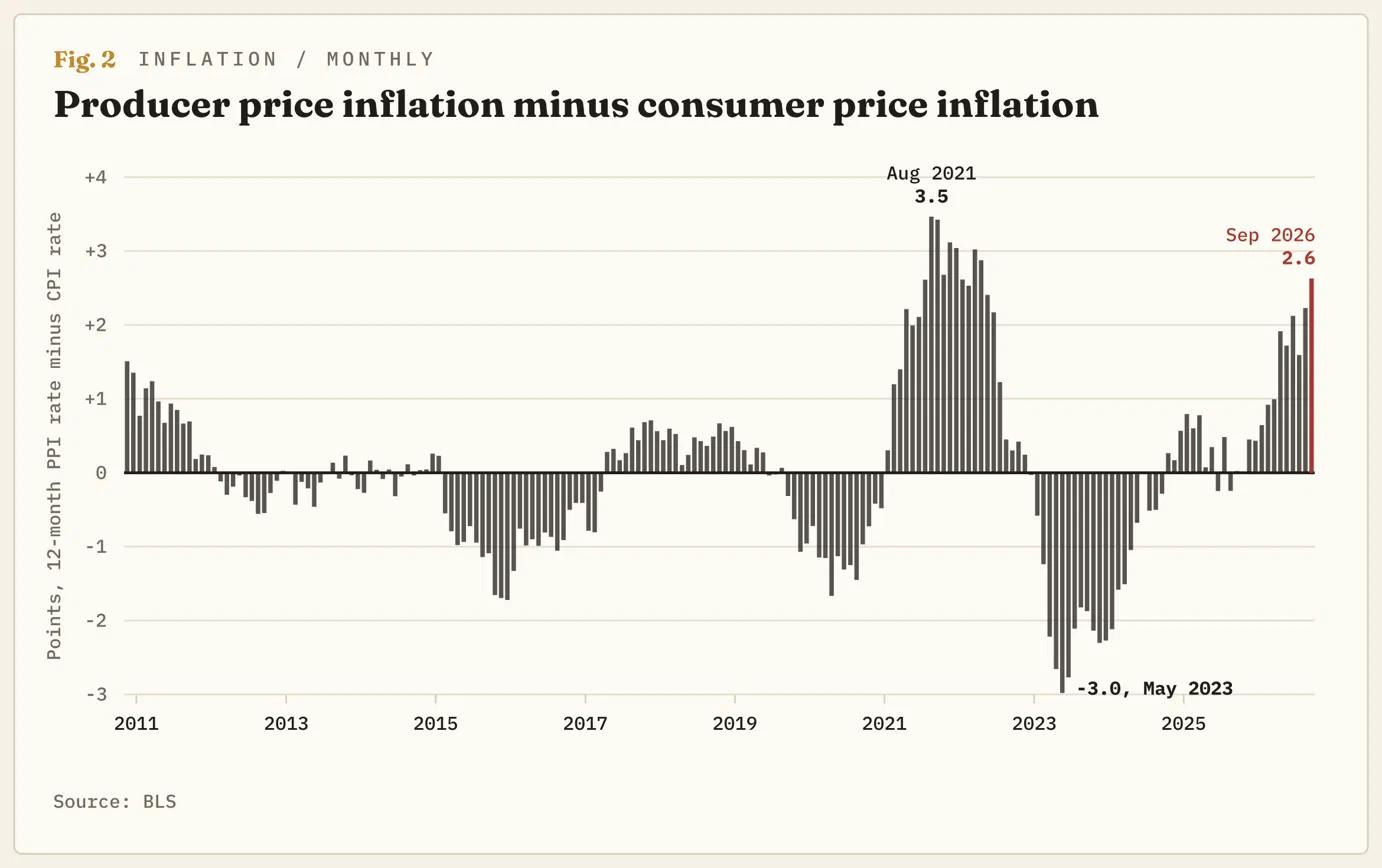
Le Bureau of Labor Statistics (BLS) publie chaque mois deux indicateurs d’inflation, qui ont divergé en septembre. L’indice des prix à la production (PPI) mesure les prix perçus par les entreprises américaines pour ce qu’elles vendent. Il a progressé de 6,3 % sur un an, sa plus forte hausse depuis décembre 2022. L’indice des prix à la consommation (CPI), qui mesure les prix payés par les ménages, a augmenté de 3,7 %. Cet écart de 2,6 points est le huitième plus important des 16 années écoulées depuis que le PPI est publié sous sa forme actuelle. Les sept mois ayant enregistré un écart supérieur se situent tous entre août 2021 et avril 2022.
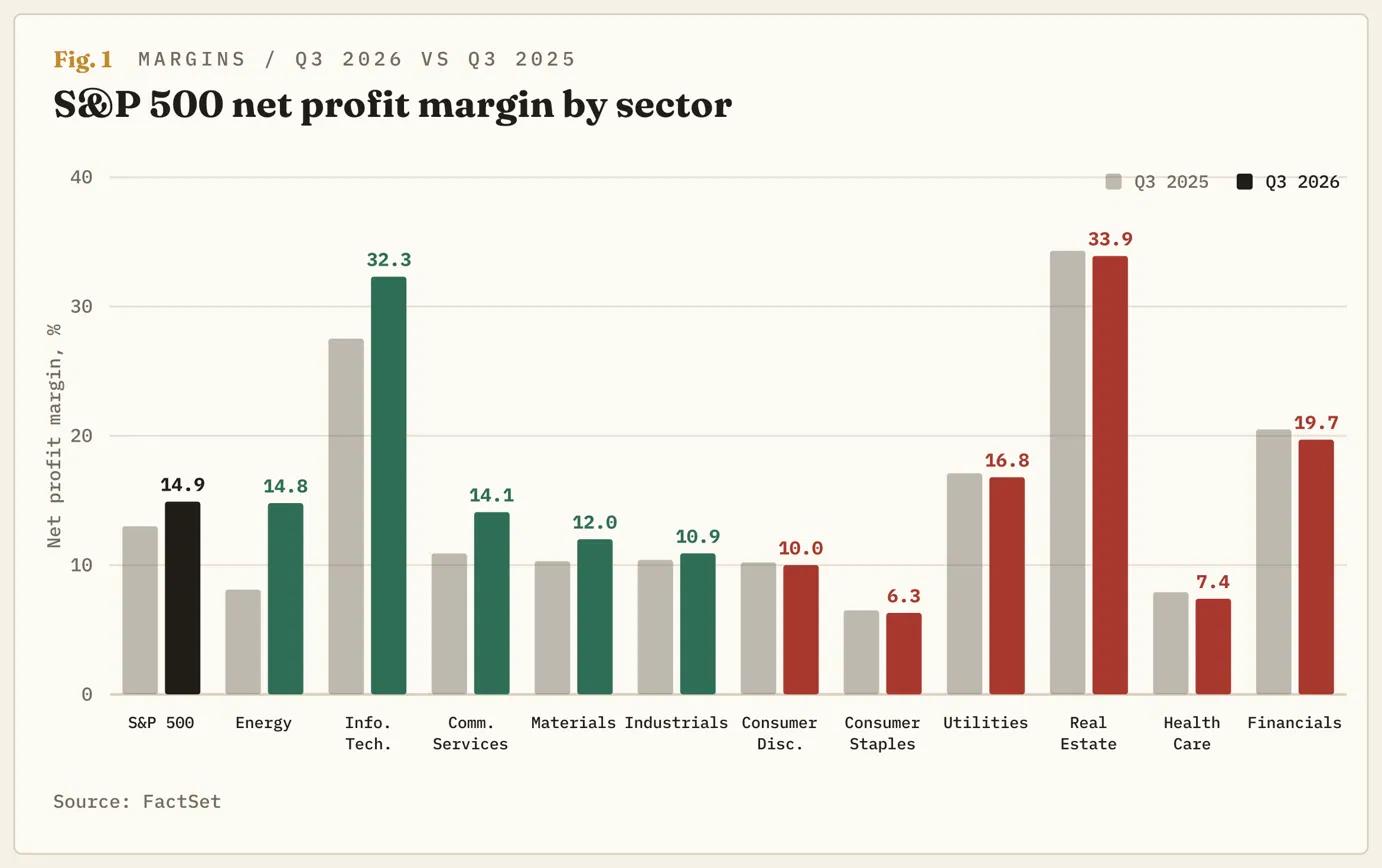
Le S&P 500 a inscrit un record le 6 octobre et évolue environ 2 % en dessous de ce sommet. Selon les données de FactSet, qui combinent résultats publiés et estimations, les entreprises de l’indice conservent ce trimestre 14,9 cents de bénéfice pour chaque dollar de chiffre d’affaires, soit la deuxième marge la plus élevée depuis le début de ce suivi en 2009. Ces deux constats sont compatibles, car l’indice comprend aussi bien les entreprises qui perçoivent cette hausse de 6,3 % que celles qui la paient. Celles qui publient leurs résultats cette semaine ont commencé à préciser de quel côté elles se trouvent.
Une moyenne portée par deux secteurs
Une partie de l’écart est d’ordre arithmétique. Les deux indices ne pondèrent pas les mêmes éléments : le logement représente un tiers du CPI, alors que le PPI ne le mesure pas, et les prix à la production de l’énergie ont augmenté de 10,8 % sur le seul mois de septembre. Le reste correspond à un transfert d’argent des entreprises qui achètent du carburant, de la résine et des services de transport de marchandises vers celles qui les vendent. Or, le S&P 500 comprend les deux parties à ces transactions.
Selon FactSet, la marge du secteur de l’énergie atteint 14,8 %, contre 8,1 % un an auparavant, avec un cours moyen du pétrole de 85,68 dollars le baril sur le trimestre, contre 64,97 dollars, et des bénéfices en hausse de 127,6 %. La marge du secteur des technologies de l’information est passée de 27,5 % à 32,3 %. Six des onze secteurs affichent des marges inférieures à celles d’il y a un an, notamment les biens de consommation de base, la santé et la consommation discrétionnaire. Dans l’ensemble de l’indice, 48 % des entreprises dégagent moins de bénéfice par dollar de chiffre d’affaires qu’un an auparavant, mais la marge de l’indice progresse de près de deux points. Son record de 17 %, établi au trimestre clos en juin, intégrait les plus-values latentes d’Alphabet (GOOG, GOOGL) et d’Amazon (AMZN) sur leurs participations dans Anthropic. Les deux marges les plus élevées depuis 2009 ont été enregistrées sur deux trimestres consécutifs, l’une grâce à la valorisation d’une entreprise d’IA, l’autre à une guerre des pétroliers.
La dernière fois, les consommateurs ont payé et la marge a tout de même reculé
L’écart a dépassé son niveau actuel pendant sept mois en 2021 et 2022, culminant à 3,5 points en août 2021. La marge de l’indice avait atteint un record de 13,1 % au trimestre clos en juin 2021, alors que l’écart se creusait vers ce sommet. Six trimestres plus tard, elle s’établissait à 11,2 %, son plus bas niveau depuis 2020. Au trimestre clos en décembre 2022, huit des onze secteurs affichaient des marges inférieures à celles de l’année précédente. Celle de l’énergie était passée de 9,3 % à 12,9 %, et ce même secteur reproduit aujourd’hui ce mouvement à partir d’un niveau initial plus élevé.
L’écart s’est resserré par le bas. L’inflation mesurée par le CPI a atteint 9 % en juin 2022, les entreprises répercutant leurs coûts, mais les marges ont tout de même reculé. La hausse des prix à la production est restée à 10 % ou plus pendant huit mois, et les prix en rayon n’ont rattrapé leur retard qu’après la fin de cette période. Le S&P 500 a perdu environ 25 % entre son sommet de janvier 2022 et son creux d’octobre 2022. La différence aujourd’hui tient à la Réserve fédérale (Fed), qui avait relevé ses taux de zéro à plus de 4 % pendant cette baisse et aborde cet épisode avec des taux proches de 4 %, après les avoir relevés le 16 septembre.
Savon, cigarettes et pick-up
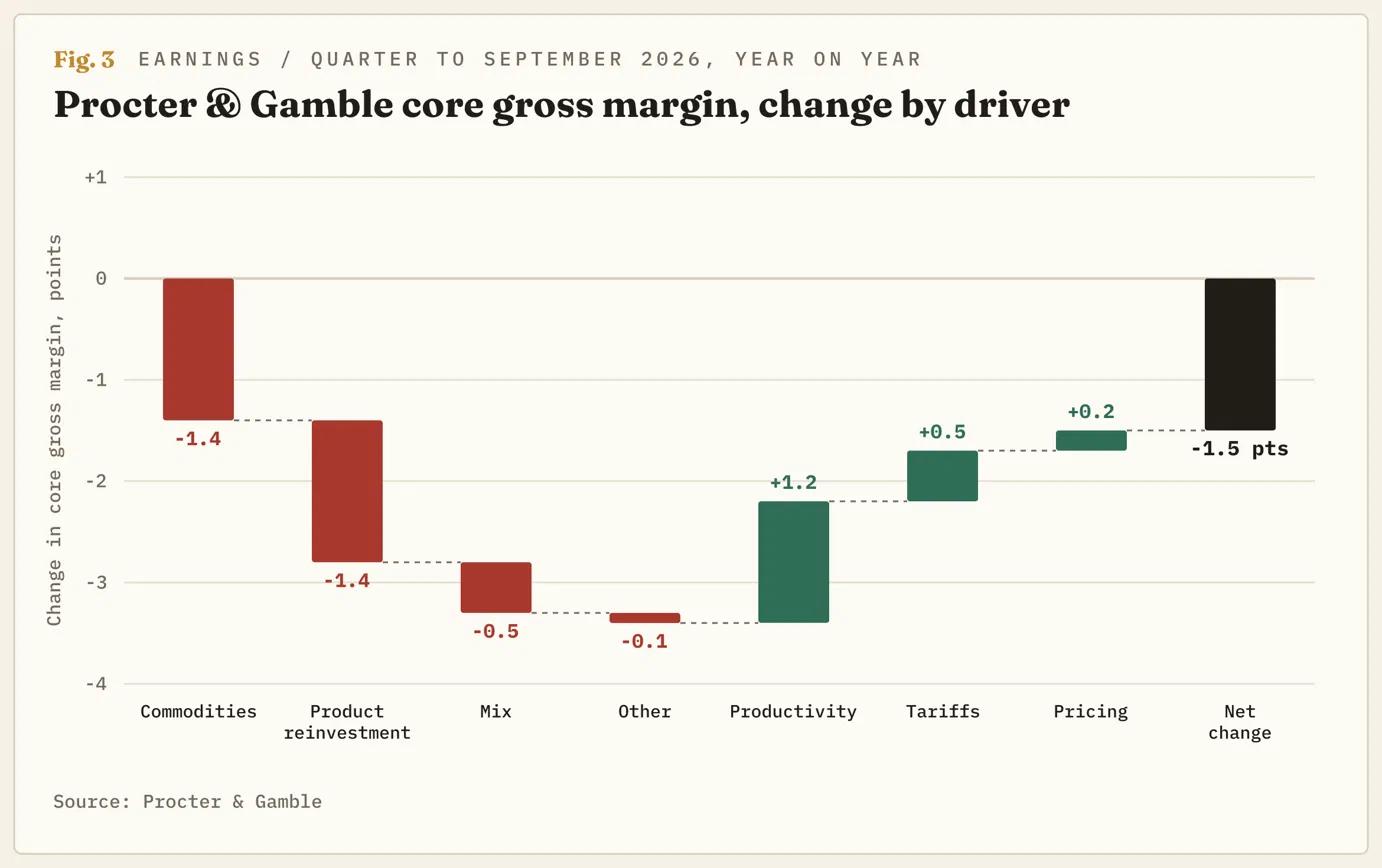
Procter & Gamble (PG), le plus grand fabricant de produits ménagers de l’indice, a annoncé jeudi une hausse de 4 % de ses ventes au trimestre clos en septembre. Sur cette progression, 2,4 points provenaient de la hausse des volumes et 0,4 point de celle des prix. Sa marge brute, soit la part des ventes restante après fabrication du produit, a reculé de 1,5 point : le coût des matières premières lui a fait perdre 1,4 point, tandis que les prix lui ont rendu 0,2 point. L’entreprise prévoit désormais que les matières premières, l’énergie et le transport de marchandises lui coûteront 1,4 milliard de dollars après impôts sur cet exercice, contre 1 milliard estimé en juillet, dans l’hypothèse où le Brent resterait à 100 dollars. Le directeur financier Andre Schulten a déclaré que compenser ce coût « nécessitera des niveaux de productivité records », que « le deuxième levier est la tarification associée à l’innovation » et que « le troisième levier, ici, c’est le temps ».
Le secteur des biens de consommation de base de l’indice, dont la marge s’établit à 6,3 %, contre 6,5 % un an auparavant, fait la même chose : vendre davantage au même prix alors que les coûts augmentent. Philip Morris International (PM) a augmenté le prix de ses cigarettes de 8,9 %, livré autant de cigarettes qu’un an auparavant et accru son bénéfice brut de 6,7 %, illustration du pouvoir de fixation des prix lorsque le produit est la nicotine. General Motors (GM) a chiffré à environ 2 milliards de dollars ses coûts liés aux matières premières, au transport de marchandises et aux puces mémoire cette année, et a relevé sa marge nord-américaine de 2,5 points grâce aux prix de vente de ses pick-up. L’écart est supporté par ceux qui ne peuvent pas faire comme ces deux entreprises. Dans le PPI de septembre, l’indice des marges du commerce de détail de carburants a chuté de 30,3 %, tandis que les prix de l’essence ont augmenté de 20,3 %. C’est la seule ligne de la publication où l’écart est littéralement absorbé par la marge.
Le temps est le troisième levier
La facture des matières premières de Procter & Gamble représentait 5 % des bénéfices sur le trimestre qui vient d’être publié et 8 % sur l’année. Les trois trimestres à venir en supporteront une part plus importante que le premier. Les hausses de prix destinées à la compenser sont « généralement programmées au moment des réimplantations de rayons », ces dates auxquelles les distributeurs réorganisent leurs linéaires. La hausse se retrouvera donc dans le CPI en 2027. Schulten a déclaré qu’« il est impossible de compenser une pression de cette ampleur sur les matières premières sans agir sur les prix » et que « le secteur relève globalement ses prix ». Il a fait passer le même message tout en affirmant : « Je ne peux pas annoncer de hausses de prix et je n’en annoncerai sous aucune forme que ce soit. »
Les analystes prévoient une croissance de 16 % des bénéfices du S&P 500 en 2027, pour une hausse de 9,5 % du chiffre d’affaires, ce qui laisse penser que les marges se creusent à nouveau. Les fabricants de savon, de cigarettes et de pick-up qui le composent disent commencer l’année avec des coûts supérieurs à ceux de l’année précédente. À 19 fois les bénéfices prévus pour les douze prochains mois, l’indice est légèrement moins cher que sa moyenne sur cinq ans : le risque réside donc dans les prévisions plutôt que dans le prix payé sur la base de celles-ci. La Fed se réunit le 28 octobre, et la plupart des membres de son comité ont publiquement indiqué s’attendre à une nouvelle hausse des taux d’ici la fin de l’année. Les hausses de prix qui se concrétiseront en 2027 alimenteront le CPI, dont la progression motive le relèvement des taux de la Fed, et la seule échéance que les entreprises acceptent de donner est celle de la prochaine réimplantation des rayons.
Les repères techniques
Le S&P 500 a effacé environ la moitié de sa hausse entre le creux de septembre et le record du 6 octobre. Il évolue juste sous sa moyenne mobile à 50 jours pour la deuxième fois depuis septembre. Le Stochastic Relative Strength Index (Stoch RSI) journalier, un indicateur de dynamique, s’est retourné à la baisse à proximité de 70 avant les résultats de la semaine : le repli avait donc commencé avant la publication de Procter & Gamble. Depuis le creux de mars, la configuration est celle d’une succession de creux ascendants au-dessus d’une moyenne mobile à 50 jours orientée à la hausse, sous un plafond à 7 800 points qui n’a cédé que lors du record. Le seuil décisif se situe à 7 700 points, où passe la moyenne mobile à 50 jours.
Le biais est baissier en cas de clôture sous 7 700 points. Le premier test se situe à 7 500 points, le creux de septembre et le dernier creux ascendant de la série. Une clôture en dessous marquerait le premier creux descendant depuis mars. La moyenne mobile à 200 jours, proche de 7 300 points, est le niveau à partir duquel le scénario de 2022, soit six trimestres de contraction des marges, deviendrait le scénario central suggéré par le graphique plutôt qu’un simple précédent. Ce scénario serait invalidé par une clôture journalière repassant au-dessus de 7 800 points. Cela signifierait que les investisseurs paient pour les marges de l’énergie et de la technologie en faisant abstraction des neuf autres secteurs. Ou que le pétrole baisse, ce qui resserre l’écart par le haut et réduit les coûts des entreprises de consommation avant d’amputer les bénéfices du secteur de l’énergie. Le CPI d’octobre sera publié le 10 novembre et le PPI le 13 novembre. Un écart qui se resserre par le haut est le scénario que l’indice peut supporter.
ARTICLES POPULAIRES
1L’or recule, la demande de valeurs refuges se reportant sur les obligations du Trésor américain malgré la baisse des rendements2Won sud-coréen : le maintien des taux de la Banque de Corée, assorti d’un ton restrictif, soutient la hausse face au dollar américain – Société Générale3Banque centrale européenne : le resserrement progressif laisse entrevoir une hausse des taux en décembre – Rabobank4Le point sur le Forex : place aux indices PMI !5Le dollar néo-zélandais recule avec le ralentissement de l’inflation au troisième trimestre6Roupie indonésienne : le dosage des politiques économiques soutient la devise, mais les défis persistent – Commerzbank7Les prix à la production grimpent de 6,3 %. Les prix à la consommation de seulement 3,7 %. Ce graphique montre qui absorbe la différence.8Dollar de Singapour : biais haussier dans une fourchette étroite face au dollar américain – UOB9Banque centrale européenne : une hausse des taux en décembre se profile, les marchés surestimant la trajectoire des taux – Nomura
COTATIONS EN DIRECT


TOUT SUR FOREX
Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous












Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: [email protected]
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: [email protected]
Copyright © TMGM. Tous droits réservés