

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ดัชนีดอลลาร์ชะงักอยู่ต่ำกว่าระดับสูงสุด ขณะที่สายเหยี่ยวของเฟดยังคงย้ำจุดยืนเดิม
- DXY ชะลอตัวต่ำกว่าจุดสูงสุดในรอบ 18 เดือนของวันจันทร์ใกล้ 102.50 ขณะที่เจ้าหน้าที่เฟดย้ำเหตุผลสนับสนุนการขึ้นดอกเบี้ย
- สัญญาฟิวเจอร์สสะท้อนโอกาสราว 20% ที่เฟดจะขึ้นดอกเบี้ยในเดือนตุลาคม และราว 70% สำหรับเดือนธันวาคม
- คาดการณ์ US core CPI วันที่ 14 ตุลาคมที่ 0.2% MoM และตัวเลขทั่วไปที่ 0.6%
สี่ช่วงการซื้อขายหลังจากแตะระดับสูงสุดนับตั้งแต่เดือนเมษายน 2025 ดัชนีดอลลาร์ยังไม่สามารถกลับขึ้นไปทดสอบระดับดังกล่าวได้อีก ดัชนีเคลื่อนไหวใกล้ 102.25 และทำจุดสูงสุดที่ต่ำลงในแต่ละช่วงการซื้อขายนับตั้งแต่วันพุธ เจ้าหน้าที่เฟดใช้เวลาตลอดสัปดาห์ในการให้เหตุผลสนับสนุนการขึ้นอัตราดอกเบี้ยอีกครั้ง และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีแตะระดับสูงสุดนับตั้งแต่ปี 2002 ในวันจันทร์ แต่ทั้งสองปัจจัยก็ยังไม่สามารถผลักดันดัชนีให้สูงขึ้นได้ ดัชนีราคาผู้บริโภคสหรัฐ (CPI) ในวันที่ 14 ตุลาคมเป็นข้อมูลชุดแรกที่มีโอกาสจริงในการเปลี่ยนแปลงภาพดังกล่าว
อัตราผลตอบแทนพันธบัตรอายุ 2 ปีปรับลดลง ขณะที่เฟดยังคงส่งสัญญาณสนับสนุนการขึ้นดอกเบี้ย
ผู้ว่าการเฟด Waller กล่าวเมื่อวันพฤหัสบดีว่ายังจำเป็นต้องขึ้นดอกเบี้ยเพิ่มเติม แต่ไม่จำเป็นต้องเกิดขึ้นในการประชุมที่ต่อเนื่องกัน ขณะที่ Musalem ประธานเฟดสาขาเซนต์หลุยส์กล่าวว่าอัตราดอกเบี้ยควรปรับสูงขึ้นในช่วงหกถึงเก้าเดือนข้างหน้า รายงานการประชุมวันที่ 15-16 กันยายนที่เผยแพร่เมื่อวันพุธแสดงให้เห็นว่าเจ้าหน้าที่ส่วนใหญ่คาดว่าจะมีการขึ้นดอกเบี้ยอีกครั้งภายในสิ้นปี ซึ่งสอดคล้องกับค่ากลางของคาดการณ์ที่ 4.1% สำหรับสิ้นปี 2026 ซึ่งบ่งชี้ถึงการขึ้นดอกเบี้ยอีก 0.25% จากระดับปัจจุบันที่ 3.75%-4.00%
สัญญาฟิวเจอร์สให้น้ำหนักโอกาสการขึ้นดอกเบี้ยใกล้ 20% สำหรับวันที่ 28 ตุลาคม และใกล้ 70% สำหรับวันที่ 9 ธันวาคม ดังนั้นตลาดจึงตีความคำกล่าวของผู้ว่าการ Waller เรื่องการไม่ขึ้นดอกเบี้ยในการประชุมติดกันอย่างตรงไปตรงมา ดัชนีดอลลาร์ปรับขึ้นพร้อมกับอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 2 ปีตลอดเดือนกันยายน และพันธบัตรอายุ 2 ปีเป็นอัตราผลตอบแทนที่เชื่อมโยงกับการเคลื่อนไหวครั้งถัดไปของเฟดมากที่สุด โดยลดลงจาก 4.84% ในวันจันทร์สู่ 4.75% ในวันพฤหัสบดี ขณะที่อัตราผลตอบแทนพันธบัตรอายุ 10 ปีถอยกลับลงมาใกล้ 5.25%
ผู้บริโภคประเมินภาวะเศรษฐกิจแย่ที่สุดเป็นประวัติการณ์ และดัชนีแทบไม่ขยับ
ผลสำรวจเบื้องต้นของมหาวิทยาลัยมิชิแกน (UoM) เมื่อวันศุกร์ระบุว่าความเชื่อมั่นผู้บริโภคอยู่ที่ 46.3 ต่ำกว่าคาดการณ์ที่ 47.6 และสูงกว่าเพียงตัวเลขของเดือนพฤษภาคมเท่านั้นในประวัติการสำรวจ ดัชนีวัดภาวะปัจจุบันของการสำรวจทำสถิติต่ำสุดเป็นประวัติการณ์ ขณะที่ครัวเรือนปรับเพิ่มคาดการณ์เงินเฟ้อในอีกหนึ่งปีข้างหน้าเป็น 4.7% และคาดการณ์ระยะห้าปีเป็น 3.5% นี่คือตัวชี้วัดที่ผู้ว่าการ Waller ระบุว่าเขากำลังจับตาเพื่อหาสัญญาณว่าราคาที่สูงขึ้นกำลังกลายเป็นสิ่งที่ผู้คนคาดหมายว่าจะเกิดขึ้น
การปรับขึ้นส่วนใหญ่ของดัชนีในวันศุกร์เกิดขึ้นก่อนหน้านั้น เมื่อแคนาดารายงานการจ้างงานหายไป 68.3K ตำแหน่ง และ USD/CAD พุ่งขึ้นสู่ระดับสูงสุดในรอบ 18 เดือน เงินดอลลาร์แคนาดามีน้ำหนัก 9.1% ในดัชนี และรายงานของแคนาดายังส่งผลต่อดัชนีมากกว่าผลสำรวจของสหรัฐเสียอีก ขณะที่ยูโรมีน้ำหนัก 57.6% และ EUR/USD ใกล้ 1.1200 ยังคงสูงกว่าบริเวณ 1.1150 ที่ยืนอยู่ในวันจันทร์และวันอังคาร ดังนั้นองค์ประกอบที่มีน้ำหนักมากที่สุดของดัชนีก็ยังไม่ได้ช่วยหนุนมากนักเช่นกัน
คาดว่า CPI จะให้ตัวเลขที่สนับสนุนทั้งสองฝั่งของเฟด
CPI มีกำหนดประกาศในวันพุธที่ 14 ตุลาคม เวลา 12:30 GMT โดยคาดว่าราคาทั่วไปจะเพิ่มขึ้น 0.6% MoM ในเดือนกันยายน และอัตรารายปีจะขึ้นสู่ 3.6% จาก 3.4% ส่วนราคาที่ไม่รวมอาหารและพลังงานคาดว่าจะเพิ่มขึ้น 0.2% หลังจาก 0.3% คิดเป็น 2.5% YoY ในรายงานการประชุมเดือนกันยายน เจ้าหน้าที่บางส่วนอธิบายว่าการขึ้นดอกเบี้ยเป็นการประกันความเสี่ยงต่อเงินเฟ้อที่ยังคงอยู่ ขณะที่บางส่วนมองว่าเป็นวิธีป้องกันไม่ให้ต้นทุนพลังงานแพร่กระจายไปยังราคาสินค้าอื่น หาก core ออกมาที่ 0.2% ก็จะเป็นเดือนที่ไม่มีฝ่ายใดจำเป็นต้องยืนยันข้อโต้แย้งของตน
หากตัวเลข core อยู่ที่ 0.3% หรือสูงกว่า อาจกระตุ้นการคาดการณ์การขึ้นดอกเบี้ยในเดือนตุลาคมอีกครั้ง และทำให้ดัชนีมีเหตุผลพอที่จะทะลุ 102.50 ส่วนตัวเลข 0.2% อาจทำให้ตลาดยังคงให้น้ำหนักการขึ้นดอกเบี้ยในเดือนธันวาคม แต่ไม่ใช่เดือนตุลาคม ซึ่งเป็นกรอบที่กดให้ดัชนีเคลื่อนไหวอยู่ในช่วงเดิมมาตั้งแต่วันจันทร์ Beige Book ของเฟด ซึ่งเป็นแบบสำรวจภาวะธุรกิจในภูมิภาค จะตามมาในเวลา 18:00 GMT ของวันเดียวกัน
ตัวเลขดัชนีราคาผู้ผลิต (PPI) และยอดค้าปลีกจะประกาศในวันพฤหัสบดี โดยคาดว่ายอดขายจะเพิ่มขึ้น 0.3% หลังจาก 1.2% ในเดือนสิงหาคม ตัวเลขที่สูงกว่าคาดมากอาจช่วยตอกย้ำการคาดการณ์สำหรับเดือนธันวาคม และหากออกมาต่ำกว่าคาดก็อาจซ้ำเติมแผนการใช้จ่ายที่อ่อนแอจากผลสำรวจวันศุกร์ ประธานเฟด Warsh จะกล่าวสุนทรพจน์ในวันเดียวกันเวลา 15:30 GMT ซึ่งเป็นหนึ่งในถ้อยแถลงตามกำหนดการครั้งสุดท้ายก่อนที่เจ้าหน้าที่จะงดแสดงความเห็นต่อสาธารณะในวันที่ 17 ตุลาคม ก่อนการประชุมวันที่ 27-28 ตุลาคม
ผู้ว่าการธนาคารกลางแคนาดา (BoC) Macklem จะกล่าวสุนทรพจน์ในวันพุธและวันศุกร์ หลังการจ้างงานลดลงติดต่อกันสองเดือน และด้วยน้ำหนักของเงินดอลลาร์แคนาดาในดัชนี ทำให้น้ำเสียงของเขามีผลต่อดัชนีด้วย วันจันทร์จะเปิดสัปดาห์โดยที่ตลาดพันธบัตรสหรัฐปิดทำการเนื่องในวัน Columbus Day และญี่ปุ่นก็หยุดทำการเช่นกัน
ระดับสำคัญและมุมมอง
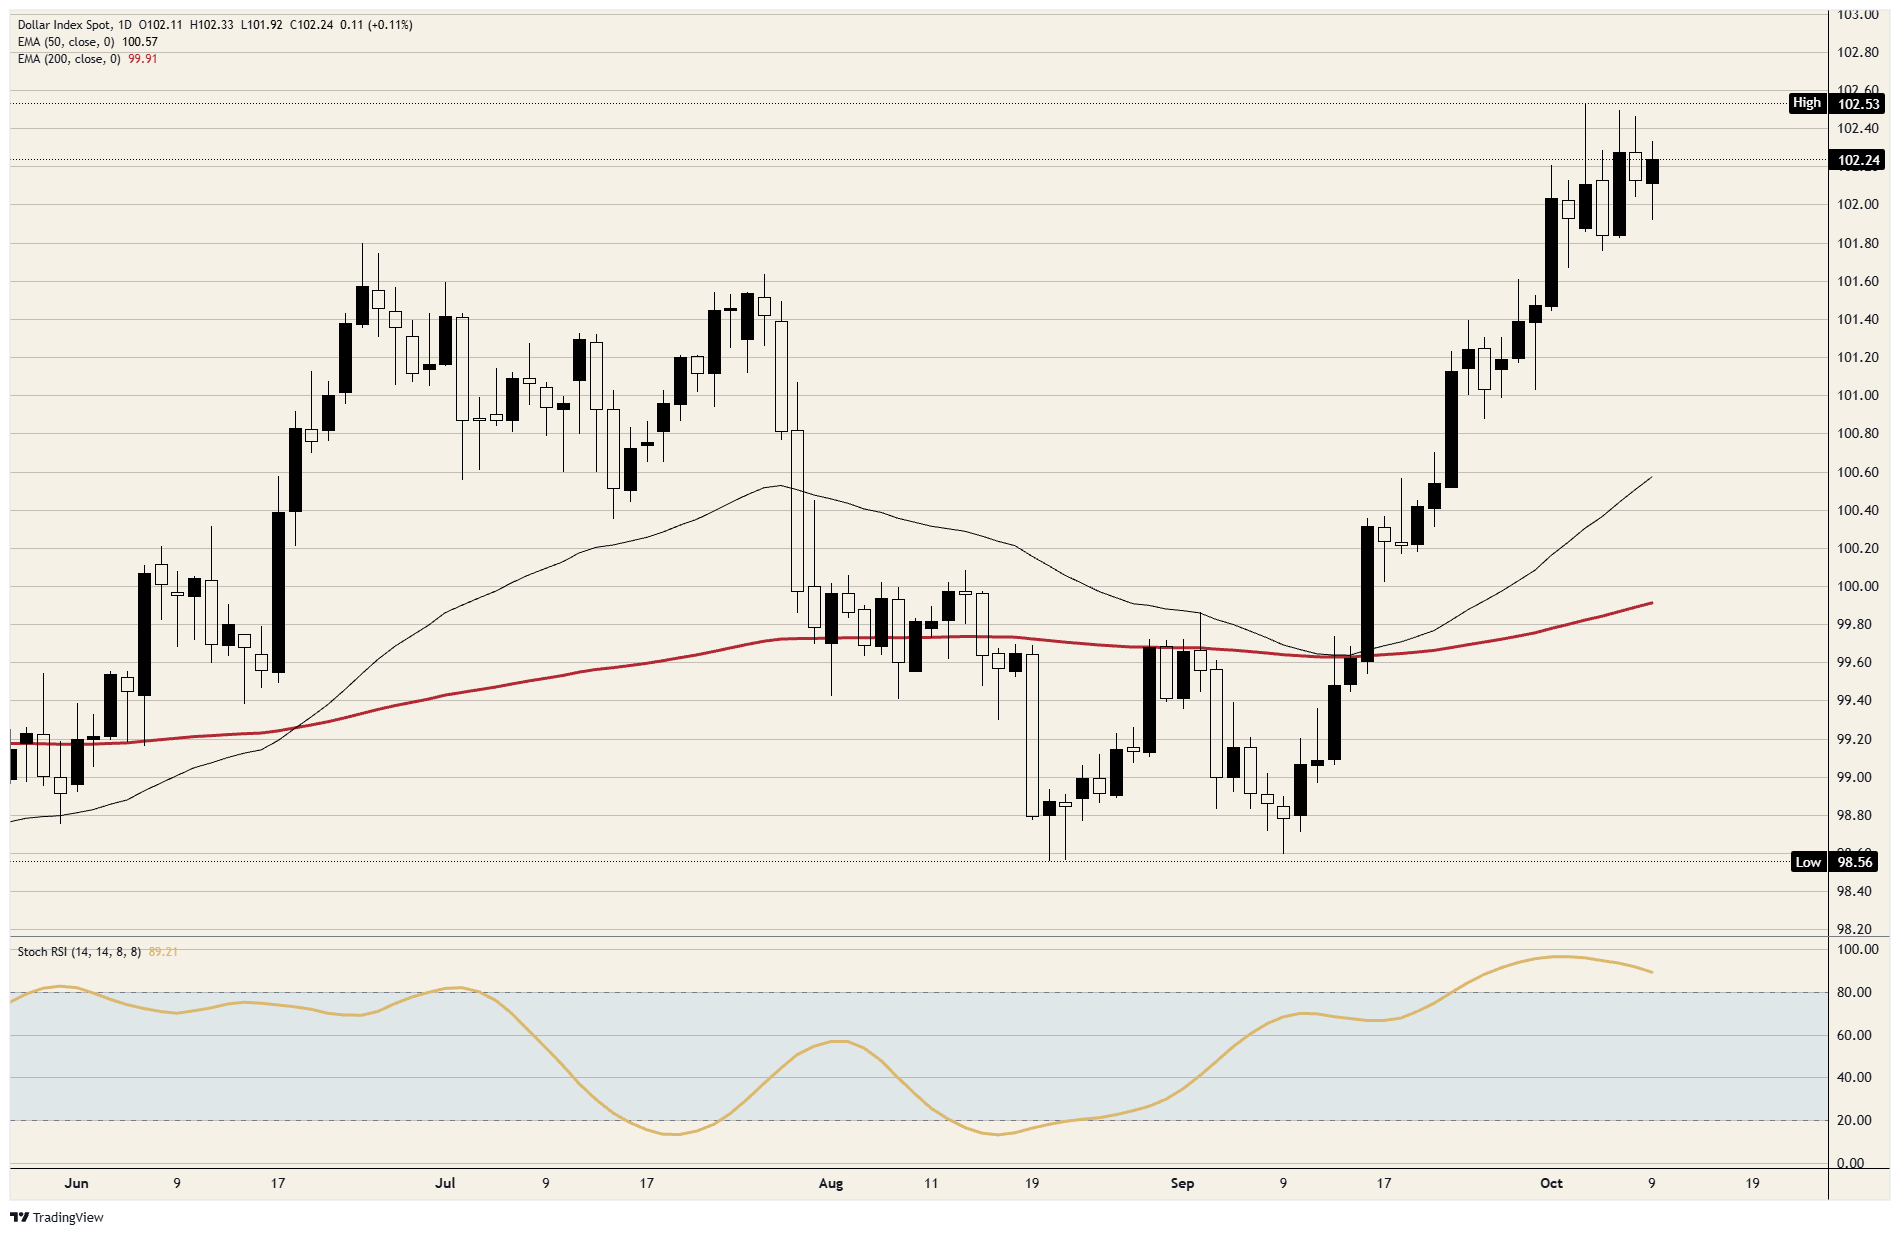
แนวต้าน: 102.50 สกัดดัชนีไว้ในวันจันทร์ วันพุธ และวันพฤหัสบดี และจุดสูงสุดของวันจันทร์ที่อยู่เหนือระดับดังกล่าวเล็กน้อยเป็นระดับสูงสุดนับตั้งแต่เดือนเมษายน 2025 จุดสูงสุดของวันศุกร์ใกล้ 102.30 เป็นจุดสูงสุดที่ต่ำลงติดต่อกันเป็นครั้งที่สอง และ 103.00 คือระดับเลขกลมถัดไปด้านบน
แนวรับ: 102.00 หลุดลงไปชั่วคราวในวันศุกร์ก่อนที่แรงซื้อจะพาดัชนีกลับขึ้นมายืนเหนือระดับดังกล่าว จุดต่ำสุดของวันอังคารใกล้ 101.75 เป็นฐานของสัปดาห์ และ 101.50 คือบริเวณที่กรอบการเคลื่อนไหวช่วงปลายเดือนกันยายนเคยทำจุดสูงสุดไว้
มุมมอง: น้ำหนักยังคงเอนเอียงไปทางขายตราบใดที่ 102.50 ยังเป็นแนวต้าน โดยมีจุดต่ำสุดของวันอังคารใกล้ 101.75 เป็นเป้าหมายแรก และ 101.50 เป็นเป้าหมายที่สอง ดัชนี Stochastic Relative Strength Index (Stoch RSI) รายวันอยู่ใกล้ 89 และเริ่มหันลงจากด้านบนของกรอบการเคลื่อนไหว การปิดรายวันเหนือ 102.50 จะยุติมุมมองฝั่งขายและเปิดทางให้ 103.00 เป็นเป้าหมายถัดไป
กราฟรายวัน DXY
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์สหรัฐ
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินทางการของสหรัฐอเมริกา และเป็นสกุลเงินที่ใช้โดยพฤตินัยในอีกหลายประเทศที่มีการหมุนเวียนควบคู่ไปกับธนบัตรท้องถิ่น ดอลลาร์สหรัฐเป็นสกุลเงินที่มีการซื้อขายมากที่สุดในโลก โดยคิดเป็นมากกว่า 88% ของปริมาณการซื้อขายในตลาดฟอเร็กซ์ทั่วโลกทั้งหมด หรือเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวัน ตามข้อมูลปี 2022 หลังสงครามโลกครั้งที่สอง USD เข้ามาแทนที่เงินปอนด์สเตอร์ลิงของอังกฤษในฐานะสกุลเงินสำรองของโลก ตลอดช่วงเวลาส่วนใหญ่ในประวัติศาสตร์ ดอลลาร์สหรัฐมีทองคำหนุนหลัง จนกระทั่งข้อตกลง Bretton Woods ในปี 1971 ที่ยกเลิกมาตรฐานทองคำ
ปัจจัยเดี่ยวที่สำคัญที่สุดที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายการเงิน ซึ่งกำหนดโดยเฟด (ธนาคารกลางสหรัฐ) เฟดมีพันธกิจสองประการ ได้แก่ การรักษาเสถียรภาพด้านราคา (ควบคุมเงินเฟ้อ) และสนับสนุนการจ้างงานเต็มศักยภาพ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาปรับขึ้นเร็วเกินไปและเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด เฟดจะขึ้นอัตราดอกเบี้ย ซึ่งช่วยหนุนมูลค่าของ USD เมื่อเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจลดอัตราดอกเบี้ย ซึ่งจะกดดันค่าเงินดอลลาร์สหรัฐ
ในสถานการณ์รุนแรง เฟดยังสามารถพิมพ์ดอลลาร์เพิ่มและใช้นโยบายผ่อนคลายเชิงปริมาณ (QE) ได้ QE คือกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่ออย่างมีนัยสำคัญในระบบการเงินที่ติดขัด นี่เป็นมาตรการนโยบายที่ไม่เป็นแบบแผน ซึ่งใช้เมื่อสินเชื่อแห้งเหือดเพราะธนาคารไม่ยอมปล่อยกู้ให้กันและกัน (จากความกังวลเรื่องการผิดนัดชำระของคู่สัญญา) ถือเป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะให้ผลลัพธ์ที่จำเป็นได้ นี่คือเครื่องมือหลักที่เฟดใช้รับมือกับภาวะสินเชื่อตึงตัวที่เกิดขึ้นในช่วงวิกฤตการเงินครั้งใหญ่ปี 2008 โดยเกี่ยวข้องกับการที่เฟดพิมพ์ดอลลาร์เพิ่มและนำไปซื้อพันธบัตรรัฐบาลสหรัฐเป็นหลักจากสถาบันการเงิน โดยทั่วไป QE มักนำไปสู่การอ่อนค่าของดอลลาร์สหรัฐ
Quantitative tightening (QT) เป็นกระบวนการตรงกันข้าม โดยเฟดจะหยุดซื้อพันธบัตรจากสถาบันการเงิน และไม่นำเงินต้นจากพันธบัตรที่ถืออยู่ซึ่งครบกำหนดไปลงทุนซื้อใหม่ โดยทั่วไปถือเป็นปัจจัยบวกต่อดอลลาร์สหรัฐ
บทความยอดนิยม
1ดอลลาร์ไต้หวัน: ซื้อขายในทิศทางแข็งค่า แต่การขาดทุนเมื่อเทียบกับดอลลาร์สหรัฐถูกจำกัด – Commerzbank2น้ำมันดิบร่วงลงจากแผนดีเซลรัสเซียของ Trump3จีน: การค้าแข็งแกร่งและราคาที่ปรับตัวสูงขึ้น – DBS4ดัชนีดอลลาร์ชะงักอยู่ต่ำกว่าระดับสูงสุด ขณะที่สายเหยี่ยวของเฟดยังคงย้ำจุดยืนเดิม5ประธานาธิบดีทรัมป์ของสหรัฐฯ กล่าวว่า ปูตินตกลงที่จะจัดส่งน้ำมันดีเซลหลายล้านตัน6คาดการณ์ราคาซิลเวอร์: รูปแบบ Bullish engulfing ทำให้ระดับ $64 อยู่ในสายตา7ดอลลาร์สิงคโปร์: MAS คุมเข้มนโยบาย แต่การปรับตัวขึ้นยังถูกจำกัด – OCBC8ทองคำกลับมายืนเหนือ $4,200 อีกครั้ง หลังความเชื่อมั่นของสหรัฐฯ ที่อ่อนแอช่วยกระตุ้นอุปสงค์ทองคำแท่ง9เงินเยนญี่ปุ่นเผชิญแรงกดดันต่อเนื่อง ขณะที่ส่วนต่างอัตราผลตอบแทนระหว่างสหรัฐฯ-ญี่ปุ่นที่กว้างยังคงถ่วงค่าเงิน
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง
FX Forward คืออะไร: วิธีการทำงาน ข้อดีข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: [email protected]
เว็บไซต์: https://www.tmgm-asia.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: [email protected]
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: [email protected]
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: [email protected]
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: [email protected]
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด