

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
مؤشر الدولار يخترق ذروته المسجلة في يونيو مع تراجع اليورو بفعل ارتفاع أسعار النفط الخام
- اخترق DXY مستوى 102.00 صعودًا إلى أعلى مستوياته منذ أبريل 2025 مع تراجع اليورو.
- هبط اليورو دون 1.1300 مقابل الدولار للمرة الأولى منذ مايو 2025.
- تراجعت احتمالات رفع Fed للفائدة في أكتوبر إلى أقل من 40%، انخفاضًا من نحو 70% يوم الاثنين.
تراجعت احتمالات رفع Fed لأسعار الفائدة في أكتوبر إلى نحو النصف منذ يوم الاثنين، فيما ارتفع مؤشر الدولار في كل يوم من تلك الأيام. ويتم تداوله قرب 102.10، وهو أعلى مستوى له منذ أبريل 2025. ويتحرك المؤشر بالتوازي مع النفط الخام واليورو أكثر من تحركه مع احتمالات اجتماع Fed المقبل.
لا تزال الأسواق تسعّر ما يقرب من أربع زيادات، بينما يظل أكتوبر وحده محل شك
رفع Fed سعر الفائدة إلى 3.75%-4.00% في 16 سبتمبر، وقال رئيس Fed وورش إن التضخم ظل مرتفعًا أكثر من اللازم لفترة طويلة جدًا. وقال رئيس Fed في نيويورك ويليامز يوم الثلاثاء إنه لا توجد حاجة للاستعجال في رفعها مجددًا، رغم أنه يتوقع زيادة أخرى هذا العام.
وجاءت بيانات الوظائف الشاغرة وثقة المستهلك ضعيفة في اليوم نفسه، كما ارتفعت أسعار نفقات الاستهلاك الشخصي الأساسية (PCE) بنسبة 0.2% في أغسطس، بأقل من التوقعات. وقال رئيس Fed في مينيابوليس كاشكاري يوم الخميس إنه لا يملك رأيًا قويًا بشأن أكتوبر ولا يزال يتوقع المزيد من الزيادات. ويشير توقعه الشخصي إلى زيادة أخرى بمقدار ربع نقطة هذا العام وأخرى في 2027.
وضعت العقود الآجلة احتمال رفع الفائدة في أكتوبر عند نحو 70% يوم الاثنين، ثم دون 40% بعد صدور بيانات PCE. وما زالت تسعّر زيادة أخرى هذا العام وما يقرب من أربع زيادات بحلول نهاية 2027، لذا فإن السوق أجّل الزيادة التالية بدلًا من إلغائها. وقد دعا الرئيس ويليامز إلى عدم الاستعجال، وطبّق المتداولون ذلك على أكتوبر فقط دون ما بعده.
سجل عائد سندات الخزانة لأجل 10 سنوات أعلى مستوى في 24 عامًا فوق 5.30% يوم الأربعاء، فيما بلغ عائد السندات لأجل 30 عامًا 5.65%. وكل ارتفاع إضافي يمنح المشترين الأجانب عائدًا أكبر للاحتفاظ بالأصول المقومة بالدولار. كما أفادت المصانع بارتفاع ما تدفعه في سبتمبر أيضًا. وقفز مؤشر الأسعار الصادر عن معهد إدارة التوريد (ISM) إلى 77.9، قريبًا من مستوى 78.3 الذي سجله في مارس عند بداية الحرب، ومثل هذه القراءات تُبقي الزيادات اللاحقة ضمن التسعير.
أوروبا تشتري من الولايات المتحدة من النفط الخام والوقود أكثر مما تشتريه من أي جهة أخرى
هبط اليورو دون 1.1300 مقابل الدولار يوم الخميس للمرة الأولى منذ مايو 2025، في رابع خسارة متتالية له، وهو يشكل 57.6% من مؤشر الدولار. كما زادت المخاوف بشأن ديون الحكومة الفرنسية من ضغوط البيع. ومن المحتمل أن يدفع ارتفاع التضخم في سبتمبر في ألمانيا وفرنسا وإيطاليا وإسبانيا البنك المركزي الأوروبي (ECB) إلى التحرك، رغم أن اليورو تراجع في اليوم الذي نُشرت فيه بيانات الدول الأربع جميعًا.
يستورد الاتحاد الأوروبي 96.6% من النفط الخام والوقود الذي يستخدمه، وقد زودت الولايات المتحدة 16% من تلك الواردات في 2024، أكثر من أي دولة أخرى. أما اليابان، التي تمثل 13.6% من المؤشر، فلا تكاد تمتلك أي نفط خام خاص بها، لذا فإن الاقتصادات التي تقف وراء 71.2% من سلة المؤشر تواجه الفاتورة نفسها.
تُصدّر الولايات المتحدة الآن من النفط الخام والوقود أكثر مما تستورد، بصافي قياسي بلغ 5.8 مليون برميل يوميًا في أبريل. وكل ارتفاع في النفط الخام يمثل تكلفة على أوروبا واليابان ودخلًا للمصدرين الأمريكيين، ما يدفع مؤشر الدولار للتحرك بغض النظر عما يقرره Fed.
ارتفع النفط الخام يوم الخميس بفعل وقف الصين لصادرات الوقود وبفعل تقرير البنتاغون عن مجموعة حاملة طائرات ثالثة، وسجل مؤشر الدولار أعلى مستوى له خلال الجلسة عند العامل الثاني. وكلتا القصتين تزيدان فاتورة الواردات في أوروبا واليابان، ولا تعتمد أي منهما على ما سيفعله Fed في اجتماعه المقبل.
الأجور تتخلف عن الأسعار منذ خمسة أشهر، ومن المتوقع أن يضيف يوم الجمعة شهرًا آخر
من المقرر صدور بيانات الوظائف غير الزراعية (NFP) لشهر سبتمبر يوم الجمعة عند الساعة 12:30 بتوقيت غرينتش، مع توقعات عند 94 ألفًا بعد 162 ألفًا في أغسطس، بينما يُتوقع أن يستقر معدل البطالة عند 4.1% للشهر الثالث. كما يُتوقع أن ترتفع متوسطات الأجور في الساعة بنسبة 0.3% على أساس شهري. وأحصت شركة Automatic Data Processing (ADP) 90 ألف وظيفة في القطاع الخاص يوم الأربعاء مقابل توقعات عند 70 ألفًا، كما أعلنت أن حالات التسريح انخفضت إلى نحو 43 ألفًا في سبتمبر، بتراجع 18% عن أغسطس.
كما تصدر في وقت سابق من اليوم نفسه القراءة الأولية لتضخم سبتمبر في منطقة اليورو. ومن شأن رقم قوي للوظائف أن يعيد أكتوبر إلى الواجهة قبل أن يقرر Fed في 28 أكتوبر، بينما يدفع الرقم الضعيف الزيادة التالية إلى اجتماع لاحق. وبالنسبة لمؤشر يسعّر الوجهة لا التاريخ، فإن ذلك يعني الاختيار بين رفع ورفع.
المستويات والاتجاه
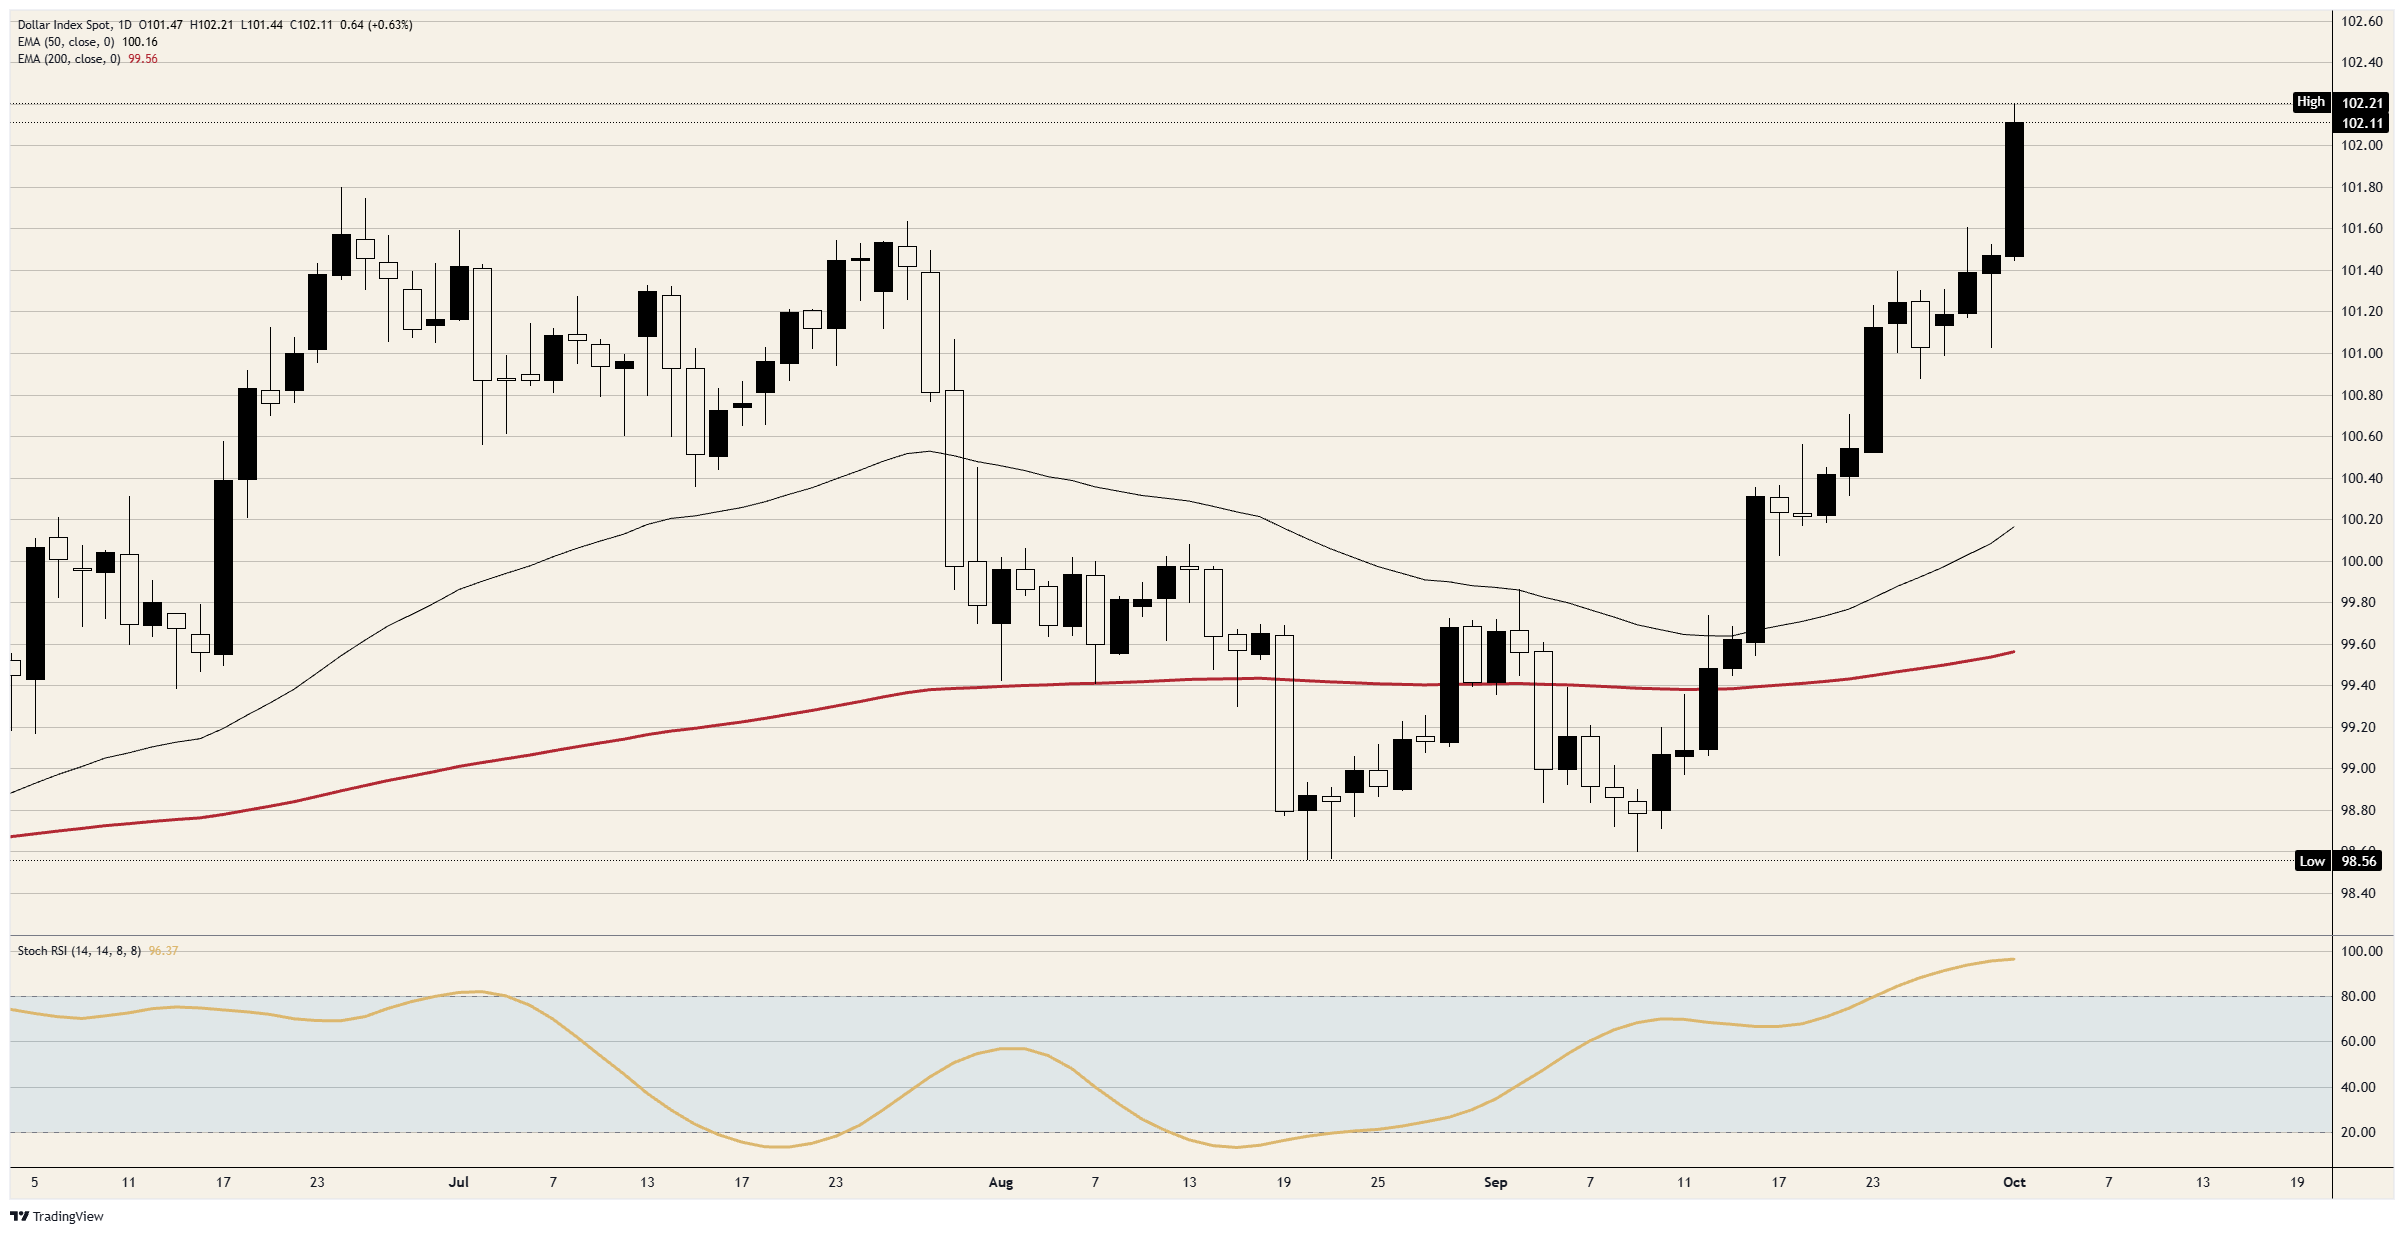
المقاومة: شكّل أعلى مستوى ليوم الخميس فوق 102.20 بقليل المنطقة التي توقف عندها الصعود المدفوع بتقرير مجموعة الحاملة. وفوقه، يمثل 102.50 و103.00 مستويات دائرية لم يتداول عندها المؤشر منذ أبريل 2025.
الدعم: صمد مستوى 102.00 منذ اختراق يوم الخميس فوقه. ودونه، شكّل ذروة يونيو قرب 101.80 سقفًا للمؤشر من 24 يونيو حتى يوم الخميس، ثم أعلى مستوى ليوم الأربعاء قرب 101.50، حيث بدأت موجة صعود الخميس.
الاتجاه: تميل النظرة إلى الشراء فوق 101.80، مع 102.50 كهدف أول و103.00 بعده. ويقترب الزخم على مؤشر القوة النسبية العشوائي اليومي (Stoch RSI) من 96 بينما يتجه المؤشر لتحقيق المكسب الرابع على التوالي، لذا قد يحدث تراجع نحو 102.00 من دون كسر هذا المسار. أما الإغلاق اليومي مجددًا دون 101.50 فيعيد المؤشر إلى نطاق أواخر سبتمبر وينهي الصفقة.
الرسم البياني اليومي لـ DXY
الأسئلة الشائعة حول الدولار الأمريكي
الدولار الأمريكي (USD) هو العملة الرسمية للولايات المتحدة الأمريكية، وهو العملة «الفعلية» لعدد كبير من الدول الأخرى حيث يتداول إلى جانب العملات المحلية. وهو العملة الأكثر تداولًا في العالم، إذ يستحوذ على أكثر من 88% من إجمالي حجم تداولات سوق الصرف الأجنبي العالمية، أو ما متوسطه 6.6 تريليون دولار من المعاملات يوميًا، وفقًا لبيانات عام 2022. وبعد الحرب العالمية الثانية، حل USD محل الجنيه الإسترليني كعملة احتياطية عالمية. وعلى مدى معظم تاريخه، كان الدولار الأمريكي مدعومًا بالذهب، إلى أن ألغى اتفاق بريتون وودز في عام 1971 معيار الذهب.
أهم عامل منفرد يؤثر في قيمة الدولار الأمريكي هو السياسة النقدية التي يشكلها الاحتياطي الفيدرالي (Fed). ولدى Fed تفويضان: تحقيق استقرار الأسعار (السيطرة على التضخم) وتعزيز التوظيف الكامل. وأداته الرئيسية لتحقيق هذين الهدفين هي تعديل أسعار الفائدة. وعندما ترتفع الأسعار بسرعة كبيرة ويكون التضخم أعلى من هدف Fed البالغ 2%، يرفع Fed أسعار الفائدة، ما يدعم قيمة USD. وعندما ينخفض التضخم دون 2% أو يكون معدل البطالة مرتفعًا جدًا، قد يخفض Fed أسعار الفائدة، ما يضغط على العملة الأمريكية.
في الحالات الاستثنائية، يمكن للاحتياطي الفيدرالي أيضًا طباعة المزيد من الدولارات وتطبيق التيسير الكمي (QE). وQE هو العملية التي يزيد من خلالها Fed بشكل كبير تدفق الائتمان في نظام مالي متعثر. وهو إجراء غير تقليدي في السياسة النقدية يُستخدم عندما يجف الائتمان لأن البنوك لا تقرض بعضها بعضًا (خوفًا من تعثر الطرف المقابل). وهو الملاذ الأخير عندما لا يكون من المرجح أن يحقق مجرد خفض أسعار الفائدة النتيجة المطلوبة. وكان QE الأداة المفضلة لدى Fed لمواجهة أزمة الائتمان التي حدثت خلال الأزمة المالية العالمية الكبرى في 2008. ويتضمن ذلك قيام Fed بطباعة المزيد من الدولارات واستخدامها لشراء السندات الحكومية الأمريكية بشكل أساسي من المؤسسات المالية. وعادة ما يؤدي QE إلى إضعاف الدولار الأمريكي.
التشديد الكمي (QT) هو العملية العكسية، حيث يتوقف الاحتياطي الفيدرالي عن شراء السندات من المؤسسات المالية ولا يعيد استثمار أصل السندات التي يحوزها عند استحقاقها في مشتريات جديدة. وعادة ما يكون ذلك إيجابيًا للدولار الأمريكي.
المقالات الشائعة
1يقول جيفرسون من Fed إن الاقتصاد يقترب من الحد الأقصى للتوظيف2مؤشر الدولار يخترق ذروته المسجلة في يونيو مع تراجع اليورو بفعل ارتفاع أسعار النفط الخام3توقعات سعر مؤشر الدولار الأمريكي: DXY يسجل أعلى مستوى سنوي جديد، لكن مؤشر القوة النسبية يدخل منطقة التشبع الشرائي4كاشكاري من Fed يُبقي أكتوبر خيارًا مطروحًا، ولا يزال يتوقع المزيد من رفع أسعار الفائدة المقبلة5يشير جيفرسون من Fed إلى التريث مع بقاء الخطوة التالية بشأن أسعار الفائدة مرهونة بالبيانات6يشير استطلاع Banxico إلى انخفاض التضخم، ونمو أقوى، والإبقاء على سعر الفائدة عند 6.50%7تتعمق موجة هبوط البيزو المكسيكي مع اختراق USD/MXN لمستوى 18.30 بقوة8فوركس اليوم: بيانات الوظائف غير الزراعية الأمريكية NFP تتصدر المشهد9يتراجع Near Protocol إلى ما دون 5.00 دولار بعد استغلال بقيمة 4 ملايين دولار لمنصة Near Intents
أسعار مباشرة


كل شيء عن FOREX
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
أنواع التحليل في الفوركس: الفني والأساسي والوجداني
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني [email protected]
الموقع الإلكتروني https://www.tmgm-asia.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: [email protected]
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: [email protected]
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: [email protected]
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: [email protected]
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة