

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
هل أفلت Bitcoin حقًا من قوى الاقتصاد الكلي التي صُمم لمواجهتها؟
قبل أكثر من 17 عامًا، صمّم ساتوشي ناكاموتو Bitcoin (BTC) في أعقاب أزمة مالية عالمية كبديل للنظام النقدي العالمي خارج سيطرة البنوك المركزية والحكومات والوسطاء التقليديين. وهذا يثير سؤالًا جوهريًا: هل أصبح Bitcoin بالفعل مستقلًا عن قوى الاقتصاد الكلي التي بُني لمواجهتها؟
بعد ما يقرب من عقدين على إنشائه، لا يزال سعر Bitcoin حساسًا للمتغيرات نفسها التي تحرك الأصول التقليدية عالية المخاطر — أسعار الفائدة، وعوائد سندات الخزانة الأمريكية، وتوقعات التضخم، والدولار الأمريكي (USD)، والسيولة العالمية.
خلال الأيام القليلة الأولى من أكتوبر، تراجعت العملة المشفرة الأكبر من فوق 86,000 دولار باتجاه 81,000 دولار بعد توقف المفاوضات بين الولايات المتحدة وإيران، واتخاذ مجلس الاحتياطي الفيدرالي (Fed) نبرة متشددة في محضر اجتماع سبتمبر. وتزامنت هذه الحركة مع قفزة في أسعار النفط وعوائد سندات الخزانة. وارتفع خام Brent فوق 103 دولارات، بينما صعد عائد سندات الخزانة لأجل 10 سنوات إلى أعلى مستوى له منذ عدة عقود فوق 5.3%، وكانت العلاقة الارتباطية واضحة بشكل خاص يوم الخميس.
وبعد ذلك بوقت قصير، أعلن الرئيس الأمريكي دونالد ترامب أن الولايات المتحدة لن تهاجم إيران "في أي وقت قبل" انتخابات التجديد النصفي الأمريكية في 3 نوفمبر، ما خفف بعض المخاوف الجيوسياسية على المدى القريب. وتعافى BTC لفترة وجيزة بعد الإعلان، مرتفعًا باتجاه 83,000 دولار.
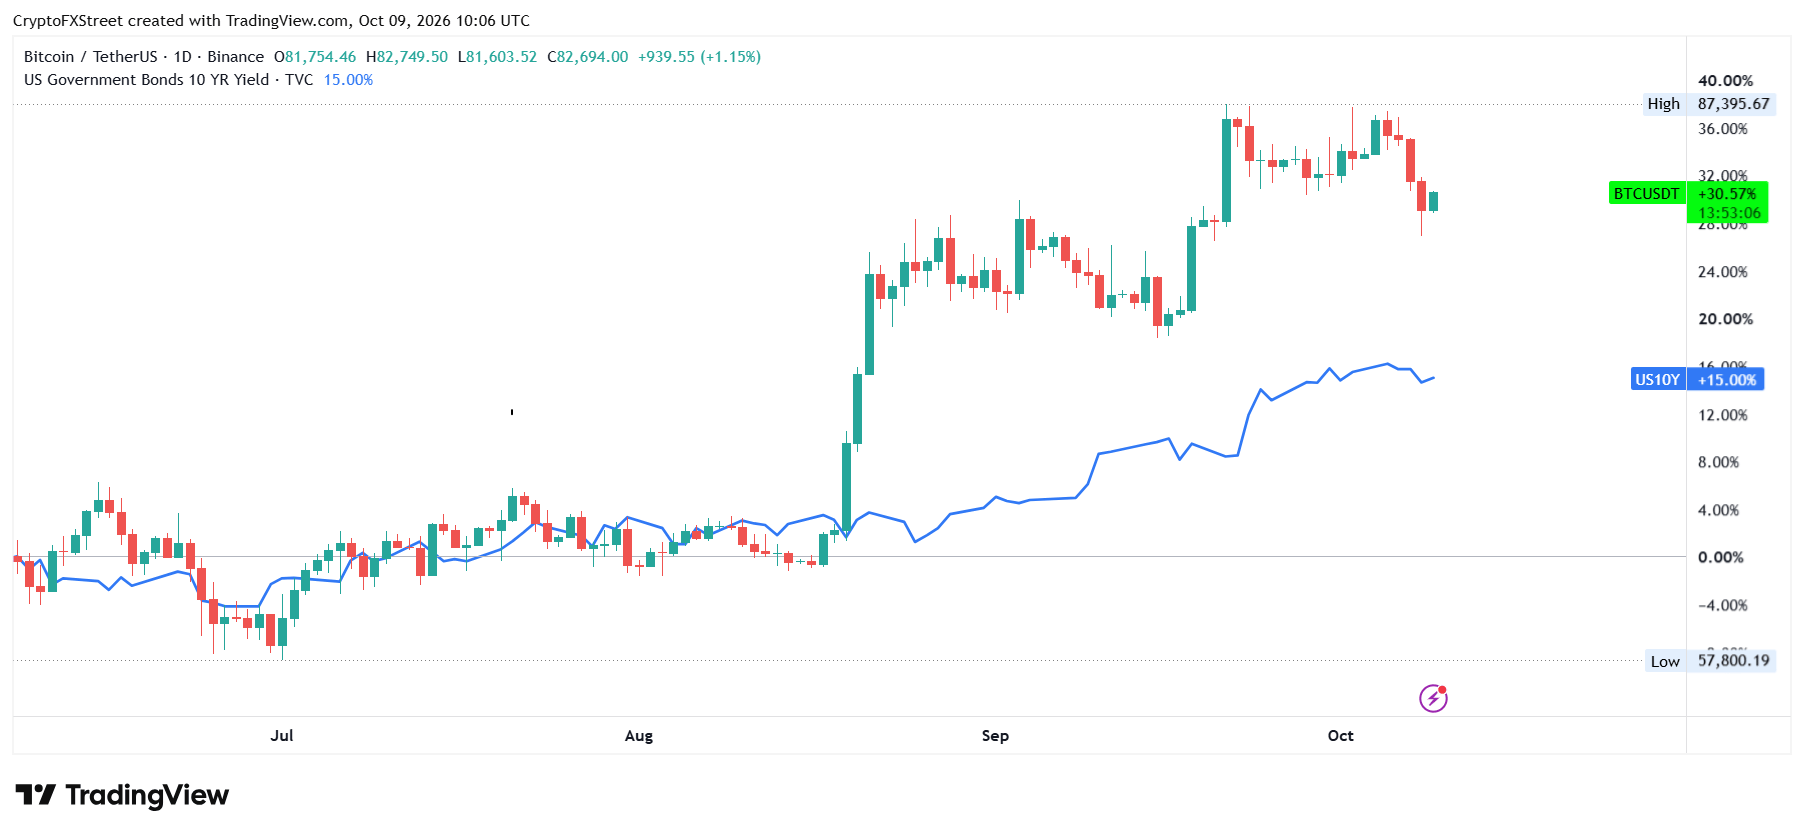
وبالعودة إلى أغسطس، ارتفع Bitcoin بأكثر من 30% رغم زيادة العوائد بمقدار 60 نقطة أساس. ورغم أن ذلك يبدو متناقضًا ظاهريًا، فإن هذه المكاسب جاءت جزئيًا بدعم من تدخل وزارة الخزانة الأمريكية، التي ضاعفت برنامجها لإعادة شراء السندات إلى ما لا يقل عن 4 مليارات دولار للديون الممتدة من 10 سنوات إلى 30 سنة.
لكن ماذا يخبرنا هذا عن علاقة Bitcoin ببيئة الاقتصاد الكلي الأوسع؟
كيف تؤثر عوائد سندات الخزانة الأمريكية وأسعار النفط في Bitcoin
العلاقة بين Bitcoin وعوائد سندات الخزانة الأمريكية وأسعار النفط ليست مباشرة.
إن ارتفاع أسعار النفط يزيد تكلفة الطاقة والنقل والإنتاج، ما قد يُبقي التضخم مرتفعًا. وهذا يجعل من الأصعب على مجلس الاحتياطي الفيدرالي تيسير السياسة النقدية، خاصة عندما يظل التضخم فوق مستواه المستهدف.
ونتيجة لذلك، قد تبدأ الأسواق في تسعير أسعار فائدة أعلى، ما يدفع عوائد سندات الخزانة إلى الارتفاع مع مطالبة المستثمرين بتعويض أكبر عن مخاطر التضخم وعن الاحتفاظ بالديون الحكومية الأطول أجلًا.
وعلى عكس السندات، فإن Bitcoin لا يدر عائدًا نقديًا تقليديًا. ومع ارتفاع عوائد سندات الخزانة، يصبح بإمكان المستثمرين الوصول إلى عوائد أعلى من أصول أكثر أمانًا نسبيًا، ما يزيد تكلفة الفرصة البديلة للاحتفاظ بالعملة المشفرة الرائدة. كما أن ارتفاع العوائد قد يجعل الأصول المضاربية أقل جاذبية، إذ يطلب المستثمرون عوائد أكبر قبل تخصيص رؤوس أموالهم لاستثمارات أكثر مخاطرة.
ومع ذلك، فإن اتجاه العوائد وحده لا يروي القصة كاملة. فارتفاع العوائد المدفوع بنمو اقتصادي أقوى قد يكون له أثر مختلف عن ذلك الناتج عن ضغوط تضخمية أو مخاوف مالية أو ارتفاع علاوات الأجل.
وتُعد البيئة الحالية صعبة بشكل خاص لأن ارتفاع أسعار النفط يغذي مخاوف التضخم، في حين تؤدي العوائد الأعلى إلى تشديد الأوضاع المالية. كما أشار محضر اجتماع سبتمبر لمجلس الاحتياطي الفيدرالي إلى أسعار النفط باعتبارها مساهمًا رئيسيًا في زيادة تعويضات التضخم على المدى القريب.
تبنّي المؤسسات قرّب Bitcoin أكثر من التمويل التقليدي
لا تفهموني خطأ. فقد كان تبنّي المؤسسات أحد أكبر تطورات Bitcoin في السنوات الأخيرة. ومع ذلك، فإن الاندماج نفسه الذي يجلب مزيدًا من رؤوس الأموال إلى السوق يعرّض Bitcoin أيضًا لقرارات توزيع المحافظ الاستثمارية التقليدية.
لقد أوجدت صناديق Bitcoin الفورية المتداولة في البورصة (ETFs)، وعقود CME الآجلة، وخزائن Bitcoin لدى الشركات، قنوات إضافية تدخل من خلالها رؤوس الأموال المؤسسية إلى السوق وتخرج منها.
وعندما ترتفع العوائد وتتعرض الأسهم للضغوط، قد يعيد المستثمرون المؤسسيون موازنة محافظهم، أو يقلصون الرافعة المالية، أو يزيدون مخصصاتهم النقدية، وقد يصبح التعرض لـ Bitcoin جزءًا من تلك التعديلات.
وتوضح تدفقات ETFs الأخيرة هذا الضغط. فقد سجلت صناديق BTC الفورية الأمريكية المتداولة في البورصة أكثر من 731 مليون دولار من صافي التدفقات الخارجة خلال اليومين الماضيين، مع تحول تدفقاتها على مدى سبعة أيام إلى المنطقة السلبية، وفقًا لبيانات SoSoValue.
وتضيف عقود CME الآجلة طبقة أخرى إلى هذه العلاقة. إذ يستخدم المتداولون المؤسسيون هذه العقود للتحوط من الانكشاف، وإدارة الرافعة المالية، وتنفيذ تداولات الأساس. وقد تقلصت علاوات CME خلال الأسبوعين الماضيين مع تباطؤ موجة صعود Bitcoin. ويُظهر ذلك أنه عندما ترتفع تكاليف التمويل، أو تتدهور الجدوى الاقتصادية لهذه التداولات، فقد يتم تقليص المراكز، ما يضيف ضغطًا على السوق.
والتمييز المهم هنا هو أن ارتفاع العوائد لا يؤدي تلقائيًا إلى بيع Bitcoin. بل إنه قد يخلق الظروف التي تتعزز فيها إعادة موازنة المحافظ، والتحوط، وتراجع الشهية للمخاطرة بعضها مع بعض.
كما أن علاقة Bitcoin بالأسهم خلال فترات ضغوط السوق تقدم دليلًا إضافيًا.
وأشار تحديث السوق الصادر عن Wintermute في 5 أكتوبر إلى أن ارتباط BTC بمؤشر S&P 500 كان يرتفع مجددًا. وجادلت الشركة بأنه خلال فترات الارتباط المرتفع، يتصرف Bitcoin كنسخة عالية البيتا من مؤشر S&P 500، مع ميل إلى التراجع جنبًا إلى جنب مع الأسهم من دون المشاركة بالقدر نفسه في موجات الصعود اللاحقة.
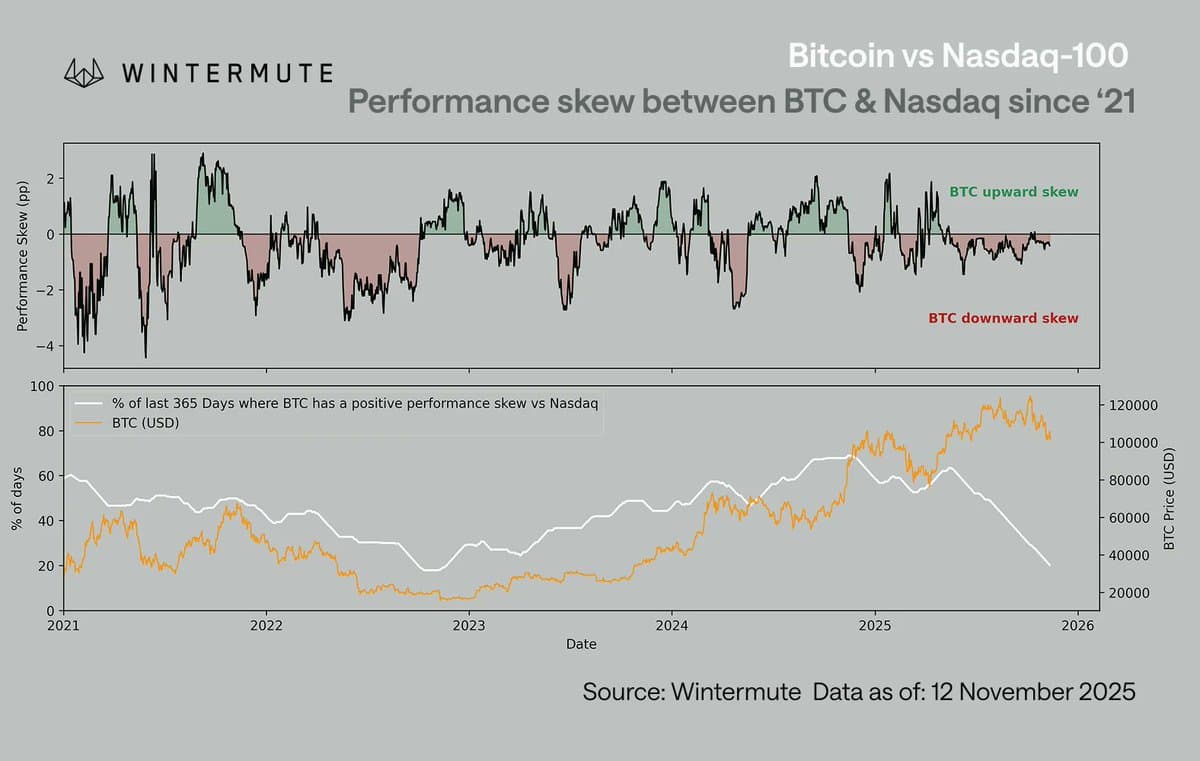
وتُظهر هذه الحركة أن سعر Bitcoin يتأثر بشكل متزايد بالمستثمرين الذين يحتفظون أيضًا بأسهم التكنولوجيا وغيرها من أصول النمو.
ومن ثم، فإن ندرة Bitcoin لا تمنع بيعه خلال موجة عزوف واسعة عن المخاطرة.
هل تجاوز Bitcoin تأثيرات الاقتصاد الكلي؟
جادل Arthur Hayes، الشريك المؤسس لمنصة تداول العملات المشفرة المغلقة BitMEX، بأن ارتفاع عوائد سندات الخزانة قد يفيد Bitcoin في نهاية المطاف إذا كشف عن ضغوط مالية وأجبر صناع السياسات على توسيع خلق النقود. ووفقًا لهذه الفرضية، فإن ارتفاع تكاليف الاقتراض يجعل خدمة الدين الحكومي أكثر كلفة، ما يزيد الضغوط من أجل تدخل نقدي قد يضعف العملات الورقية في نهاية المطاف. ومن شأن مثل هذه الخطوة أن تصب في مصلحة الأصول عالية المخاطر مثل Bitcoin المسعّرة بالدولار الأمريكي.
ومع ذلك، فإن التوقيت وآلية الانتقال مهمان. فعندما ترتفع العوائد لأن المستثمرين يتوقعون ضغوطًا مالية وتوسعًا نقديًا في نهاية المطاف، قد تصبح سردية ندرة Bitcoin أكثر جاذبية.
لكن عندما يكون التضخم مدفوعًا بصدمة نفطية وترد البنوك المركزية بالإبقاء على أوضاع مالية تقييدية، فقد يكون الأثر الفوري على Bitcoin معاكسًا. ومع تشدد السيولة، قد يقوى الدولار الأمريكي وقد يتراجع Bitcoin إلى جانب أسهم التكنولوجيا.
ويكمن الفرق بين تضخم يدفع في نهاية المطاف إلى التوسع النقدي، وتضخم يفرض في البداية سياسة نقدية أكثر تشددًا. وقد يستفيد Bitcoin من الأول، بينما يواجه صعوبة تحت وطأة الثاني.
ويساعد هذا أيضًا في تفسير سبب قدرة BTC على الارتفاع رغم صعود العوائد، كما حدث في أغسطس، من دون أن يثبت ذلك بالضرورة أنه أصبح مستقلًا عن ظروف الاقتصاد الكلي، إذ يمكن لعمليات إعادة شراء سندات الخزانة وغيرها من التطورات المرتبطة بالسيولة أن تعوض بعض الضغوط الناجمة عن ارتفاع العوائد.
وتشير البيانات إلى أن أساسيات Bitcoin هي التي تقود الطلب، لكن صورة الاقتصاد الكلي هي التي تشكل البيئة التي يعمل فيها هذا الطلب.
ما الذي ينبغي على المستثمرين مراقبته بعد ذلك؟
في الوقت الحالي، تظل المتغيرات الرئيسية هي عوائد سندات الخزانة الأمريكية، وأسعار النفط، والدولار الأمريكي، وتوقعات Fed.
وتساعد عوائد سندات الخزانة طويلة وقصيرة الأجل في الإشارة إلى تكلفة الفرصة البديلة للاحتفاظ بـ Bitcoin، كما سيساعد خام Brent في تحديد ما إذا كان التضخم المدفوع بالطاقة لا يزال مصدر قلق، بينما سيساعد الدولار الأمريكي وتوقعات Fed في إظهار ما إذا كانت الأوضاع المالية تتجه إلى مزيد من التشدد.
كما تُعد تدفقات ETFs الخاصة بـ BTC عاملًا رئيسيًا آخر. وقد يشير التعافي المستدام في التدفقات الداخلة إلى أن الطلب المؤسسي يستوعب ضغوط البيع المرتبطة بالاقتصاد الكلي. وعلى العكس، فإن استمرار التدفقات الخارجة سيشير إلى أن المستثمرين ما زالوا حذرين.
وإلى أن يصبح الطلب الهامشي على Bitcoin أقل حساسية للظروف المالية التقليدية، فإن ارتفاع العوائد، والتضخم الجيوسياسي المدفوع بالنفط، والتحولات في السيولة العالمية ستواصل التأثير في سعره.
قد يقدّم Bitcoin بديلًا للنظام النقدي، لكن ذلك النظام ظل عاملًا رئيسيًا في تحديد السعر الذي يكون المستثمرون مستعدين لدفعه مقابله.
المقالات الشائعة
1الذهب: تغطية مراكز البيع على المكشوف تشير إلى تجدد الزخم الصعودي - TD Securities2الروبية الهندية: من المتوقع أن يُبقي بنك الاحتياطي الهندي RBI خيار رفع الفائدة مطروحًا – DBS3توقعات سعر Polkadot: ارتفاع DOT بعد إطلاق العملة المستقرة dotUSD4البنك المركزي الأوروبي: دعم مشروط ومخاطر فرنسية – Rabobank5الدولار الكندي يتراجع في الأداء بعد أن فقدت كندا 68.3 ألف وظيفة في سبتمبر6الولايات المتحدة: يُنظر إلى اتجاه مؤشر أسعار المستهلك الأساسي على أنه يشهد تباطؤًا – TD Securities7هل أفلت Bitcoin حقًا من قوى الاقتصاد الكلي التي صُمم لمواجهتها؟8الكرونة النرويجية: مخاطر رفع أسعار الفائدة تدعم العملة – BBH9الجنيه الإسترليني يحقق مكاسب مع ضعف أداء الين الياباني
أسعار مباشرة

كل شيء عن CRYPTO
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
كيف تختار وسيط فوركس موثوق؟ 7 معايير أساسية
مشاركو سوق الفوركس: من يحرّك السوق؟
أساسيات البلوكشين: ما هي ولماذا تهم
تداول العملات الرقمية اليومي: دليل المبتدئين للبدء
ما هو الكريبتو وتداول الكريبتو
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني [email protected]
الموقع الإلكتروني https://www.tmgm-asia.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: [email protected]
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: [email protected]
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: [email protected]
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: [email protected]
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة