

隨著 FOMC 週展開,黃金在 5% 美國國債殖利率壓力下受挫
- 黃金跌至一個月低點,5% 的美國公債殖利率帶來壓力。
- 油市衝擊推升聯準會升息機率,WTI 突破 100 美元。
- 聯準會、英國央行與日本央行決議,成為央行密集週的焦點。
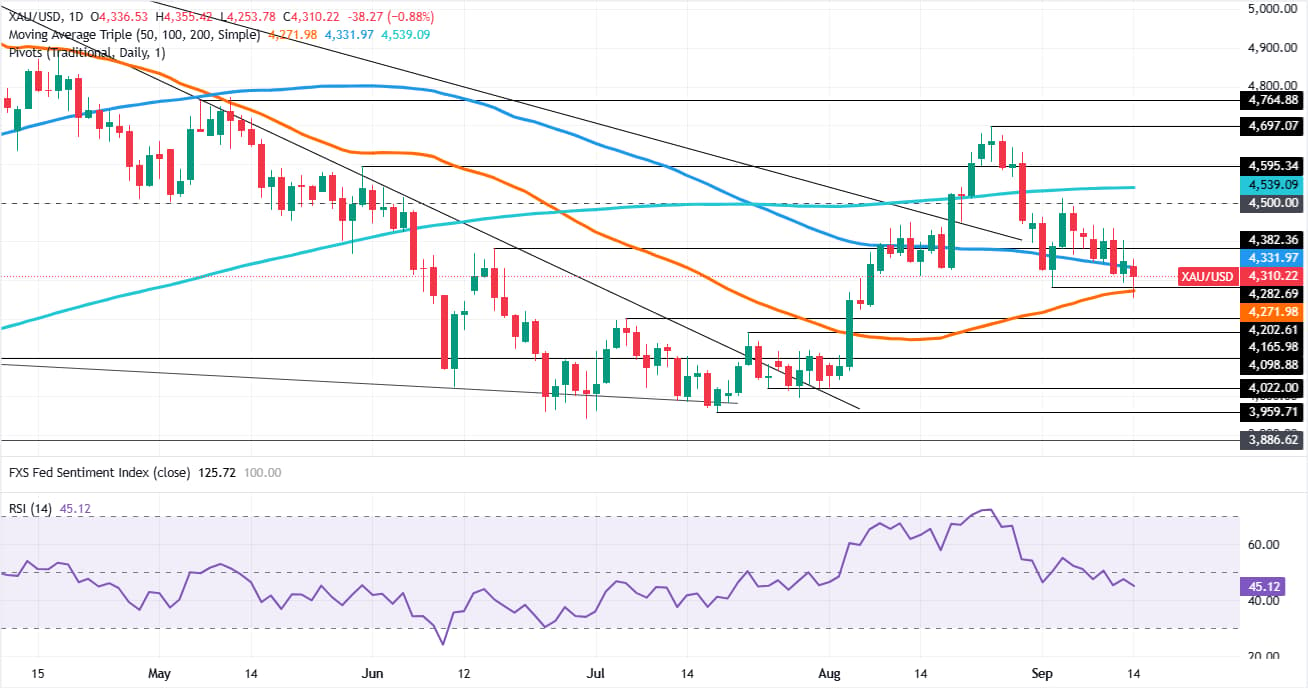
黃金(XAU/USD)本週開局不利,週一下跌約 0.85%,此前曾觸及一個月低點 4,253 美元;本週市場將迎來聯邦公開市場委員會(FOMC)貨幣政策決議。撰稿時,XAU/USD 報 4,310 美元。
XAU/USD 跌向 4,300 美元附近,美元走強、油市衝擊與全球利率風險構成壓力
受能源價格飆升帶動,美元全面走強且美國公債殖利率維持高檔,使這種不孳息的金屬週一持續承壓。胡塞武裝對沙烏地阿拉伯東西管線的攻擊,引發預防性停運,導致原油產量每日減少約 700 萬桶
西德州中級原油(WTI)作為美國原油基準價格,已升破 100 美元關卡;撰稿時漲幅超過 1.50%。在上週美國 PPI 與 CPI 報告公布後,市場猜測通膨可能進一步升高,推動美國公債殖利率上行,其中 10 年期殖利率自 2023 年以來首次升破 5%。
追蹤美元兌其他六種主要貨幣表現的美元指數(DXY)上漲 0.32%,報 99.41。
Prime Terminal 數據顯示,聯準會(Fed)於週三升息 1 碼的機率為 93%。此外,在美國通膨數據公布後進行的路透調查顯示,多數分析師預期美國央行將升息,並預計到 2027 年 3 月底前至少還會再升息一次
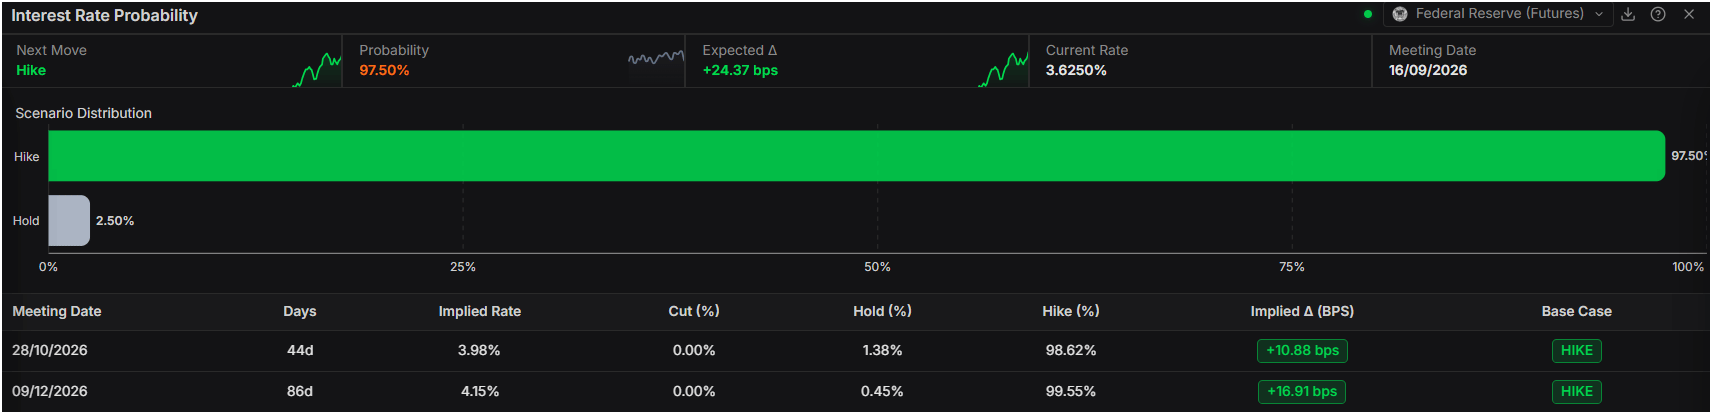
本週可謂央行超級週。除了聯準會決議外,市場預計英國央行將維持銀行利率在 3.75% 不變,儘管預料 6 比 3 的投票分歧將連續第三次重演。週五方面,市場預期日本央行將升息 25 個基點至 1.25%。
這也是金價持續面臨下行壓力的另一個原因。儘管黃金是極佳的抗通膨資產,但全球債券殖利率上升削弱了其吸引力。
XAU/USD 價格預測:黃金測試兩個月低點,徘徊於 4,350 美元附近
在跌至五週低點後,黃金在測試位於 4,271 美元的 50 日簡單移動平均線(SMA)並重新站上 4,300 美元關卡後,似乎正形成錘頭線型態。若 XAU 於週一收盤站上位於 4,351 美元的 100 日 SMA,將為進一步上行打開空間。
相對強弱指數(RSI)仍偏空,顯示後市可能進一步下跌。因此,RSI 與價格走勢之間的混合訊號,可能為一段盤整行情鋪路。
上檔方面,第一道阻力位在心理關卡 4,400 美元。若突破此處,將打開 4,450 美元與 4,500 美元等心理目標,之後再看位於 4,539 美元的 200 日 SMA。
下檔方面,XAU/USD 需跌破 100 日 SMA 並失守 4,300 美元。再往下則依序關注 9 月第二低點 4,282 美元,接著是位於 4,271 美元的 50 日 SMA。
黃金常見問題
黃金在人類歷史中一直扮演關鍵角色,長期被廣泛用作價值儲藏工具與交換媒介。如今,除了其光澤與珠寶用途之外,這種貴金屬也被廣泛視為避險資產,也就是說,在市場動盪時期被認為是良好的投資標的。黃金也普遍被視為對抗通膨與貨幣貶值的工具,因為它不依賴任何特定發行機構或政府。
中央銀行是最大的黃金持有者。為了在動盪時期支撐本國貨幣,中央銀行往往會分散儲備配置並買進黃金,以提升外界對經濟與貨幣強度的信心。高額黃金儲備也能成為市場對一國償債能力信任的來源。根據世界黃金協會數據,2022 年各國央行共增持 1,136 公噸黃金,價值約 700 億美元。這是自有紀錄以來最高的年度購買量。中國、印度與土耳其等新興經濟體的央行,正迅速增加其黃金儲備。
黃金與美元及美國公債呈反向相關,而兩者同為主要儲備資產與避險資產。當美元走貶時,黃金往往上漲,使投資人與中央銀行能在市場動盪時分散資產配置。黃金也與風險資產呈反向相關。股市上漲通常會削弱金價,而風險較高市場出現拋售時,則往往有利於這種貴金屬。
黃金價格可能受到多種因素影響而波動。地緣政治不穩定或對深度衰退的擔憂,可能因其避險屬性而迅速推升金價。作為一種不孳息資產,黃金通常會在利率較低時上漲,而資金成本較高時則往往對這種黃金構成壓力。不過,多數走勢仍取決於美元(USD)的表現,因為黃金是以美元計價(XAU/USD)。美元強勢通常會抑制金價,而美元走弱則可能推動金價上升。














