

日本銀行意見分歧的投票結果出爐後,日圓持續走貶
- 日本央行表決結果分歧後,USD/JPY 在六個交易日中第五度上漲。
- 東京市場休市至週四,屆時新的 1.25% 利率將正式生效。
- 日本於 7 月 30 日至 8 月 26 日期間斥資 15.4 兆日圓買入日圓。
日本市場因國定假日自週一至週三休市,而這正是想要推動本國貨幣走勢的政府最能以較少資金發揮最大效果的時機。USD/JPY 在六個交易日中第五度走高,目前交投於 157.50 下方不遠處。上週五,《日本經濟新聞》報導,日本官員已致電銀行詢問匯率,這一舉動通常是日本買入日圓前的前兆。
聯準會與日本央行各升息 25 個基點,利差最終回到原點
日本央行(BoJ)於 9 月 18 日將利率自 1% 上調至 1.25%,創下 1995 年以來最高水準,但日圓仍在決議後走貶。日本央行理事會成員 Asada 與 Sato 投下反對票,認為低於 2% 的通膨以及未見加速的經濟成長,不足以支持升息。交易員原本因預期將有更多升息而買入日圓,而此次有兩票反對,使這一預期更難成立。
日本 8 月核心通膨率(剔除生鮮食品)在決議當日公布為 1.7%,低於前值 1.8%。這正是理事 Asada 在投票時援引的指標。理事 Takata 與 Tamura 則投票支持升息,並進一步反對日本央行自身對通膨的預測過於保守。當理事會在兩個方向上都存在分歧時,便無法給出下一次升息的時間點,而這正是日圓買盤所等待的訊號。
聯準會於 9 月 16 日將利率上調至 3.75%-4.00%。待日本央行此次升息正式生效後,聯準會利率仍將比日本央行高出 2.50 至 2.75 個百分點,與兩場會議前的利差相同。這一利差正是持有美元而非日圓所能獲得的收益,而匯市干預並不會改變這一點。聖路易聯準銀行總裁 Musalem 週一表示,聯準會目前的利率水準仍不足以讓美國經濟降溫;而日本央行上週五則表示,其新利率仍將持續支撐日本經濟。
日本曾在黃金週的兩個交易日買入日圓,而東京將休市至週四
日本財務省決定何時買入日圓,而日本央行則負責執行。財務大臣 Katayama 於 7 月表示,日本將在有需要時採取行動,包括美國市場休市期間。日本曾於 5 月 4 日與 5 月 6 日黃金週期間買入日圓,當時東京市場亦處於休市狀態。當東京的銀行與出口商不在場時,日圓交易量較少,因此相同規模的官方買盤能帶來更大的價格波動,而這些參與者要到週四才會回歸市場。
財務省在 7 月 30 日至 8 月 26 日期間共動用 15.4 兆日圓,創下單月歷史最高紀錄,而美國也於 7 月 31 日與日本一同買入日圓,為 1998 年以來首次。USD/JPY 曾在 7 月觸及接近 164.00,為日圓自 1986 年以來最弱水準,之後官方買盤開始進場。目前匯價大致回到 7 月 31 日收盤附近,也就是美國加入干預的當天。
週二至週五將有九位聯準會官員發言,以及一項日本調查公布
日本在假期後的首項數據將是週四 GMT 00:30 公布的 Jibun Bank 採購經理人指數(PMI)。這是一項針對企業採購經理的前瞻性調查,讀數高於 50 代表成長。若數據強勁,將支持日本央行再次升息,而對進一步升息的疑慮正是決議後打壓日圓的原因。兩位投下反對票的理事表示,經濟尚未加速到足以支持升息的程度,而製造業讀數預估為 55。
美國同類調查將於週三 GMT 13:45 公布,其中服務業讀數預計將由 56.5 小幅降至 56。每週初領失業金人數將於週四 GMT 12:30 公布,預估為 20.3 萬人,高於前值 19.6 萬人;週五同樣於 GMT 12:30 公布的耐久財訂單,預計在前值成長 1.1% 後下滑 0.3%。紐約聯準銀行總裁 Williams 將在九場聯準會官員談話中發表其中三場,分別於週二、週四與週五。任何提高聯準會 10 月升息可能性的因素,都將擴大利多美元的利差。
根據美國商品期貨交易委員會(CFTC)資料,在日本央行會議召開前,投機者持有看升日圓的期貨合約比看貶日圓多出 12.04 萬口。CFTC 將於週五 GMT 19:30 公布下一次統計,涵蓋至週二的部位情況,正值日本假期中段,而自會議以來任何押注的減少都意味著日圓遭到賣出。週四同時也是東京交易員回歸市場、日本央行新利率正式生效之日,這將結束因交投清淡而放大日本買盤效果的局面。
關鍵水準與偏向
阻力:本交易日高點略高於 157.50,正位於 200 日均線下方,而自 9 月初以來,該均線一直壓制每日收盤表現。上週五高點略高於 158.00,正是《日本經濟新聞》報導官員詢價後,當日漲勢回落的位置。
支撐:該貨幣對週一守在 156.50 上方,若跌破此處,156.00 是日本央行決議前的交投區域。再往下看,155.00 則是 9 月 16 日聯準會升息前的水準。
偏向:158.00 下方偏空,先看 156.00,接著看 155.00。日線圖上,作為動能指標的隨機相對強弱指數(Stoch RSI)接近 27,且正自區間低檔開始回升,這對美元有利,因此此判斷取決於 158.00 是否守住。若日線收於 158.00 上方,則此看法失效,因為那將使該貨幣對站上上週五高點與 200 日均線之上。
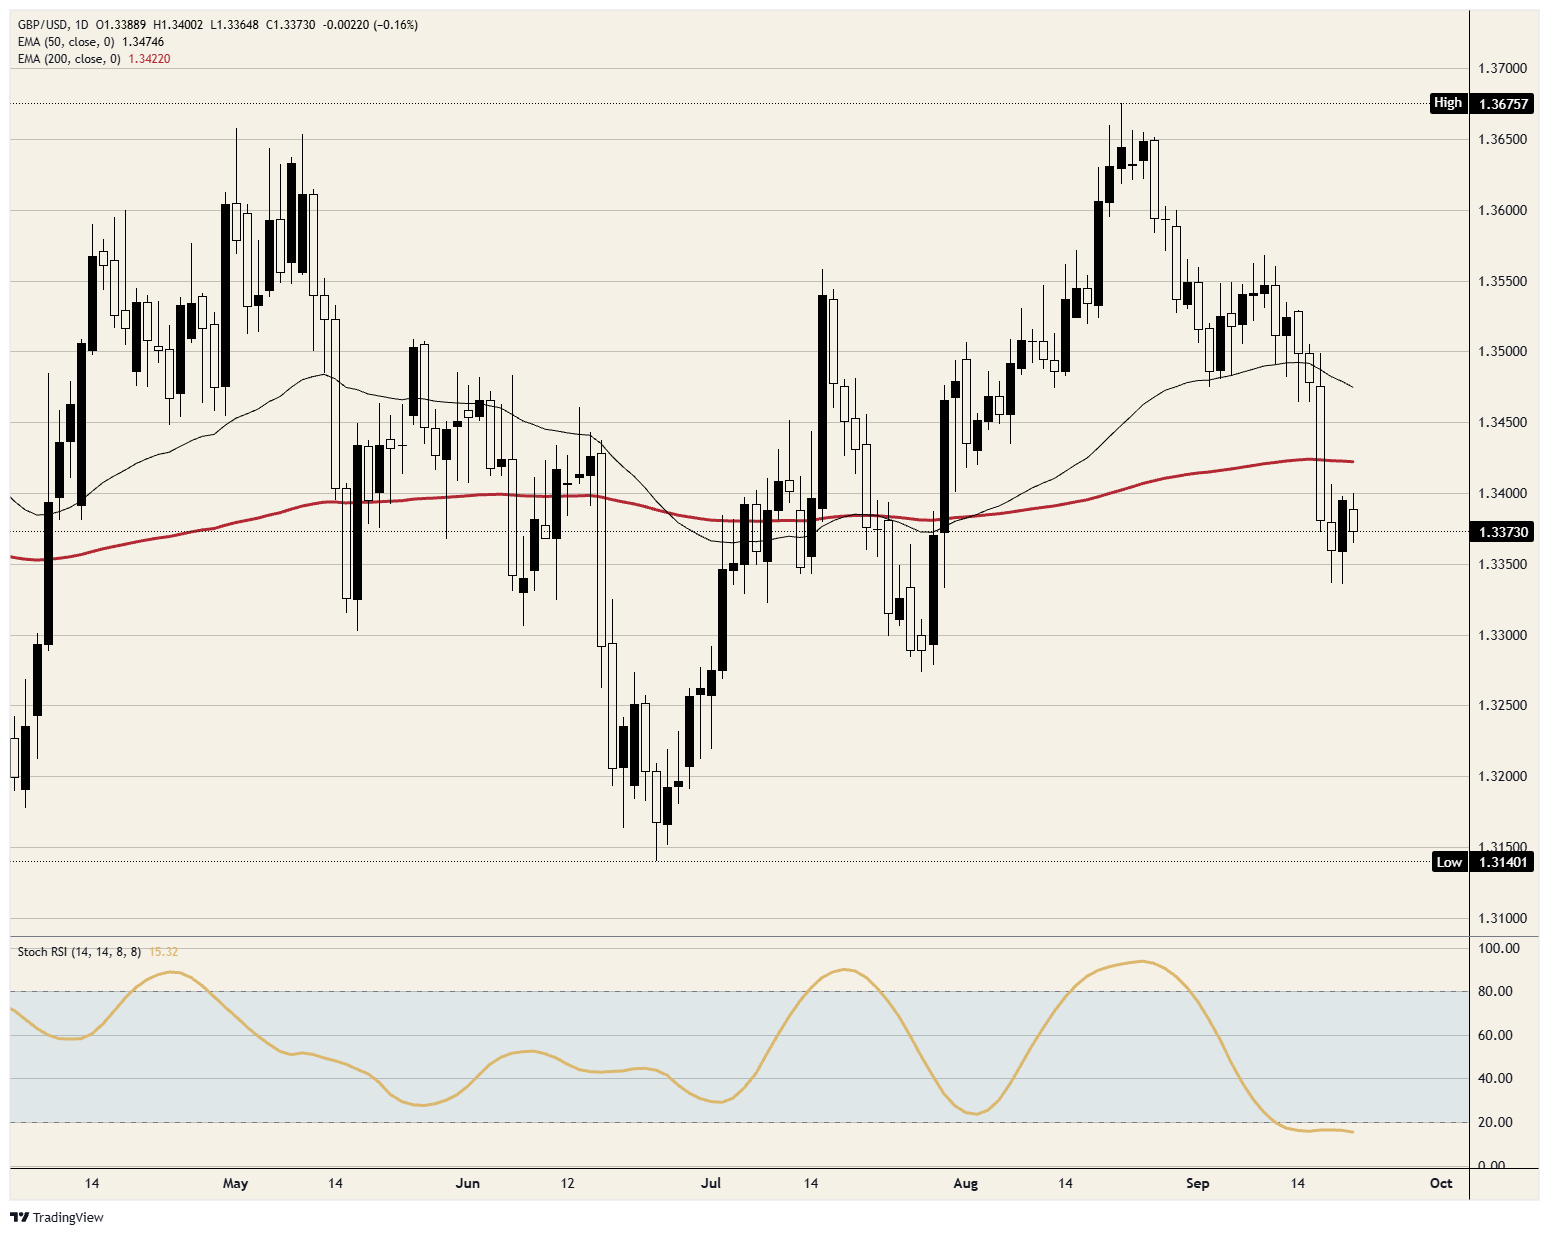
GBP/USD 日線圖
英鎊常見問題
英鎊(GBP)是世界上歷史最悠久的貨幣(西元 886 年),也是英國的官方貨幣。根據 2022 年數據,英鎊是全球第四大外匯(FX)交易貨幣,占所有交易的 12%,日均交易量達 6,300 億美元。 其主要交易貨幣對包括 GBP/USD,也稱為「Cable」,占外匯交易的 11%;GBP/JPY,交易員稱其為「Dragon」(3%);以及 EUR/GBP(2%)。英鎊由英格蘭銀行(BoE)發行。
影響英鎊價值最重要的單一因素,是由英格蘭銀行制定的貨幣政策。BoE 的決策依據在於其是否達成首要目標「價格穩定」——即將通膨率維持在約 2% 的穩定水準。其達成此目標的主要工具是調整利率。 當通膨過高時,BoE 會嘗試透過升息來加以抑制,使個人與企業取得信貸的成本上升。這通常對 GBP 有利,因為較高的利率會使英國成為全球投資人停泊資金的更具吸引力之地。 當通膨降得過低時,這代表經濟成長正在放緩。在這種情況下,BoE 可能會考慮降息以降低信貸成本,讓企業增加借貸,投資於能帶動成長的項目。
經濟數據發布可衡量經濟健康狀況,並可能影響英鎊價值。GDP、製造業與服務業 PMI,以及就業等指標,都可能左右 GBP 的走勢。 強勁的經濟對英鎊有利。這不僅會吸引更多外資,也可能促使 BoE 升息,從而直接提振 GBP。反之,若經濟數據疲弱,英鎊則可能下跌。
另一項對英鎊相當重要的數據發布是貿易收支。此指標衡量一國在特定期間內,出口收入與進口支出之間的差額。 如果一個國家生產的出口商品需求旺盛,其貨幣將單純因海外買家為購買這些商品而產生的額外需求而受益。因此,正向的淨貿易收支會支撐貨幣走強,反之,負值則會帶來相反效果。














