

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Dollar-Index gibt nach: Fed-Chef Warsh will sich für Oktober nicht vorab festlegen
- DXY fällt auf den tiefsten Stand seit dem 1. Oktober und liegt wieder unter seinem Niveau vor den Verbraucherpreisdaten.
- Die eingepreiste Wahrscheinlichkeit einer Zinserhöhung im Oktober sinkt von knapp 28 % am Donnerstag auf etwa 16 %.
- Von Samstag bis zur Zinsentscheidung am 28. Oktober äußern sich keine Fed-Vertreter mehr öffentlich.
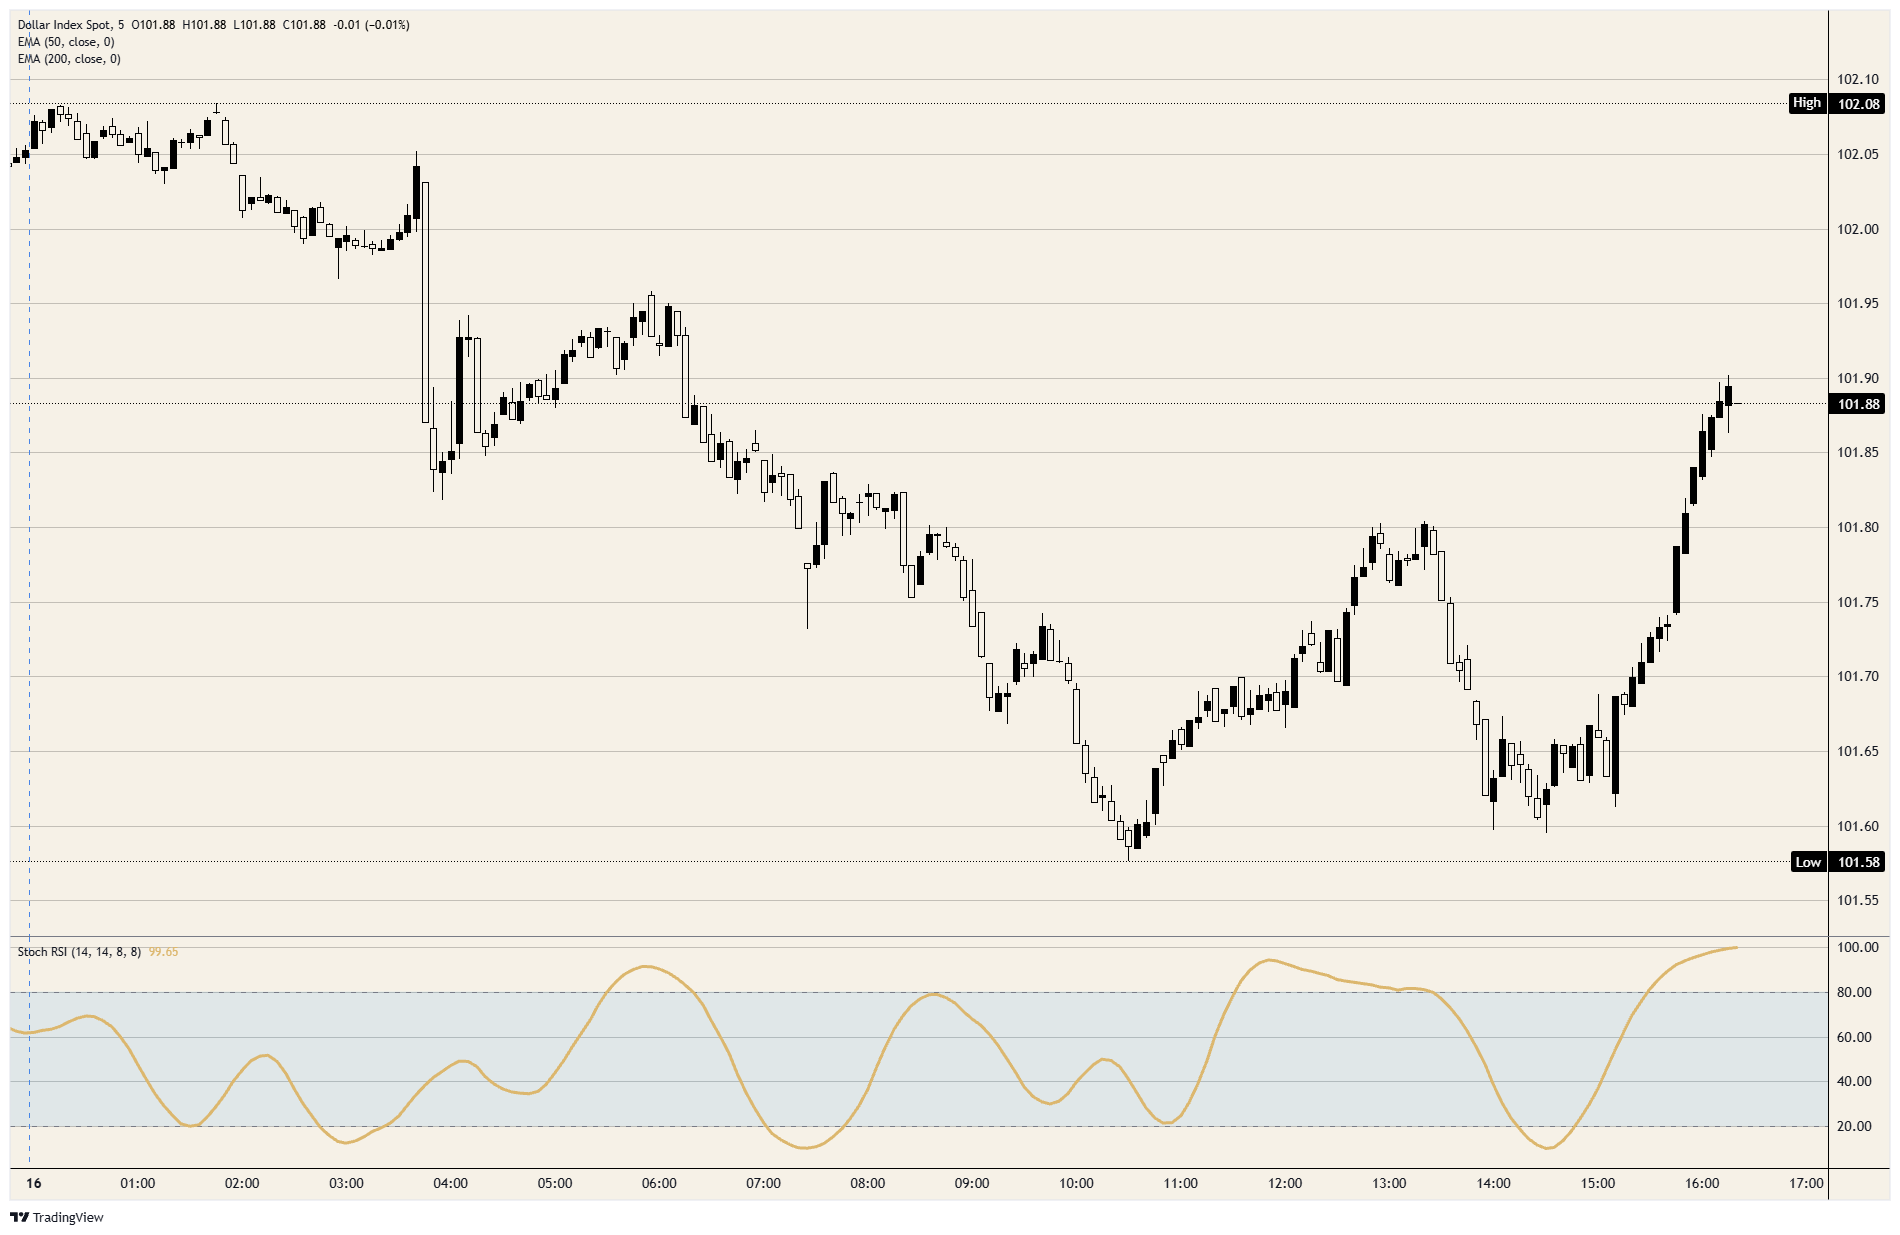
Fed-Chef Warsh betonte in seiner letzten Äußerung vor der Schweigephase, dass er den Entscheidungen der Sitzungen nicht vorgreife. Der Dollar-Index gab daraufhin nach, wobei der Rückgang zweimal bei rund 101,60 zum Stillstand kam. Während seiner Rede fiel er innerhalb einer einzigen Fünf-Minuten-Kerze von etwas über 102,00 auf etwa 101,85 und rutschte anschließend auf den tiefsten Stand seit dem 1. Oktober. Auch der Anstieg der Industrieproduktion im September um 0,7 % gegenüber einer Prognose von 0,4 % gab ihm keinen Auftrieb. Nachdem die Abwärtsbewegung bei der schwächeren Eröffnung der US-Aktienmärkte ein zweites Mal zum Stillstand gekommen war, liegt er nun wieder auf dem Niveau am Ende der ersten Kerze.
In Bangkok erklärte Fed-Chef Warsh, er werde die Lage im Oktober und Dezember jeweils zu gegebener Zeit beurteilen. Zudem gehe die Fed davon ab, Entscheidungen vorab anzukündigen. Während seiner Rede sank die eingepreiste Wahrscheinlichkeit einer Zinserhöhung auf der Sitzung am 27. und 28. Oktober von knapp 28 % auf etwa 16 %, und der Dollar-Index gab ebenfalls nach. Damit liegt die Wahrscheinlichkeit für Oktober wieder auf dem Niveau vor der Veröffentlichung des Verbraucherpreisindex (CPI) am Mittwoch, dessen Bedeutung für die Zinsentscheidung alle außer der Fed bereits vorweggenommen hatten.
Er begrüßte außerdem, dass die meisten Länder weltweit ihre Zinsen gleichzeitig anheben und es keine Trittbrettfahrer gibt. Für den Dollar-Index bedeutet dies, dass auch die Gegenseite die Zinsen erhöht. Bei der Europäischen Zentralbank (EZB), deren Zinssatz seit dem 10. September bei 2,5 % liegt, preist der Markt für den 29. Oktober unveränderte Zinsen und für Dezember, wie bei der Fed, eine Anhebung ein. Der Index legt zu, wenn die US-Zinsen schneller steigen als die der EZB. Der Abstand zwischen 3,75–4,00 % und 2,5 % bleibt jedoch unverändert.
Auf der Agenda
Von Samstag bis einschließlich der Sitzung am 27. und 28. Oktober gilt für Fed-Vertreter die Schweigephase. Damit bleiben die Konjunkturdaten als Impulsgeber für die eingepreiste Wahrscheinlichkeit einer Zinserhöhung im Oktober, während eine Anhebung im Dezember weiterhin mit einer Wahrscheinlichkeit von knapp 90 % eingepreist ist. Die letzte US-Veröffentlichung am Freitag ist der monatliche Haushaltsbericht um 18:00 Uhr GMT.
Die Erstanträge auf Arbeitslosenhilfe werden am Donnerstag, dem 22. Oktober, um 12:30 Uhr GMT veröffentlicht. Erwartet werden 200.000 nach zuvor 199.000. Am Freitag, dem 23. Oktober, folgen um 13:45 Uhr GMT die Umfragen zu den Einkaufsmanagerindizes (PMI) für Oktober und anschließend um 14:00 Uhr GMT das Verbrauchervertrauen der Universität Michigan. Die Inflationserwartungen auf Sicht eines Jahres lagen zuletzt bei 4,7 %. Diese Erwartungskennzahl bildet die Inflationsseite der Zinsentscheidung im Dezember ab.
Charttechnischer Ausblick
Das Freitagstief liegt unter der Marke von 101,75, der Untergrenze der Handelsspanne, in der sich der Index vom 5. Oktober bis zum Kurssprung am Mittwoch bewegt hatte. Inzwischen ist er wieder knapp in diese Spanne zurückgekehrt. Der Index steuert auf seinen ersten Wochenverlust seit Anfang September zu. Der exponentielle gleitende 50-Tage-Durchschnitt (EMA) liegt bei rund 100,90 und damit etwa einen Punkt tiefer. Die Erholung vom zweiten Tief hat das Intraday-Momentum in den überkauften Bereich getrieben.
DXY-Fünf-Minuten-Chart
Häufig gestellte Fragen zum US-Dollar
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten von Amerika und in zahlreichen weiteren Ländern de facto eine Währung, die dort neben den lokalen Banknoten im Umlauf ist. Er ist die weltweit meistgehandelte Währung und macht laut Daten aus dem Jahr 2022 mehr als 88 % des weltweiten Devisenumsatzes aus. Dies entspricht einem durchschnittlichen Transaktionsvolumen von 6,6 Billionen US-Dollar pro Tag. Nach dem Zweiten Weltkrieg löste der US-Dollar das britische Pfund als Weltreservewährung ab. Während des größten Teils seiner Geschichte war der US-Dollar durch Gold gedeckt, bis der Goldstandard 1971 im Zusammenhang mit dem Bretton-Woods-Abkommen aufgegeben wurde.
Der wichtigste einzelne Einflussfaktor für den Wert des US-Dollars ist die Geldpolitik, die von der US-Notenbank Federal Reserve (Fed) gestaltet wird. Die Fed hat ein doppeltes Mandat: Sie soll Preisstabilität gewährleisten, also die Inflation kontrollieren, und Vollbeschäftigung fördern. Ihr wichtigstes Instrument zur Erreichung dieser beiden Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Zielwert der Fed von 2 % liegt, erhöht die Fed die Zinsen, was den Wert des US-Dollars stützt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, kann die Fed die Zinsen senken, was den US-Dollar belastet.
In extremen Situationen kann die Federal Reserve auch mehr US-Dollar drucken und eine quantitative Lockerung (Quantitative Easing, QE) einleiten. Dabei erhöht die Fed die Kreditversorgung in einem ins Stocken geratenen Finanzsystem erheblich. Es handelt sich um eine unkonventionelle geldpolitische Maßnahme, die zum Einsatz kommt, wenn die Kreditvergabe versiegt ist, weil Banken einander aus Angst vor einem Zahlungsausfall der Gegenpartei kein Geld mehr leihen. Sie ist das letzte Mittel, wenn einfache Zinssenkungen voraussichtlich nicht das erforderliche Ergebnis erzielen. Die Fed setzte dieses Instrument bevorzugt ein, um die Kreditklemme während der großen Finanzkrise 2008 zu bekämpfen. Dabei druckt die Fed mehr US-Dollar und kauft damit überwiegend von Finanzinstituten US-Staatsanleihen. QE führt in der Regel zu einem schwächeren US-Dollar.
Die quantitative Straffung (Quantitative Tightening, QT) ist der umgekehrte Prozess: Die Federal Reserve stellt den Kauf von Anleihen bei Finanzinstituten ein und reinvestiert die Tilgungsbeträge aus fällig werdenden Anleihen in ihrem Bestand nicht in neue Anleihen. Dies wirkt sich in der Regel positiv auf den US-Dollar aus.
BELIEBTE ARTIKEL
1Dollar-Index gibt nach: Fed-Chef Warsh will sich für Oktober nicht vorab festlegen2Mexikanischer Peso bricht bei schwachem US-Dollar ein, da Handelsgespräche zwischen den USA und Mexiko ins Stocken geraten3Britisches Pfund durchbricht 1,3350, während Warsh vage bleibt und die Erwartungen an eine Zinserhöhung der BoE zunehmen4Bitcoin- und Gold-Prognose: BTC fällt unter 82.000 USD, XAU nimmt bei nachlassenden Zinserhöhungserwartungen 4.200 USD ins Visier5Schwedische Krone: Prognosen fallen vorsichtiger aus – Nordea6Kanadischer Dollar steuert auf ersten Wochengewinn seit sechs Wochen zu7Euro: Bullische Trendwende oberhalb der Unterstützung zeichnet sich ab – Scotiabank8Euro legt zu: KI-Sorgen überlagern Spekulationen auf Zinserhöhung der Fed9Chinesischer Yuan: Erholung steht im Kontrast zu binnenwirtschaftlichen Ungleichgewichten – Societe Generale
LIVE-KURSE


ALLES ÜBER FOREX
Bedeutung eines Margin Calls: Was er ist, was ihn auslöst und wie man ihn vermeidet
Die stärkste Währung der Welt
Ist Forex-Trading halal?
Beste Zeit für den Forex-Handel
Devisenhandel vs. Futures-Handel
Forex-Handel vs. Aktienhandel
Forex-Handel vs. Krypto-Handel
Ist der Forex-Handel im Jahr 2026 profitabel?
10 Risiken des Devisenhandels
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns












Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: [email protected]
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: [email protected]
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: [email protected]
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: [email protected]
Copyright © TMGM. Alle Rechte vorbehalten