

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
L’euro attend d’abord les indices PMI, puis la notation de crédit de la France au cours du week-end
- L’EUR/USD stagne sous 1,1250 alors que le rendement français à 10 ans dépasse 5 %.
- Quatre rebonds en octobre, chacun s’arrêtant sous le sommet du précédent.
- Moody’s réexamine la note de crédit de la France vendredi.
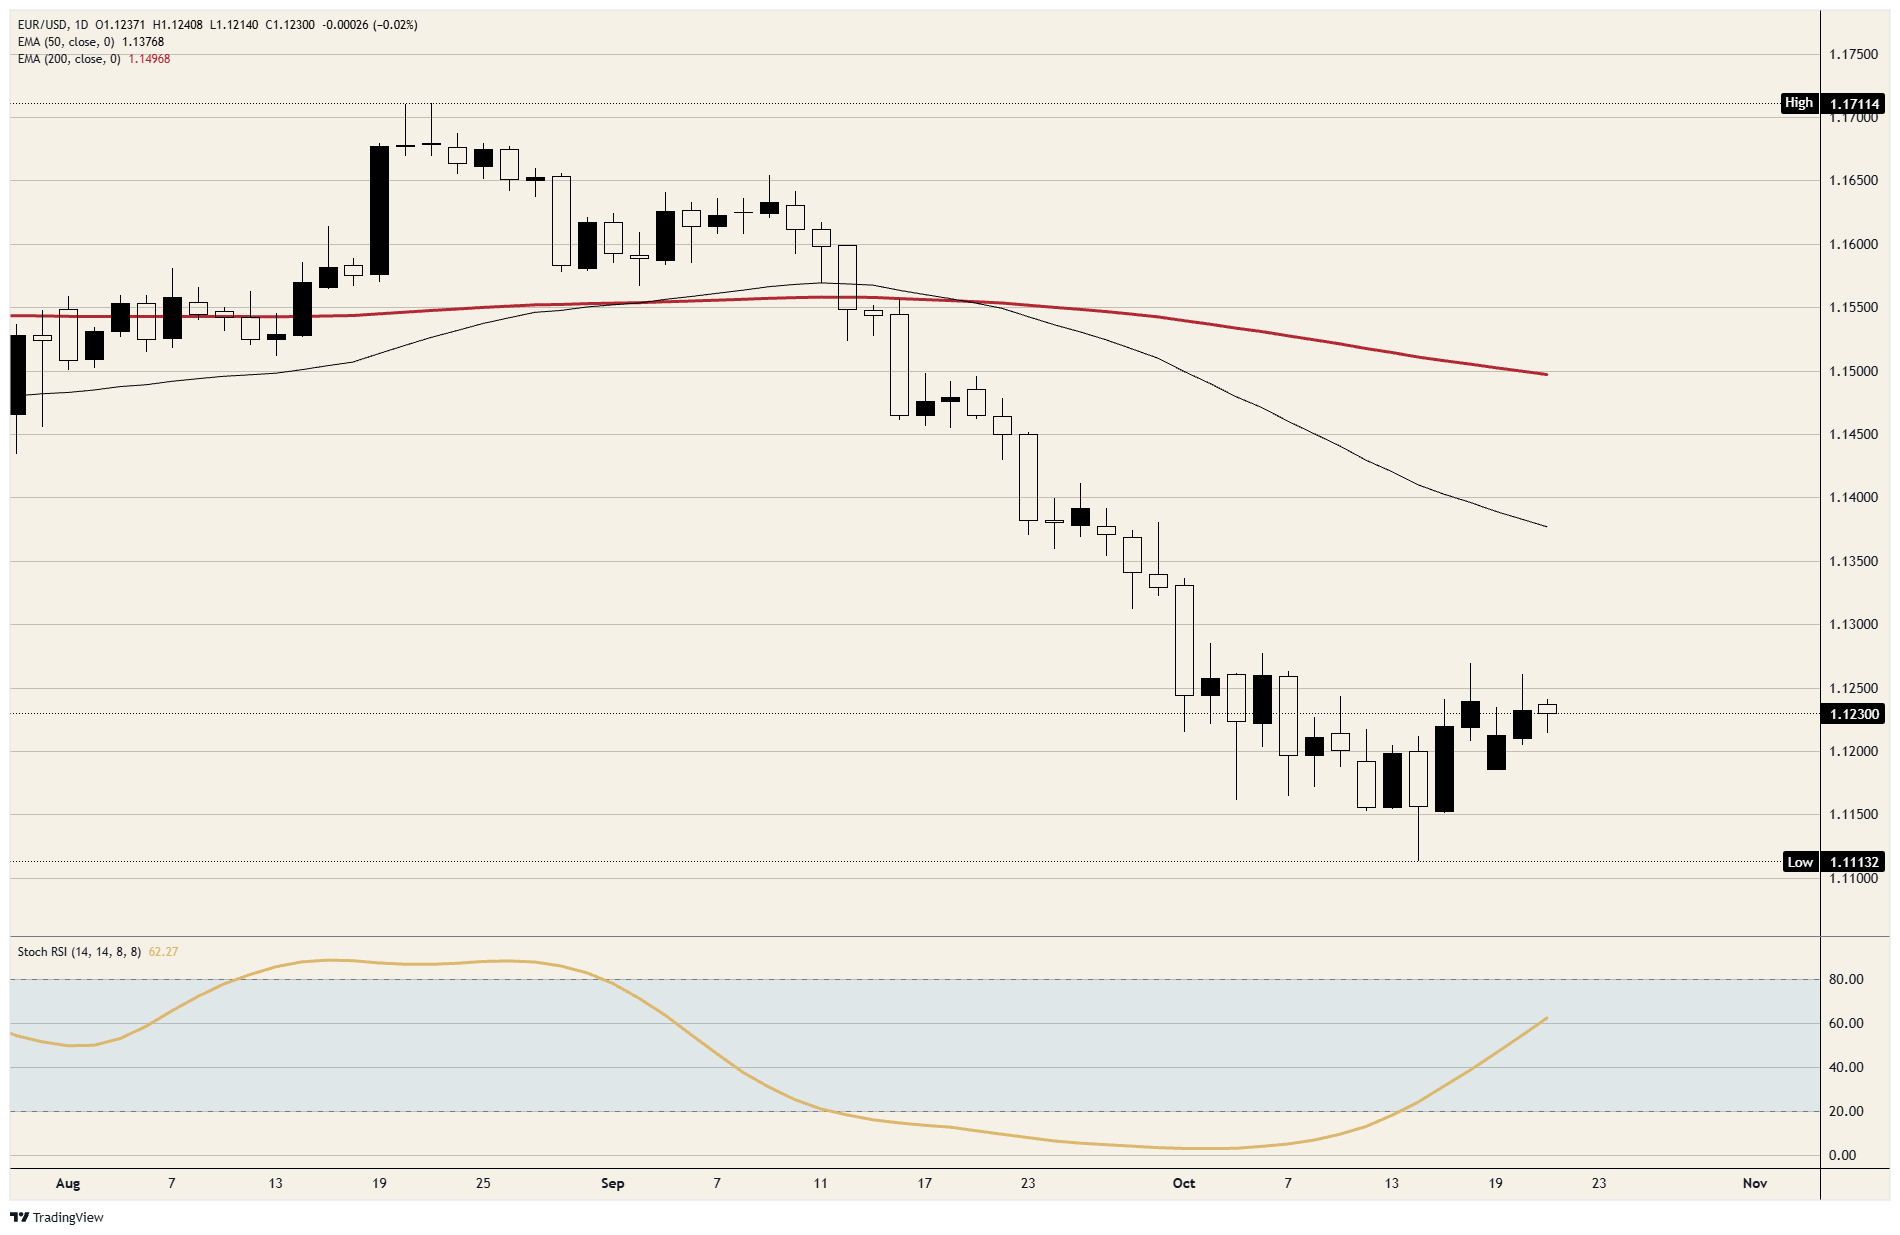
Le rendement des obligations d’État françaises à 10 ans a dépassé 5 % mercredi pour la première fois depuis 2002, sans guère faire réagir l’euro. L’EUR/USD évolue juste sous 1,1250, et chacun de ses quatre rebonds depuis le 2 octobre s’est arrêté sous le sommet du précédent. L’écart de rendement français pèse sur la monnaie, et le différentiel de taux avec les États-Unis n’évolue pas de manière à compenser cette pression : la Fed et la Banque centrale européenne (BCE) devraient toutes deux maintenir leurs taux en octobre et les relever en décembre.
La France paie désormais 1,6 point de plus que l’Allemagne pour emprunter à dix ans
Le rendement français à 10 ans a brièvement dépassé 5 % avant de repasser sous ce seuil, et l’écart avec le rendement allemand de même échéance, proche de 3,4 %, s’est creusé à environ 1,6 point, son plus haut niveau depuis 2012. Le coût de l’assurance contre un défaut de la dette française à cinq ans est au plus haut depuis 2013. La dette publique représente près de 120 % du PIB, et les débats parlementaires sur le budget 2027 reprennent le 27 octobre, après avoir été retardés par plus de 2 000 amendements.
Le creusement de l’écart de rendement français pèse sur l’euro dans son ensemble, car il accroît le risque que la BCE doive choisir entre son objectif d’inflation et le marché obligataire d’un État membre. L’instrument de protection de la transmission (TPI) de la BCE, créé en 2022 pour répondre à ce dilemme, n’a jamais été utilisé. Le 14 octobre, la présidente de la BCE, Christine Lagarde, a déclaré que la solution aux difficultés de la France relevait du pays lui-même, à travers sa politique budgétaire.
Une partie de cet écart s’explique par la situation politique. Des manifestations étudiantes ont conduit à l’instauration de couvre-feux partiels à Paris, Bordeaux et Nice, et des militaires doivent épauler les forces de police lors des défilés prévus samedi, au lendemain du réexamen de la note de la France par Moody’s.
Le différentiel de taux qui détermine l’EUR/USD est figé jusqu’en décembre
Le taux de dépôt de la BCE s’établit à 2,50 % après les hausses de juin et de septembre, et les traders intègrent une probabilité d’environ 95 % d’un statu quo le 29 octobre. L’inflation dans la zone euro a atteint 3,8 % en septembre, avec une hausse des prix de l’énergie de 18,9 % sur un an, tandis que l’inflation hors énergie, alimentation, alcool et tabac s’établissait à 2,5 %. Une hausse des taux ne peut guère agir sur une facture énergétique dictée par la guerre entre les États-Unis et l’Iran.
Mercredi, l’économiste en chef de la BCE, Philip Lane, a appelé à la prudence quant aux prochaines décisions alors que l’inflation énergétique reste élevée. Le président de la Bundesbank, Joachim Nagel, a déclaré le 16 octobre ne pas pouvoir exclure une nouvelle hausse. La fourchette de taux de la Fed est de 3,75 % à 4,00 %, et les marchés prédictifs évaluent à près de 86 % la probabilité d’un statu quo le 28 octobre. Les deux banques centrales étant censées maintenir leurs taux en octobre puis agir en décembre, le différentiel de taux entre les États-Unis et la zone euro devrait rester inchangé d’ici là. Philip Lane a également déclaré qu’une utilisation accrue de l’euro hors d’Europe pourrait aider la BCE à maîtriser les prix, alors même que le principal risque pour la monnaie provenait ce jour-là de l’intérieur de la zone euro.
Vendredi, les PMI précéderont Moody’s, avant la pause du week-end
Le gouverneur de la Banque d’Italie, Fabio Panetta, s’exprime jeudi à 12 h 15 GMT. L’indice préliminaire de confiance des consommateurs de la zone euro, attendu à 14 h 00 GMT, est prévu à -17, après -16,5. Les indices des directeurs d’achat (PMI) de Hamburg Commercial Bank (HCOB) seront publiés vendredi à 08 h 00 GMT : les prévisions s’établissent à 52,8 pour l’industrie manufacturière, après 52,9, et à 52,8 pour les services, après 53,0. Piero Cipollone, membre du directoire de la BCE, prendra la parole à 14 h 00 GMT.
Les PMI américains de S&P Global suivront vendredi à 13 h 45 GMT. Ils sont attendus à 55,6 pour l’industrie manufacturière et à 57,9 pour les services, des niveaux supérieurs à toutes les prévisions pour la zone euro. L’indice du dollar se situe juste sous 102,00, en repli par rapport au plus haut de 18 mois proche de 103,00 atteint en octobre, et l’EUR/USD n’a guère profité de l’affaiblissement du dollar. Moody’s réexamine la note de la France le même jour que la publication des PMI. Les règles de l’UE imposant aux agences de publier leurs décisions sur les notes souveraines après la clôture des marchés européens, l’EUR/USD réagira aux PMI sans connaître la décision sur la note, puis rouvrira lundi en l’intégrant.
Les niveaux de l’euro dans une succession de sommets descendants
Résistance : le seuil de 1,1250 a plafonné les cours mercredi, après un sommet mardi qui l’avait à peine dépassé, et les sommets d’octobre se sont progressivement abaissés depuis le niveau atteint juste sous 1,1300 le 2 octobre. L’EUR/USD n’a plus évolué au-dessus de 1,1300 depuis le 1er octobre.
Support : le seuil de 1,1200 tient depuis le repli de lundi, qui l’avait brièvement enfoncé. Le niveau de 1,1150 a servi de plancher les 12 et 15 octobre, et le point bas du 14 octobre, juste au-dessus de 1,1100, constitue la borne inférieure de la fourchette.
Biais : privilégier les positions vendeuses tant que les clôtures restent sous 1,1250, avec des objectifs à 1,1150, puis à 1,1100. Le Stochastic Relative Strength Index (Stoch RSI) en données journalières est passé de près de zéro à environ 62 depuis la mi-octobre et continue de progresser, ce qui pourrait interrompre la succession de sommets descendants. Une clôture journalière au-dessus de 1,1300 invalide la position vendeuse.
Graphique journalier de l’EUR/USD
Questions fréquentes sur l’euro
L’euro est la monnaie des 20 pays de l’Union européenne qui appartiennent à la zone euro. C’est la deuxième monnaie la plus échangée au monde, derrière le dollar américain. En 2022, il représentait 31 % de l’ensemble des transactions sur le marché des changes, avec un volume quotidien moyen de plus de 2 200 milliards de dollars. L’EUR/USD est la paire de devises la plus échangée au monde, représentant environ 30 % de l’ensemble des transactions, suivie de l’EUR/JPY (4 %), de l’EUR/GBP (3 %) et de l’EUR/AUD (2 %).
La Banque centrale européenne (BCE), située à Francfort, en Allemagne, est la banque centrale de la zone euro. Elle fixe les taux d’intérêt et conduit la politique monétaire. Le mandat principal de la BCE est de maintenir la stabilité des prix, ce qui implique soit de maîtriser l’inflation, soit de stimuler la croissance. Son principal outil est la hausse ou la baisse des taux d’intérêt. Des taux d’intérêt relativement élevés, ou l’anticipation d’une hausse des taux, soutiennent généralement l’euro, et inversement. Le Conseil des gouverneurs de la BCE prend les décisions de politique monétaire lors de réunions organisées huit fois par an. Les décisions sont prises par les dirigeants des banques centrales nationales de la zone euro et six membres permanents, dont la présidente de la BCE, Christine Lagarde.
Les données sur l’inflation dans la zone euro, mesurée par l’indice des prix à la consommation harmonisé (IPCH), constituent un indicateur économique important pour l’euro. Si l’inflation augmente davantage que prévu, en particulier si elle dépasse l’objectif de 2 % de la BCE, celle-ci est contrainte de relever ses taux d’intérêt pour la maîtriser. Des taux d’intérêt relativement élevés par rapport à ceux des autres économies soutiennent généralement l’euro, car ils rendent la région plus attractive pour les investisseurs internationaux souhaitant y placer leurs capitaux.
Les statistiques publiées permettent d’évaluer la santé de l’économie et peuvent avoir une incidence sur l’euro. Des indicateurs tels que le PIB, les PMI manufacturier et des services, l’emploi et les enquêtes de confiance des consommateurs peuvent tous influencer l’évolution de la monnaie unique. Une économie solide est favorable à l’euro. Non seulement elle attire davantage d’investissements étrangers, mais elle peut aussi inciter la BCE à relever ses taux d’intérêt, ce qui renforce directement l’euro. À l’inverse, si les données économiques sont faibles, l’euro risque de reculer. Les données économiques des quatre plus grandes économies de la zone euro (Allemagne, France, Italie et Espagne) revêtent une importance particulière, car ces pays représentent 75 % de l’économie de la zone euro.
La balance commerciale est une autre statistique importante pour l’euro. Cet indicateur mesure la différence entre les recettes qu’un pays tire de ses exportations et ses dépenses d’importation sur une période donnée. Si un pays exporte des produits très recherchés, sa monnaie s’apprécie du seul fait de la demande supplémentaire des acheteurs étrangers souhaitant acquérir ces biens. Un excédent commercial renforce donc une monnaie, tandis qu’un déficit produit l’effet inverse.
ARTICLES POPULAIRES
1Le yen évolue à peine alors qu’un sous-gouverneur de la Banque du Japon souligne les risques inflationnistes2Prévisions du cours de l’AUD/JPY : un double creux place 113,50 dans le viseur des haussiers3Yuan chinois : une appréciation progressive vers 6,6640 face au dollar américain – UOB4Prévisions du cours de GBP/JPY : un doji met à l’épreuve la détermination des acheteurs sous 212,005L’euro attend d’abord les indices PMI, puis la notation de crédit de la France au cours du week-end6Le dollar australien résiste aux craintes liées à la guerre en Iran alors que les paris sur une hausse des taux de la RBA doublent7La livre sterling aborde les chiffres des ventes au détail avec une hausse des taux en novembre déjà intégrée dans les cours8Nouvelle-Zélande : l’inflation mesurée par l’IPC ralentit à 3,7 % sur un an au troisième trimestre, contre 3,8 % attendu9Roupie indonésienne : biais baissier sur fond de risque lié à MSCI – MUFG
COTATIONS EN DIRECT


TOUT SUR FOREX
Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous












Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: [email protected]
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: [email protected]
Copyright © TMGM. Tous droits réservés