

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
Por qué el repunte del dólar canadiense no se debe solo a las apuestas por subidas de tipos de interés
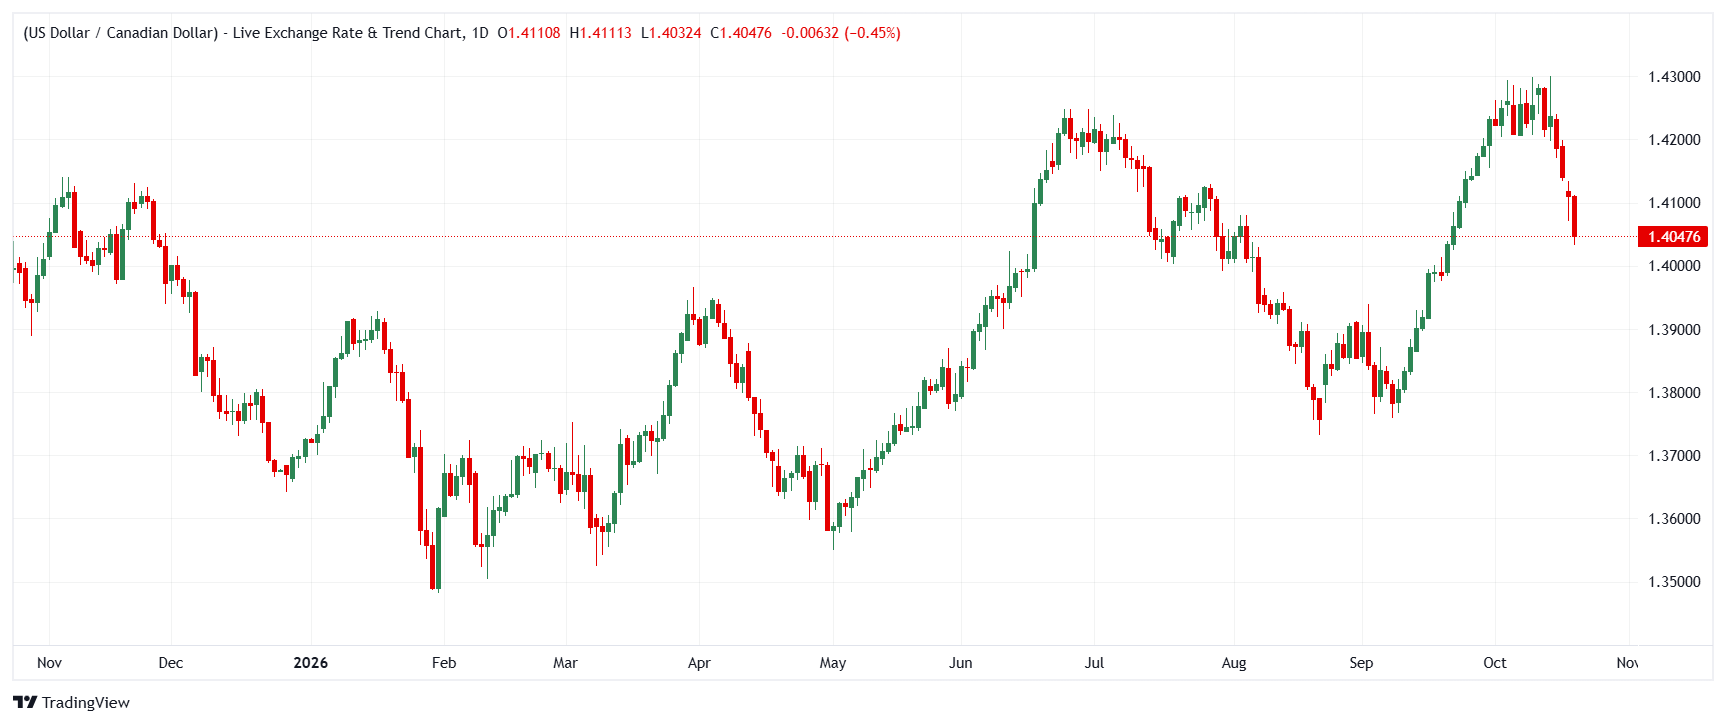
El dólar canadiense (CAD) se ha convertido en el centro del debate sobre la próxima decisión de política monetaria del Banco de Canadá (BoC). Los mercados se han apresurado a descontar una subida de tipos en la próxima reunión, lo que ha arrastrado al USD/CAD hasta 1,4071, muy por debajo del máximo de 1,4300 del 14 de octubre. MUFG cree que el BoC probablemente cumplirá esas expectativas, posiblemente con una segunda subida en diciembre. Standard Chartered defiende la postura contraria: considera excesivas las apuestas del mercado por un endurecimiento monetario y espera que el BoC mantenga los tipos en el 2,25 % hasta finales de 2026. Por su parte, los datos de las encuestas que analiza RBC explican por qué se está produciendo este reajuste de expectativas hacia una política más restrictiva: las expectativas de inflación en Canadá están aumentando con fuerza justo cuando fracasan las negociaciones comerciales con Estados Unidos. El próximo movimiento del CAD dependerá de si el BoC confirma esas apuestas por subidas de tipos.
Standard Chartered: el BoC no necesita las subidas que descuentan los mercados
Dan Pan, economista de Standard Chartered, espera que el BoC mantenga su tipo de interés oficial en el 2,25 % hasta finales de 2026 y durante 2027, pese a la presión del mercado para que las subidas comiencen este mismo mes. A su juicio, la debilidad de la demanda interna, la moderación de la inflación subyacente y la fragilidad del mercado laboral dejan poco margen para que las presiones inflacionistas se generalicen. Un ajuste de tipos en octubre respondería a la «prudencia, no a la necesidad», y los aproximadamente 100 puntos básicos de endurecimiento que descuenta el mercado no cuentan con un catalizador sólido de crecimiento que los respalde, unas expectativas que califica simplemente de «excesivas».
«Ahora esperamos que el Banco de Canadá (BoC) mantenga los tipos en el 2,25 % hasta finales de 2026 y durante 2027, frente a nuestra previsión anterior de un recorte en 2026 y una subida en 2027. Los elevados precios del petróleo han reducido la probabilidad de un recorte de tipos a corto plazo, pero la persistente capacidad ociosa de la economía y la contención de la inflación subyacente siguen justificando que el BoC no reaccione a las perturbaciones a corto plazo de los precios de la energía».
MUFG: el reajuste hacia unas expectativas de política monetaria más restrictiva ya ha impulsado el repunte del dólar canadiense
Lee Hardman, de MUFG, señala que el dólar canadiense ha seguido recuperándose frente al dólar estadounidense, con una caída del USD/CAD hasta un mínimo de 1,4071, aún más alejado del máximo de 1,4300 registrado el 14 de octubre. El motor es un reajuste de las expectativas sobre el BoC hacia una política más restrictiva: el mercado de tipos de interés descuenta ahora unos 21 puntos básicos de subidas, frente a solo 9 puntos básicos al cierre de la semana pasada. Este cambio se ha visto favorecido por la decisión de tres grandes bancos canadienses de modificar sus previsiones para anticipar una subida en la reunión de la próxima semana. Las propias encuestas del BoC a empresas y consumidores, que detectaron un aumento de las expectativas de inflación a largo plazo de los hogares, refuerzan este escenario, aunque Hardman reconoce que «no está garantizado», dada la fuerte pérdida de empleo registrada en septiembre por segundo mes consecutivo.
«El BoC ha señalado recientemente que está más cerca de subir los tipos. Si concede más peso a los indicadores prospectivos de los riesgos de inflación y el mercado canadiense de tipos de interés sigue descontando una elevada probabilidad de subida de cara a la reunión de la próxima semana, esperamos que el BoC dé el paso y endurezca la política monetaria».
RBC: el deterioro de las negociaciones comerciales eleva las expectativas de inflación en Canadá
Claire Fan, de Royal Bank of Canada (RBC), informa de que la confianza empresarial en Canadá mejoró hasta principios de agosto, pero se debilitó notablemente tras la ruptura de las negociaciones comerciales entre Canadá y Estados Unidos el 21 de agosto. El deterioro de la confianza, las exportaciones y la inversión coincidió con un cambio de tendencia en las expectativas de inflación: las expectativas de las empresas a uno y dos años repuntaron en septiembre hasta el 3,7 % y el 3,1 %, respectivamente, cerca de los máximos de primavera. Además, la mitad de las empresas encuestadas, una proporción superior a la del trimestre anterior, prevé trasladar los aumentos de costes a sus clientes. Entre los consumidores, las expectativas a más largo plazo, a cinco años, aumentaron significativamente hasta igualar las de plazos más cortos, impulsadas principalmente por la persistencia del conflicto en Oriente Medio.
«La situación de las empresas mejoró en general hasta principios de agosto, pero los datos recopilados tras la ruptura de las negociaciones comerciales entre Canadá y Estados Unidos el 21 de agosto apuntaron a un nuevo debilitamiento de la confianza, las exportaciones y la inversión, junto con un aumento de las expectativas de inflación».
La postura de los bancos ante el próximo movimiento del dólar canadiense
Los tres bancos parten del mismo contexto macroeconómico —expectativas de inflación al alza, incertidumbre comercial y un mercado laboral frágil—, pero discrepan profundamente sobre la respuesta del BoC y sus implicaciones para el CAD. MUFG espera que el BoC dé el paso la próxima semana, con la posibilidad de una segunda subida antes de diciembre, lo que brindaría más apoyo al dólar canadiense. Standard Chartered, por el contrario, espera que el BoC mantenga los tipos en el 2,25 % durante 2026 y 2027 y considera excesivo el endurecimiento que descuenta el mercado, una postura que implica que el CAD podría quedar expuesto si se deshacen esas apuestas por subidas de tipos. RBC se sitúa en un punto intermedio: los datos reflejan precisamente las presiones sobre las expectativas de inflación que justifican las compras motivadas por la perspectiva de una política más restrictiva, pero también una renovada debilidad de la economía real que complica la decisión del BoC.
Conclusión
El rumbo a corto plazo del dólar canadiense se decidirá en la próxima reunión del BoC. Una subida, como espera MUFG, probablemente confirmaría el reajuste de expectativas del mercado, prolongaría la caída del USD/CAD y abriría la puerta a especulaciones sobre otra subida en diciembre. Si, como sostiene Standard Chartered, el BoC opta por no reaccionar a la perturbación de los precios de la energía y mantiene los tipos en el 2,25 %, podrían deshacerse las posiciones que apuestan por una política más restrictiva y hacer retroceder al CAD. En cualquier caso, los datos de RBC que muestran que tanto las empresas como los consumidores están elevando sus expectativas de inflación, con la mitad de las empresas dispuestas a trasladar los costes a sus clientes, sugieren que el riesgo inflacionista no perderá protagonismo rápidamente. Esto mantendría al BoC bajo presión y al CAD sensible a cualquier indicio sobre su próxima decisión.
(Este artículo se ha elaborado con la ayuda de una herramienta de inteligencia artificial y ha sido revisado por un editor. Más información.)
Artículos destacados
1Dólar canadiense: Aumenta la probabilidad de una subida de tipos mientras la energía sostiene la economía – Commerzbank2Previsión del precio de Dogecoin: DOGE sigue bajo presión por debajo de una resistencia clave marcada por una media móvil3La plata repunta ante la debilidad del dólar estadounidense, pero el riesgo de subidas de tipos de la Fed limita la recuperación4Por qué el repunte del dólar canadiense no se debe solo a las apuestas por subidas de tipos de interés5El índice del dólar cae tras informaciones sobre un acuerdo con Irán y se estabiliza tras el desmentido6La libra esterlina se dispara hasta 1,3400 ante unos datos de empleo británicos mejores de lo esperado y la creciente esperanza de un acuerdo con Irán7Libra esterlina: gana una ligera ventaja frente al dólar estadounidense – Societe Generale8El petróleo WTI se desploma ante las esperanzas de desescalada que suscita una propuesta de compromiso entre EE. UU. e Irán9El euro sube mientras los precios del petróleo se desploman ante las esperanzas de negociaciones entre EE. UU. e Irán

¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros












La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: [email protected]
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: [email protected]
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: [email protected]
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: [email protected]
Copyright © TMGM. Todos los derechos reservados