

Perdagangan
Terokai pelbagai pasaran dengan harga yang kompetitif, kecairan yang mendalam, dan alat perdagangan yang canggih.
Ketahui Lebih Lanjut 
Platform
Berdagang dengan lancar menggunakan platform berkuasa TMGM, dibina untuk kelajuan, ketepatan, dan pengalaman perdagangan yang unggul.
Ketahui Lebih Lanjut Platform Perdagangan
Akademi
Pelajari asas perdagangan dengan sumber yang mesra pemula, termasuk panduan, webinar, dan wawasan pasaran.
Ketahui Lebih Lanjut Akademi TMGM
Berita & Analisis
Dapatkan kemas kini pasaran masa nyata dan analisis pakar untuk kekal mendahului peluang perdagangan
Ketahui Lebih Lanjut Berita & Analisis
Tentang
Ketahui apa yang membezakan TMGM — kehadiran global kami, kekuatan kawal selia, dan komitmen terhadap inovasi dalam perdagangan.
Ketahui Lebih Lanjut Mengapa Pilih TMGM
Harga pengeluar meningkat 6.3%. Harga pengguna pula hanya naik 3.7%. Carta ini menunjukkan siapa yang menanggung perbezaannya.
Indeks Harga Pengeluar meningkat 6.3% dalam tempoh setahun hingga September dan Indeks Harga Pengguna naik 3.7%, menjadikan jurang antara kedua-duanya yang paling lebar sejak 2022. Dalam S&P 500, syarikat tenaga dan teknologi meraih perbezaan itu, syarikat lain menanggungnya, dan pengguna pula akan menanggungnya pada 2027.
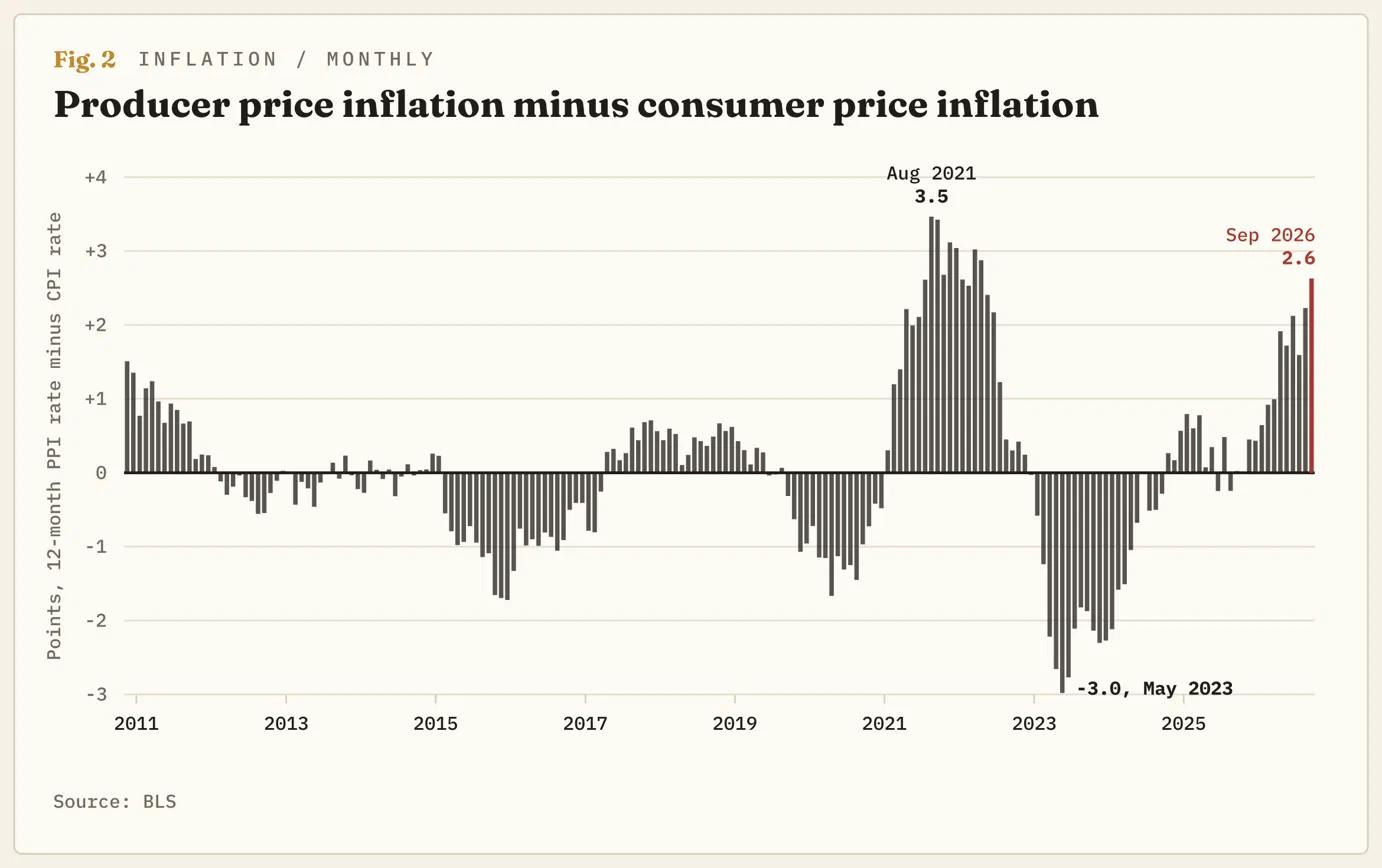
Biro Statistik Buruh (BLS) menerbitkan dua angka inflasi setiap bulan, dan pada September, kedua-duanya bergerak semakin jauh. Indeks Harga Pengeluar (PPI) mengukur harga yang diterima oleh perniagaan AS bagi barangan dan perkhidmatan yang dijual, dan indeks itu meningkat 6.3% dalam tempoh setahun, kenaikan terbesar sejak Disember 2022. Indeks Harga Pengguna (CPI) mengukur harga yang dibayar oleh isi rumah, dan indeks itu meningkat 3.7%. Jurang 2.6 mata peratus itu ialah yang kelapan paling lebar dalam tempoh 16 tahun sejak PPI diterbitkan dalam bentuknya sekarang. Tujuh bulan yang mencatatkan jurang lebih lebar semuanya berlaku antara Ogos 2021 dengan April 2022.
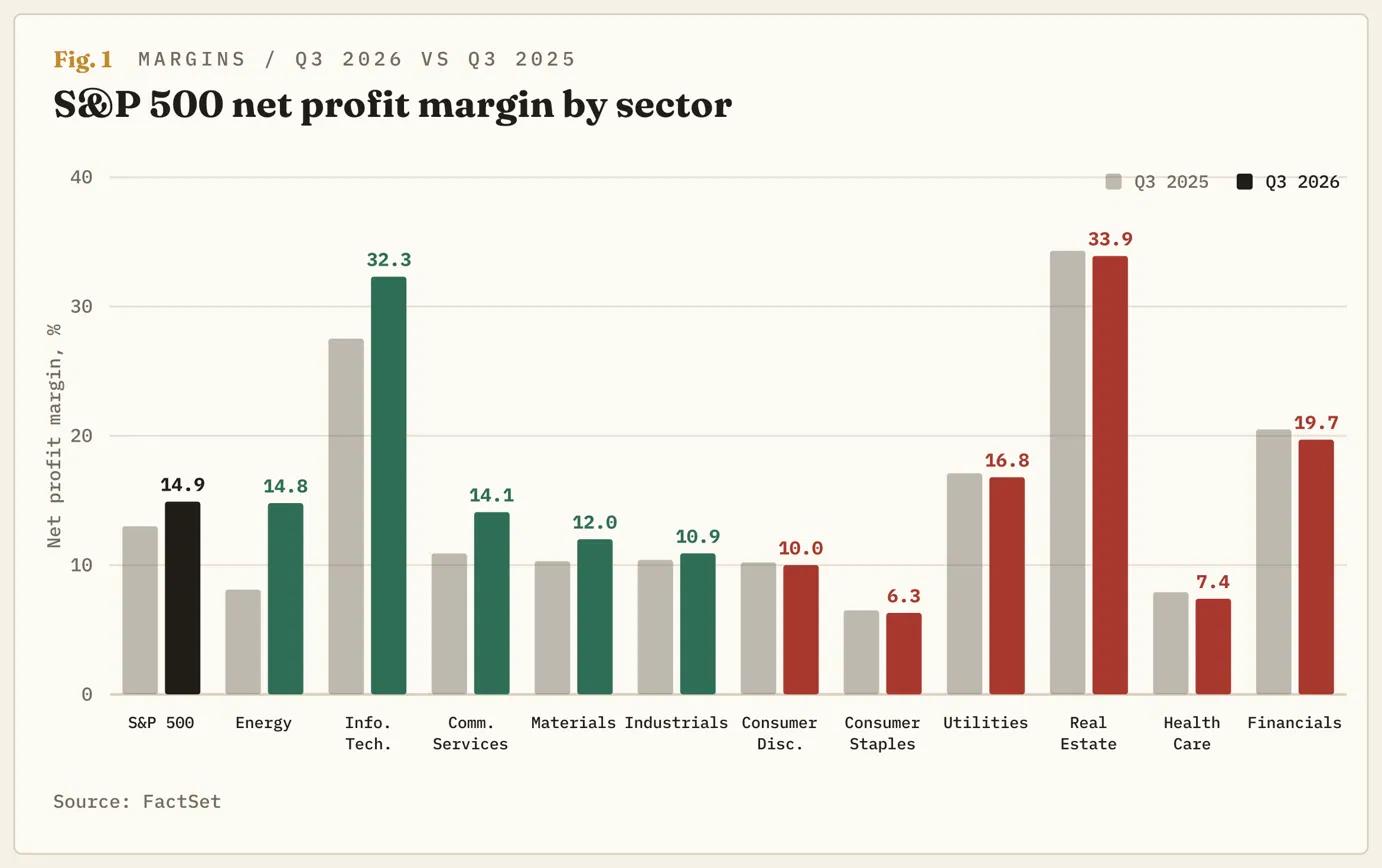
S&P 500 mencatatkan rekod pada 6 Oktober dan kini didagangkan kira-kira 2% di bawah paras itu. Pengiraan FactSet, yang merangkumi keputusan yang telah dilaporkan serta anggaran, menunjukkan syarikat dalam indeks itu mengekalkan 14.9 sen sebagai keuntungan bagi setiap dolar jualan pada suku ini, margin kedua tertinggi sejak pengiraan bermula pada 2009. Kedua-dua keadaan ini berlaku serentak kerana indeks tersebut merangkumi syarikat yang menerima kenaikan 6.3% itu serta syarikat yang membayarnya. Syarikat yang melaporkan keputusan minggu ini sudah mula menjelaskan kedudukan masing-masing.
Purata itu hanya disokong dua sektor
Sebahagian daripada jurang itu berpunca daripada pengiraan. Kedua-dua indeks memberi wajaran kepada perkara yang berbeza: perumahan membentuk satu pertiga daripada CPI, tetapi tidak diukur oleh PPI, manakala harga pengeluar bagi tenaga meningkat 10.8% pada September sahaja. Selebihnya ialah wang yang berpindah daripada syarikat yang membeli bahan api, resin dan perkhidmatan pengangkutan kepada syarikat yang menjualnya, dan S&P 500 merangkumi kedua-dua pihak dalam urus niaga tersebut.
FactSet melaporkan margin sektor tenaga pada 14.8% berbanding 8.1% setahun lalu, dengan purata harga minyak sebanyak $85.68 setong pada suku itu, meningkat daripada $64.97, manakala keuntungan naik 127.6%. Margin sektor Teknologi Maklumat meningkat daripada 27.5% kepada 32.3%. Enam daripada sebelas sektor melaporkan margin lebih rendah berbanding setahun lalu, termasuk Barangan Pengguna Asas, Penjagaan Kesihatan dan Barangan Pengguna Bukan Asas. Dalam keseluruhan indeks, 48% syarikat memperoleh keuntungan yang lebih rendah bagi setiap dolar jualan berbanding setahun lalu, namun margin indeks meningkat hampir dua mata peratus. Rekod 17% yang dicatatkan pada suku berakhir Jun merangkumi keuntungan atas kertas Alphabet (GOOG, GOOGL) dan Amazon (AMZN) daripada pegangan mereka dalam Anthropic. Dua margin tertinggi sejak 2009 dicatatkan dalam dua suku berturut-turut, satu hasil penilaian sebuah syarikat AI dan satu lagi akibat perang kapal tangki.
Kali lalu, pengguna membayar lebih tetapi margin tetap susut
Jurang itu lebih lebar daripada sekarang selama tujuh bulan pada 2021 dan 2022, dan memuncak pada 3.5 mata peratus pada Ogos 2021. Margin indeks mencapai rekod 13.1% pada suku berakhir Jun 2021, ketika jurang itu semakin menghampiri kemuncaknya. Enam suku kemudian, margin berada pada 11.2%, paras terendah sejak 2020. Pada suku berakhir Disember 2022, lapan daripada sebelas sektor melaporkan margin lebih rendah berbanding setahun sebelumnya. Margin sektor tenaga meningkat daripada 9.3% kepada 12.9%, dan sektor yang sama kini mengulangi keadaan itu dari paras permulaan yang lebih tinggi.
Jurang itu mengecil apabila angka yang lebih rendah meningkat. CPI mencecah 9% pada Jun 2022 apabila syarikat memindahkan kos kepada pengguna, namun margin tetap susut. Kenaikan harga pengeluar berada pada 10% atau lebih selama lapan bulan, dan harga di rak hanya menyusul selepas kenaikan itu reda. S&P 500 jatuh kira-kira 25% daripada paras tertingginya pada Januari 2022 ke paras terendah pada Oktober 2022. Perbezaannya sekarang ialah Rizab Persekutuan (Fed), yang menaikkan kadar faedah daripada sifar kepada lebih 4% sepanjang kejatuhan itu dan memasuki episod kali ini dengan kadar hampir 4%, selepas menaikkannya pada 16 September.
Sabun, rokok dan trak pikap
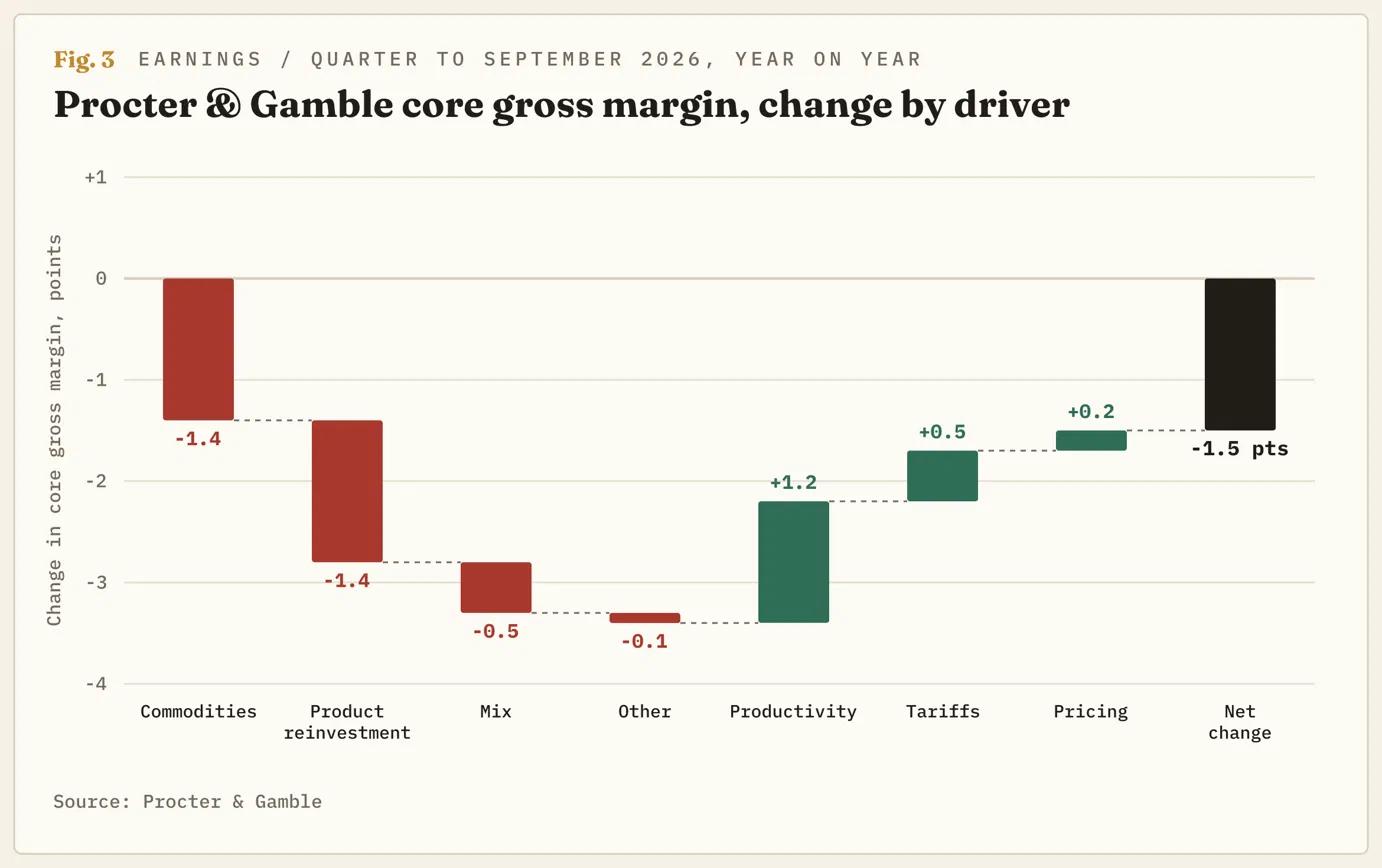
Procter & Gamble (PG), pengeluar barangan isi rumah terbesar dalam indeks itu, melaporkan pada Khamis bahawa jualan pada suku berakhir September meningkat 4%. Daripada jumlah itu, 2.4 mata peratus disumbangkan oleh peningkatan jumlah jualan dan 0.4 mata peratus oleh harga yang lebih tinggi. Margin kasarnya, iaitu baki hasil jualan selepas ditolak kos pengeluaran produk, susut 1.5 mata peratus: kos komoditi mengurangkannya sebanyak 1.4 mata peratus dan penetapan harga menambah semula 0.2 mata peratus. Syarikat itu kini menjangkakan kos bahan mentah, tenaga dan pengangkutan akan membebaninya sebanyak $1.4 bilion selepas cukai pada tahun kewangan ini, meningkat daripada $1 bilion yang dijangkakan pada Julai, dengan andaian harga Brent kekal pada $100. Ketua Pegawai Kewangan Andre Schulten berkata usaha menampung semula kos itu “memerlukan tahap produktiviti rekod”, bahawa “komponen kedua ialah penetapan harga yang disertai inovasi”, dan bahawa “komponen ketiga di sini ialah masa”.
Sektor Barangan Pengguna Asas dalam indeks itu, yang marginnya kini 6.3% berbanding 6.5% setahun lalu, melakukan perkara yang sama: menjual lebih banyak pada harga yang sama ketika kos meningkat. Philip Morris International (PM) menaikkan harga rokok 8.9%, menghantar jumlah rokok yang sama seperti setahun lalu, dan meningkatkan untung kasar 6.7%, menggambarkan kuasa penetapan harga apabila produknya ialah nikotin. General Motors (GM) menganggarkan kos komoditi, pengangkutan dan cip memorinya sekitar $2 bilion tahun ini, dan meningkatkan margin di Amerika Utara sebanyak 2.5 mata peratus menerusi harga jualan trak-traknya. Jurang itu ditanggung oleh pihak yang tidak mampu melakukan apa yang dilakukan oleh kedua-dua syarikat tersebut. Dalam PPI September, indeks margin peruncitan petrol susut 30.3% sedangkan harga petrol meningkat 20.3%. Itulah satu-satunya butiran dalam keluaran data tersebut yang menunjukkan jurang itu benar-benar ditanggung melalui penyusutan margin.
Masa ialah komponen ketiga
Kos komoditi Procter & Gamble bersamaan 5% daripada keuntungan pada suku yang baru dilaporkan dan 8% bagi setahun penuh. Beban itu lebih besar dalam tiga suku yang masih berbaki berbanding suku pertama. Penetapan harga untuk menampung semula kos tersebut “secara umumnya dijadualkan serentak dengan penyusunan semula rak”, iaitu tarikh peruncit menyusun semula paparan rak, maka kenaikan itu akan tercermin dalam CPI pada 2027. Schulten berkata “tiada cara untuk menampung tekanan kos komoditi sebesar ini tanpa menaikkan harga” dan bahawa “industri secara umumnya sedang menaikkan harga”. Beliau menyampaikan isyarat yang sama sambil berkata, “Saya tidak boleh mengumumkan penetapan harga, dan saya tidak akan mengumumkan penetapan harga dalam apa-apa cara atau bentuk sekalipun.”
Penganalisis meramalkan keuntungan S&P 500 meningkat 16% pada 2027 dengan pertumbuhan hasil 9.5%, yang menunjukkan margin kembali melebar. Pengeluar sabun, rokok dan trak dalam indeks itu berkata tahun tersebut bermula dengan kos yang lebih tinggi berbanding tahun sebelumnya. Pada 19 kali unjuran keuntungan bagi dua belas bulan akan datang, indeks itu sedikit lebih murah berbanding purata lima tahunnya, jadi risikonya terletak pada unjuran, bukannya harga yang dibayar untuknya. Fed bermesyuarat pada 28 Oktober, dan kebanyakan ahli jawatankuasanya telah menyatakan secara terbuka bahawa mereka menjangkakan satu lagi kenaikan kadar sebelum akhir tahun. Harga yang mula berkuat kuasa pada 2027 akan memberi kesan kepada CPI yang sedang cuba dikekang oleh Fed melalui kenaikan kadar, dan satu-satunya tarikh yang sanggup diberikan oleh syarikat ialah tarikh penyusunan semula rak yang seterusnya.
Peta teknikal
S&P 500 telah kehilangan semula kira-kira separuh daripada kenaikannya dari paras terendah September ke rekod 6 Oktober. Indeks itu didagangkan sedikit di bawah purata bergerak 50 harinya untuk kali kedua sejak September. Indeks Kekuatan Relatif Stokastik (Stoch RSI) harian, satu penunjuk momentum, beralih menurun dari hampir 70 sebelum keputusan minggu itu diumumkan, jadi pengunduran sudah bermula sebelum Procter & Gamble melaporkan keputusannya. Corak sejak paras terendah Mac menunjukkan rentetan paras terendah yang semakin tinggi di atas purata bergerak 50 hari yang menaik, dengan had atas 7,800 yang hanya ditembusi ketika rekod dicatatkan. Paras 7,700 menjadi penentu kerana purata bergerak 50 hari berada di situ.
Kecenderungan adalah menurun jika penutupan kekal di bawah 7,700. Ujian pertama ialah 7,500, paras terendah September dan paras terendah lebih tinggi yang terakhir dalam rentetan itu. Penutupan di bawahnya akan membentuk paras terendah lebih rendah yang pertama sejak Mac. Pada purata bergerak 200 hari berhampiran 7,300, laluan seperti pada 2022, iaitu enam suku penyusutan margin, menjadi senario asas carta dan bukan lagi sekadar perbandingan sejarah. Senario itu terbatal jika penutupan harian kembali melebihi 7,800. Ini bermakna pelabur sanggup membayar untuk margin sektor tenaga dan teknologi sambil mengabaikan sembilan sektor lain. Atau, ia mungkin berpunca daripada kejatuhan harga minyak, yang mengecilkan jurang melalui penurunan angka yang lebih tinggi dan mengurangkan kos syarikat barangan pengguna sebelum mengurangkan keuntungan sektor tenaga. CPI Oktober akan diterbitkan pada 10 November dan PPI pada 13 November, dan pengecilan jurang melalui penurunan angka yang lebih tinggi ialah senario yang mampu ditanggung oleh indeks itu.
ARTIKEL POPULAR
1Ramalan Harga Perak: XAG/USD jatuh di bawah $55, penjual menyasarkan $502Emas merosot apabila permintaan terhadap aset selamat beralih kepada bon Perbendaharaan AS meskipun hasil bon lebih rendah3Won Korea Selatan: Keputusan BoK mengekalkan kadar dengan nada pengetatan menyokong pengukuhan berbanding Dolar AS – Societe Generale4Bank Pusat Eropah: Pengetatan beransur-ansur membayangkan kenaikan kadar faedah pada Disember – Rabobank5Forex Hari Ini: Hari penerbitan data PMI!6Dolar New Zealand susut apabila inflasi mereda pada suku ketiga7Rupiah Indonesia: Gabungan dasar menyokong mata wang, cabaran berterusan – Commerzbank8Harga pengeluar meningkat 6.3%. Harga pengguna pula hanya naik 3.7%. Carta ini menunjukkan siapa yang menanggung perbezaannya.9Dolar Singapura: Kecenderungan menaik dalam julat sempit berbanding Dolar AS – UOB
SEBUT HARGA LANGSUNG



Berhubung Dengan Kami









Hubungan
Telefon: +61 2 8036 8388
Faks: +61 2 8036 8388
E-mel: [email protected]
Laman Web: https://www.tmgm-asia.com



Maklumat yang disediakan di laman web ini adalah bersifat umum sahaja dan tidak merupakan nasihat kewangan peribadi. Sebelum bertindak berdasarkan sebarang maklumat di laman web ini, anda harus mempertimbangkan kesesuaian maklumat tersebut berhubung dengan objektif, keadaan kewangan dan keperluan anda. Pelaburan dalam CFD dan Kontrak Margin FX melibatkan risiko yang ketara dan tidak sesuai untuk semua pelabur. Anda mungkin mengalami kerugian melebihi deposit awal anda. Anda tidak memiliki, atau mempunyai, sebarang kepentingan dalam aset pendasar. Kami mengesyorkan agar anda mendapatkan nasihat bebas dan memastikan anda memahami sepenuhnya risiko yang terlibat sebelum berdagang. Adalah penting untuk anda membaca dan mempertimbangkan dokumen pendedahan sebelum anda memperoleh sebarang produk yang disenaraikan di laman web ini. Maklumat dan iklan yang ditawarkan di laman web ini tidak bertujuan untuk digunakan oleh mana-mana individu di mana-mana negara atau bidang kuasa yang penggunaan sedemikian akan bercanggah dengan undang-undang dan peraturan tempatan. Produk dan Perkhidmatan yang ditawarkan di laman web ini tidak ditujukan kepada penduduk Amerika Syarikat, Malaysia dan Thailand.
TMGM diberi kuasa dan dikawal selia dalam pelbagai bidang kuasa.
Trademax Australia Limited, berdagang sebagai TMGM, dikawal selia oleh Suruhanjaya Sekuriti dan Pelaburan Australia (ASIC), AFSL no. 436416 dan terletak di Aras 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
E-mel: [email protected]
Trademax Global Limited, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan Vanuatu (VFSC), nombor pendaftaran 40356 dan didaftarkan di 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-mel: [email protected]
Trademax Global Markets (SE) Limited, yang beroperasi sebagai TMGM, dilesenkan dan dikawal selia oleh Pihak Berkuasa Perkhidmatan Kewangan (FSA) Seychelles, dengan nombor lesen SD224. Syarikat ini didaftarkan di Pejabat No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
E-mel: [email protected]
Trademax Global Markets (International) Pty Ltd, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan, Mauritius (FSC) dengan lesen no. GB22201012, dan didaftarkan di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-mel: [email protected]
Hak Cipta © TMGM. Semua hak terpelihara