

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Prévisions de cours de l’indice du dollar américain : nouveau plus bas de trois semaines autour de 101,45
- L’indice du dollar américain atteint un nouveau plus bas de trois semaines vers 101,45, sur fond de faiblesse des rendements obligataires américains.
- Les rendements des bons du Trésor américain sont sous pression en raison du ralentissement du marché immobilier.
- Meta publie des résultats solides au troisième trimestre et relève légèrement ses prévisions de dépenses dans l’IA.
Le dollar américain (USD) sous-performe les principales autres devises en raison de la détente des rendements obligataires aux États-Unis, sur fond de ralentissement du marché immobilier.
Lors de la séance européenne de jeudi, l’indice du dollar américain (DXY), qui mesure la valeur du billet vert face à six grandes devises, inscrit un nouveau plus bas de trois semaines vers 101,45. Le rendement des bons du Trésor américain à 10 ans recule de 0,7 %, autour de 5,07 %.
La faiblesse des données immobilières américaines soutient la demande d’obligations à longue échéance
Les analystes de Deutsche Bank soulignent que la baisse antérieure des rendements a été « soutenue par la faiblesse des données immobilières de septembre », évoquant un recul des mises en chantier de « −5,2 %, contre +1,9 % attendu », ainsi qu’« un net ralentissement des promesses de vente de logements », dont « la croissance annuelle » est tombée « à son plus bas niveau depuis 2023, à −12,6 % sur un an ». Ils notent que cette dégradation du contexte immobilier a contribué à renforcer la demande modérée d’obligations à longue échéance sur la partie longue de la courbe des taux américaine.
Parallèlement, les inquiétudes concernant la croissance liée à l’intelligence artificielle (IA) semblent s’atténuer, Meta ayant réaffirmé ses importants projets de dépenses dans les infrastructures d’IA.
Selon Deutsche Bank, les analystes soulignent que l’action Meta a progressé de plus de « +2 % dans les échanges après la clôture », après que le groupe a dépassé les prévisions de chiffre d’affaires au troisième trimestre, avec « 64,6 milliards de dollars, contre 63,3 milliards estimés », et annoncé des prévisions pour le quatrième trimestre « proches du haut de la fourchette des attentes », à « 73 à 76 milliards de dollars, contre 73,6 milliards estimés ». Deutsche Bank note également que Meta « a légèrement relevé ses prévisions de dépenses d’investissement pour 2026, d’une fourchette de 130 à 145 milliards de dollars à 135 à 145 milliards », soulignant ainsi son engagement continu en faveur des investissements liés à l’IA.
Analyse technique de l’indice du dollar américain
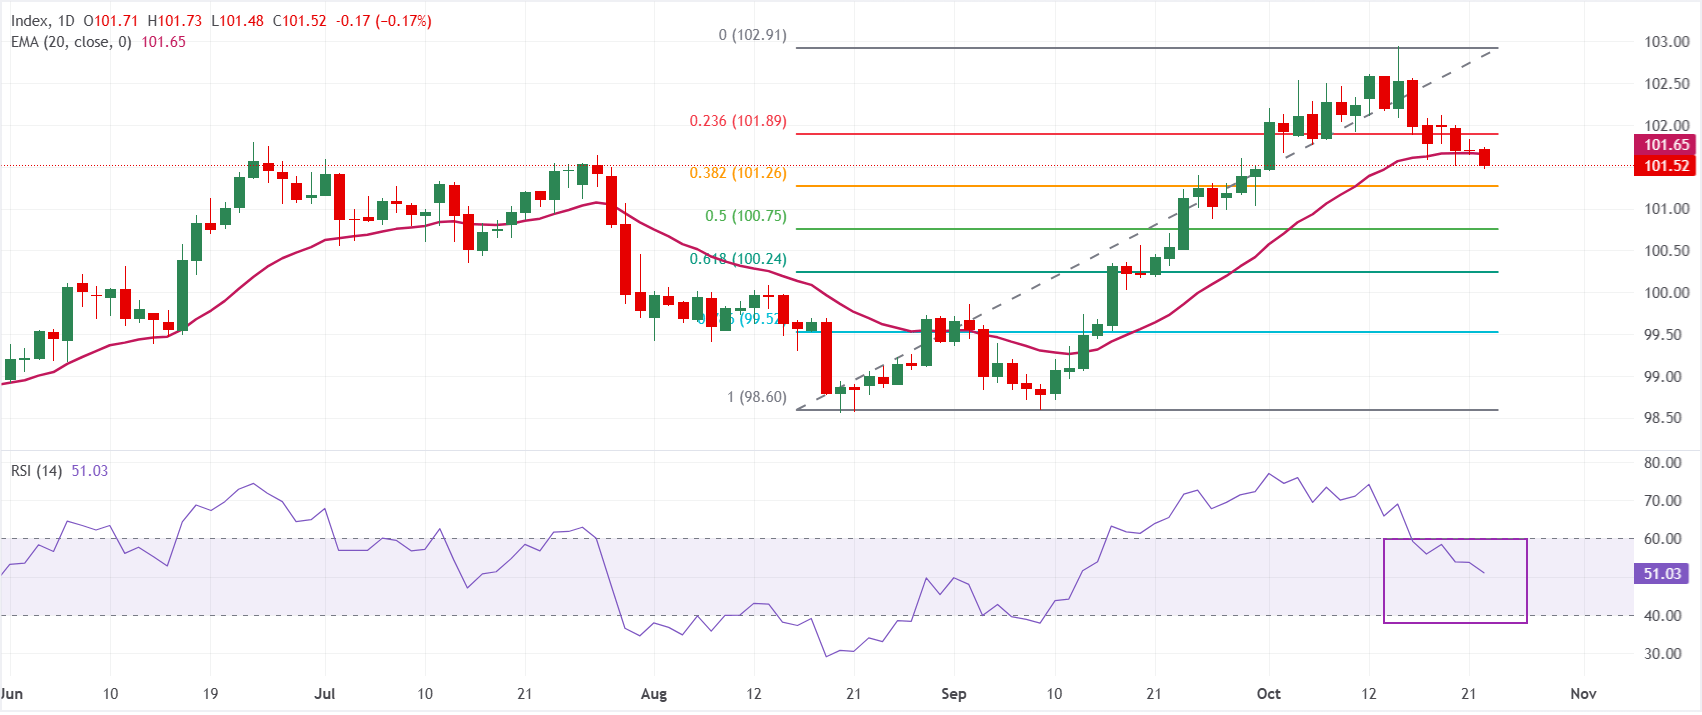
Sur le graphique journalier, l’indice du dollar au comptant s’échange à 101,52. La configuration à court terme est neutre : le cours évolue juste sous la moyenne mobile exponentielle (EMA) à 20 jours, située à 101,65, tout en se maintenant au-dessus du retracement de Fibonacci de 38,2 %, à 101,26, ce qui suggère une consolidation après la récente hausse. L’indice de force relative (RSI) à 14 périodes, proche de 51, indique un manque de conviction directionnelle, ni les acheteurs ni les vendeurs ne dominant clairement les échanges à ce stade.
À la hausse, la résistance immédiate se situe au niveau de l’EMA à 20 jours, à 101,65, suivie du retracement de Fibonacci de 23,6 %, à 101,89 ; un franchissement durable de ces obstacles ouvrirait la voie vers le récent sommet, proche du retracement de 0,0 %, à 102,91. À la baisse, un premier support apparaît au niveau du retracement de 38,2 %, à 101,26, suivi d’autres supports à 100,75 et 100,24, correspondant aux retracements de 50,0 % et 61,8 %. Un repli plus marqué mettrait en ligne de mire le niveau de 78,6 %, à 99,52, puis la borne basse de la plage de Fibonacci actuelle, vers 98,60.
(L’analyse technique de cet article a été rédigée à l’aide d’un outil d’IA. En savoir plus.)
FAQ sur le dollar américain
Le dollar américain (USD) est la monnaie officielle des États-Unis d’Amérique, ainsi que la monnaie « de fait » d’un nombre important d’autres pays où il circule aux côtés des billets locaux. Il s’agit de la devise la plus échangée au monde : selon les données de 2022, elle intervient dans plus de 88 % du volume mondial des transactions sur le marché des changes, soit une moyenne de 6 600 milliards de dollars de transactions par jour. Après la Seconde Guerre mondiale, le dollar américain a supplanté la livre sterling comme monnaie de réserve mondiale. Pendant la majeure partie de son histoire, le dollar américain était adossé à l’or, jusqu’à l’accord de Bretton Woods en 1971, qui a marqué la fin de l’étalon-or.
Le principal facteur influençant la valeur du dollar américain est la politique monétaire, définie par la Réserve fédérale (Fed). La Fed a un double mandat : assurer la stabilité des prix, en maîtrisant l’inflation, et favoriser le plein emploi. Pour atteindre ces deux objectifs, son principal outil consiste à ajuster les taux d’intérêt. Lorsque les prix augmentent trop rapidement et que l’inflation dépasse l’objectif de 2 % de la Fed, celle-ci relève ses taux, ce qui soutient la valeur du dollar américain. Lorsque l’inflation passe sous 2 % ou que le taux de chômage est trop élevé, la Fed peut abaisser ses taux d’intérêt, ce qui pèse sur le billet vert.
Dans des situations extrêmes, la Réserve fédérale peut également créer davantage de dollars et mettre en œuvre un assouplissement quantitatif (QE). Ce mécanisme permet à la Fed d’accroître sensiblement les flux de crédit dans un système financier grippé. Il s’agit d’une mesure de politique monétaire non conventionnelle utilisée lorsque le crédit s’est tari parce que les banques refusent de se prêter entre elles, par crainte d’un défaut de leur contrepartie. C’est une solution de dernier recours lorsqu’une simple baisse des taux d’intérêt a peu de chances de produire le résultat nécessaire. Cet outil a été privilégié par la Fed pour lutter contre l’assèchement du crédit survenu lors de la grande crise financière de 2008. Il consiste, pour la Fed, à créer davantage de dollars et à les utiliser pour acheter des obligations d’État américaines, principalement auprès d’établissements financiers. L’assouplissement quantitatif entraîne généralement un affaiblissement du dollar américain.
Le resserrement quantitatif (QT) est le processus inverse : la Réserve fédérale cesse d’acheter des obligations auprès des établissements financiers et ne réinvestit pas dans de nouveaux achats le capital remboursé à l’échéance des obligations qu’elle détient. Ce processus est généralement favorable au dollar américain.
ARTICLES POPULAIRES
1Livre turque : reprise du cycle d’assouplissement monétaire, le portage tient bon – ING2La roupie indienne ne parvient pas à prolonger sa série de hausses face au dollar américain jeudi3Prévisions du cours de l’argent : le XAG/USD décroche et se rapproche de son plus bas de l’année à 54,77 $4Prévisions de cours de l’indice du dollar américain : nouveau plus bas de trois semaines autour de 101,455Roupie indonésienne : les mesures de la Banque d’Indonésie pourraient freiner le repli de l’IDR face au dollar américain - MUFG6Yen japonais : évolution dans une fourchette, avec un risque de hausse à moyen terme face au dollar américain – UOB7Le Forex aujourd’hui : le dollar américain poursuit son repli sur fond de baisse prolongée des rendements américains8Les Gardiens de la révolution iraniens avertissent les États-Unis d’une riposte élargie et affirment avoir frappé sept navires9Dollar australien : les anticipations concernant la RBA soutiennent la devise face au dollar américain – Commerzbank


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous












Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: [email protected]
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: [email protected]
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: [email protected]
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: [email protected]
Copyright © TMGM. Tous droits réservés