

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
รูปีอินเดียอ่อนค่าลงต่อเนื่อง ขณะที่ราคาน้ำมันฟื้นตัวกลับขึ้นมา
- รูปีอินเดียอ่อนค่าลงต่อเมื่อเทียบกับดอลลาร์สหรัฐจากแรงกดดันหลายด้าน
- การฟื้นตัวของราคาน้ำมันและแนวโน้มเฟดที่มีท่าทีเข้มงวดกดดันค่าเงินอินเดีย
- US S&P Global PMI ขยายตัวเร็วกว่าคาดอย่างไม่คาดคิดในเดือนกันยายน
รูปีอินเดีย (INR) ขยายการอ่อนค่าต่อดอลลาร์สหรัฐ (USD) ในวันพฤหัสบดี โดยคู่ USD/INR พุ่งขึ้นใกล้ระดับ 95.90 เนื่องจากค่าเงินอินเดียเผชิญแรงกดดันจากราคาน้ำมันที่ฟื้นตัว และการคาดการณ์ที่แข็งแกร่งว่า Federal Reserve (Fed) จะปรับขึ้นอัตราดอกเบี้ยยิ่งหนุนดอลลาร์สหรัฐเพิ่มเติม
ในช่วงเปิดตลาด สัญญา MCX Crude Oil ที่จะหมดอายุในวันที่ 19 ตุลาคม ซื้อขายลดลง 0.45% ที่ราว 8,785 รูปี แต่ดีดตัวกลับอย่างแข็งแกร่งในวันพุธหลังจากทำจุดต่ำสุดใหม่ในรอบสองสัปดาห์ใกล้ 8,496 รูปี
ขณะเขียนรายงานนี้ ดัชนีดอลลาร์สหรัฐ (DXY) ซึ่งใช้วัดมูลค่าของดอลลาร์สหรัฐเมื่อเทียบกับ 6 สกุลเงินหลัก ซื้อขายอย่างแข็งแกร่งใกล้ระดับสูงสุดในรอบแปดสัปดาห์ที่ 101.23
ราคาน้ำมันดีดตัวกลับหลังอิหร่านประกาศว่าจะไม่ยอมจำนนต่อสหรัฐฯ
ราคาน้ำมันได้รับแรงหนุนจาก สุนทรพจน์ของประธานาธิบดี Masoud Pezeshkian แห่งอิหร่านในการประชุมสมัชชาใหญ่แห่งสหประชาชาติ (US) เมื่อวันพุธ ซึ่งเขาประกาศว่าสาธารณรัฐอิสลามจะไม่ยอมจำนนต่อสหรัฐอเมริกา (US)
“พวกเขาได้ทดสอบความแข็งแกร่งและความแน่วแน่ของอิหร่าน และพวกเขาได้เรียนรู้แล้วว่าอิหร่านไม่อาจถูกทำให้ยอมจำนนได้” ประธานาธิบดี Pezeshkian ของอิหร่านกล่าว
ถ้อยแถลงจากประธานาธิบดีอิหร่านมีขึ้นหลังจากประธานาธิบดี Trump ของสหรัฐฯ กล่าวว่าวอชิงตันมีทางเลือกหลักอยู่สองทาง คือทำข้อตกลงกับอิหร่านหรือทำลายล้างประเทศนี้ ขณะเดียวกันก็ลดทอนความหวังในการบรรลุข้อตกลงหลังการเลือกตั้งกลางเทอม
ราคาน้ำมันที่สูงขึ้นส่งผลลบต่อสกุลเงินของประเทศเศรษฐกิจที่พึ่งพาการนำเข้าน้ำมันอย่างมากเพื่อตอบสนองความต้องการด้านพลังงาน เช่น อินเดีย
ดอลลาร์สหรัฐยังคงได้แรงหนุนจากแนวโน้มเฟดที่มีท่าทีเข้มงวด
ดอลลาร์สหรัฐทำผลงานเหนือกว่าสกุลเงินคู่แข่งมาเกือบสองสัปดาห์แล้ว เนื่องจากตลาดการเงินมีความเชื่อมั่นมากขึ้นว่าเฟดจะปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมในปีนี้ แม้เพิ่งปรับขึ้นไปแล้วในการประชุมนโยบายเดือนนี้
นักกลยุทธ์ของ ING ชี้ว่า ประเด็นของเฟดยังคงเป็นปัจจัยหลัก และถ้อยแถลงเชิงเข้มงวดจากเจ้าหน้าที่เฟดก็เพียงพอที่จะทำให้ USD ยังเป็นที่ต้องการ” พวกเขาชี้ไปที่ความเห็นของ Thomas Barkin ประธานเฟดสาขาริชมอนด์ ซึ่ง “ตอกย้ำสารดังกล่าวเมื่อวันอังคาร โดยให้เหตุผลว่าการขึ้นดอกเบี้ยเพียงครั้งเดียวอาจไม่เพียงพอที่จะควบคุมเงินเฟ้อ” ING ระบุว่า Barkin “ยังกล่าวด้วยว่าสภาวะตลาดแรงงานที่ยังแข็งแกร่งควรช่วยพยุงการใช้จ่ายของผู้บริโภค ซึ่งบ่งชี้ว่าการเปลี่ยนไปสู่ท่าทีผ่อนคลายในกลุ่มสายเหยี่ยวอาจต้องอาศัยสัญญาณที่ชัดเจนยิ่งขึ้นว่าตลาดแรงงานกำลังอ่อนตัวลง”
ขณะเดียวกัน ข้อมูลดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) เบื้องต้นของ US S&P Global ที่แข็งแกร่งก็ดูเหมือนจะสนับสนุนมุมมองว่าเฟดจะขึ้นอัตราดอกเบี้ยเพิ่มเติมเช่นกัน
เมื่อวันพุธ รายงาน PMI แสดงให้เห็นการขยายตัวที่เร็วกว่าคาดอย่างไม่คาดคิดทั้งในภาคการผลิตและกิจกรรมภาคบริการ โดย Services PMI ออกมาที่ 58.7 สูงกว่า 56.5 ในเดือนสิงหาคม ขณะที่ตลาดคาดว่าจะลดลงสู่ 56.0 ส่วน Manufacturing PMI พุ่งขึ้นสู่ 57.0 จากตัวเลขก่อนหน้าที่ 53.9 ทั้งที่คาดว่าจะลดลงสู่ 53.5
การวิเคราะห์ทางเทคนิค USD/INR
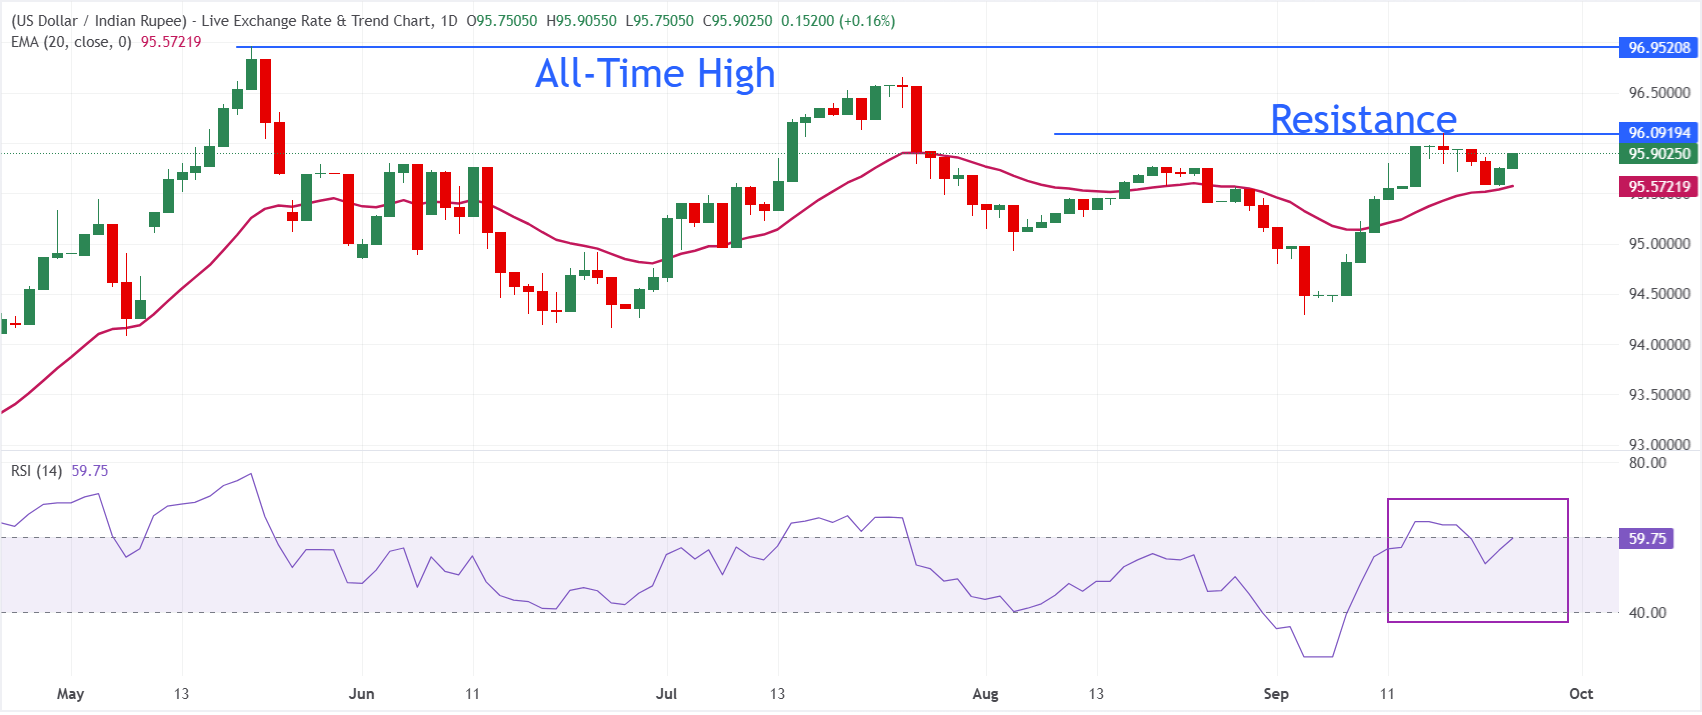
ในกราฟรายวัน USD/INR ซื้อขายที่ 95.90 โดยคู่เงินยังทรงตัวเหนือค่าเฉลี่ยเคลื่อนที่เอ็กซ์โปเนนเชียล (EMA) 20 ช่วงที่ 95.5722 ทำให้มุมมองระยะสั้นยังเป็นขาขึ้น ขณะที่ราคาขยายการฟื้นตัวจากจุดต่ำสุดของสัปดาห์ที่แล้ว โมเมนตัมยังสนับสนุนโทนเชิงบวก โดยดัชนี Relative Strength Index (RSI) อยู่ที่ 59.7 ยังคงอยู่ในแดนบวก แต่ยังไม่เข้าสู่ภาวะซื้อมากเกินไป
ในด้านลบ แนวรับทันทีอยู่ที่ EMA 20 ช่วงที่ 95.57 ซึ่งยังคงเสริมภาพรวมเชิงบวกตราบใดที่ยังยืนเหนือระดับนี้ได้ ส่วนด้านบน แนวต้านแรกของคู่เงินอยู่ที่จุดสูงสุดวันที่ 17 กันยายนที่ 96.10 โอกาสที่คู่เงินจะกลับไปทดสอบจุดสูงสุดตลอดกาลใกล้ 97.00 จะเพิ่มขึ้นอย่างรวดเร็ว หากสามารถทะลุเหนือ 96.10 ได้อย่างชัดเจน
(การวิเคราะห์ทางเทคนิคของบทความนี้เขียนขึ้นโดยได้รับความช่วยเหลือจากเครื่องมือ AI ดูเพิ่มเติม)
คำถามที่พบบ่อยเกี่ยวกับรูปีอินเดีย
รูปีอินเดีย (INR) เป็นหนึ่งในสกุลเงินที่อ่อนไหวต่อปัจจัยภายนอกมากที่สุด ราคาน้ำมันดิบ (เนื่องจากประเทศพึ่งพาการนำเข้าน้ำมันอย่างมาก) มูลค่าของดอลลาร์สหรัฐ ซึ่งการค้าส่วนใหญ่ดำเนินการในสกุล USD และระดับของการลงทุนจากต่างประเทศ ล้วนเป็นปัจจัยที่มีอิทธิพล การแทรกแซงโดยตรงของธนาคารกลางอินเดีย (RBI) ในตลาดฟอเร็กซ์เพื่อรักษาเสถียรภาพของอัตราแลกเปลี่ยน ตลอดจนระดับอัตราดอกเบี้ยที่ RBI กำหนด ก็เป็นอีกปัจจัยสำคัญที่มีอิทธิพลต่อรูปี
ธนาคารกลางอินเดีย (RBI) เข้าแทรกแซงในตลาดฟอเร็กซ์อย่างแข็งขันเพื่อรักษาเสถียรภาพของอัตราแลกเปลี่ยนและช่วยเอื้อต่อการค้า นอกจากนี้ RBI ยังพยายามรักษาอัตราเงินเฟ้อให้อยู่ที่เป้าหมาย 4% ด้วยการปรับอัตราดอกเบี้ย โดยทั่วไปอัตราดอกเบี้ยที่สูงขึ้นมักช่วยหนุนรูปี สาเหตุเป็นเพราะบทบาทของ ‘carry trade’ ซึ่งนักลงทุนจะกู้ยืมเงินจากประเทศที่มีอัตราดอกเบี้ยต่ำ เพื่อนำเงินไปลงทุนในประเทศที่ให้อัตราดอกเบี้ยสูงกว่าเมื่อเทียบกัน และทำกำไรจากส่วนต่างนั้น
ปัจจัยเศรษฐกิจมหภาคที่มีอิทธิพลต่อมูลค่าของรูปี ได้แก่ เงินเฟ้อ อัตราดอกเบี้ย อัตราการเติบโตทางเศรษฐกิจ (GDP) ดุลการค้า และกระแสเงินทุนไหลเข้าจากการลงทุนต่างประเทศ อัตราการเติบโตที่สูงขึ้นสามารถนำไปสู่การลงทุนจากต่างประเทศที่มากขึ้น ซึ่งผลักดันอุปสงค์ต่อรูปี ดุลการค้าที่ติดลบน้อยลงจะนำไปสู่รูปีที่แข็งค่าขึ้นในที่สุด อัตราดอกเบี้ยที่สูงขึ้น โดยเฉพาะอัตราดอกเบี้ยที่แท้จริง (อัตราดอกเบี้ยหักเงินเฟ้อ) ก็เป็นบวกต่อรูปีเช่นกัน ภาวะเปิดรับความเสี่ยงสามารถนำไปสู่กระแสเงินทุนไหลเข้าที่มากขึ้นของการลงทุนโดยตรงและโดยอ้อมจากต่างประเทศ (FDI และ FII) ซึ่งเป็นประโยชน์ต่อรูปีด้วย
โดยทั่วไป เงินเฟ้อที่สูงขึ้น โดยเฉพาะหากสูงกว่าประเทศคู่เทียบของอินเดียเมื่อเปรียบเทียบกัน มักเป็นลบต่อสกุลเงิน เนื่องจากสะท้อนการด้อยค่าจากอุปทานส่วนเกิน เงินเฟ้อยังเพิ่มต้นทุนการส่งออก ส่งผลให้มีการขายรูปีมากขึ้นเพื่อนำไปซื้อสินค้านำเข้าจากต่างประเทศ ซึ่งเป็นลบต่อรูปี ในขณะเดียวกัน เงินเฟ้อที่สูงขึ้นมักทำให้ธนาคารกลางอินเดีย (RBI) ปรับขึ้นอัตราดอกเบี้ย และสิ่งนี้อาจเป็นบวกต่อรูปีจากอุปสงค์ที่เพิ่มขึ้นของนักลงทุนต่างชาติ ส่วนผลกระทบตรงกันข้ามจะเกิดขึ้นในกรณีเงินเฟ้อที่ต่ำลง
บทความยอดนิยม
1น้ำมัน: ภูมิรัฐศาสตร์ทำให้ตลาดทางกายภาพตึงตัวมากขึ้น – Commerzbank2Kocher ของ ECB กล่าวว่า ต้องป้องกันไม่ให้อัตราเงินเฟ้อสูงเกินไปและฝังรากลึก3WTI ร่วงต่ำกว่า $91.50 ท่ามกลางความหวังต่อความคืบหน้าทางการทูตระหว่างสหรัฐฯ-อิหร่าน4รูเปียห์อินโดนีเซียเผชิญแรงกดดันท่ามกลางความกังวลด้านการคลัง5รูปีอินเดียอ่อนค่าลงต่อเนื่อง ขณะที่ราคาน้ำมันฟื้นตัวกลับขึ้นมา6ตลาดหุ้นเอเชียซื้อขายแบบผสมผสานก่อนการพบกันระหว่าง Trump และ Xi7การคาดการณ์ราคา EUR/USD: ซื้อขายต่ำกว่า 1.1400 ใกล้ระดับต่ำสุดในรอบสองเดือนก่อนการประชุมสุดยอดระหว่าง Trump-Xi8ฟรังก์สวิสแข็งค่าขึ้นก่อนการตัดสินใจนโยบายของ SNB9ราคาทองคำอินเดียวันนี้: ทองคำทรงตัว ตามข้อมูลของ FXStreet
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ OIL
สัญญาซื้อขายล่วงหน้าน้ำมันคืออะไร: วิธีการทำงาน ข้อดีและข้อเสีย และวิธีการซื้อขาย
อัตราส่วนทองคำต่อน้ำมัน: สงครามอิหร่านส่งผลต่อราคาทองคำอย่างไร?
วิธีเลือกแพลตฟอร์มการเทรดน้ำมันที่ดีที่สุด
ชั่วโมงการซื้อขายน้ำมัน: ช่วงเวลาที่ดีที่สุดในการเทรดน้ำมัน (Brent และ WTI)
8 ปัจจัยที่ส่งผลต่อราคาน้ำมัน
การซื้อขายน้ำมันคืออะไร: วิธีการทำงานและช่องทางในการซื้อขาย
WTI Oil คืออะไร: ความสำคัญ วัตถุประสงค์ และวิธีการเทรด
น้ำมันดิบเบรนท์คืออะไร: ความสำคัญ วัตถุประสงค์ และวิธีการเทรด
วิธีเทรดน้ำมันใน 7 ขั้นตอน

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: [email protected]
เว็บไซต์: https://www.tmgm-asia.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: [email protected]
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: [email protected]
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: [email protected]
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: [email protected]
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด