


생산자물가는 6.3% 상승. 소비자물가는 3.7% 상승에 그쳐. 그 격차를 누가 떠안는지 보여주는 차트
9월 생산자물가지수는 전년 동월 대비 6.3%, 소비자물가지수는 3.7% 상승해 두 지수의 상승률 격차가 2022년 이후 가장 크게 벌어졌다. S&P 500 내에서 에너지와 기술 기업들은 그 차액을 챙기고, 나머지 기업들은 이를 부담한다. 소비자에게 그 부담이 돌아오는 시점은 2027년이다.
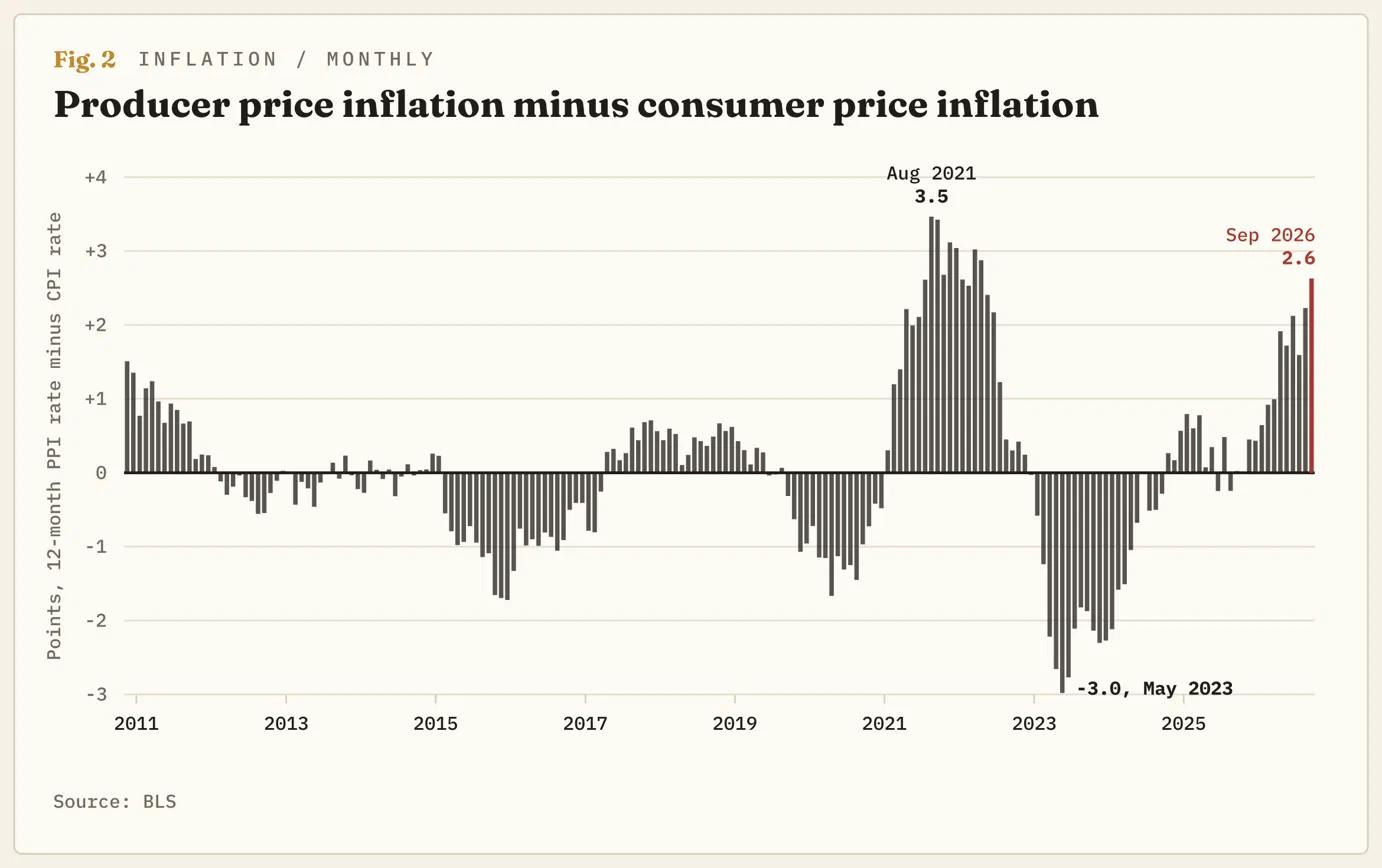
미국 노동통계국(BLS)은 매달 두 가지 물가지표를 발표하는데, 9월에는 두 지표의 흐름이 갈라졌다. 생산자물가지수(PPI)는 미국 기업들이 판매한 상품과 서비스에 대해 받는 가격을 측정하며, 전년 동월 대비 6.3% 올라 2022년 12월 이후 가장 높은 상승률을 기록했다. 가계가 지불하는 가격을 측정하는 소비자물가지수(CPI)는 3.7% 상승했다. 두 상승률의 격차인 2.6%포인트는 PPI가 현행 방식으로 발표되기 시작한 이후 16년 동안 여덟 번째로 크다. 이보다 격차가 컸던 일곱 달은 모두 2021년 8월부터 2022년 4월 사이에 있었다.
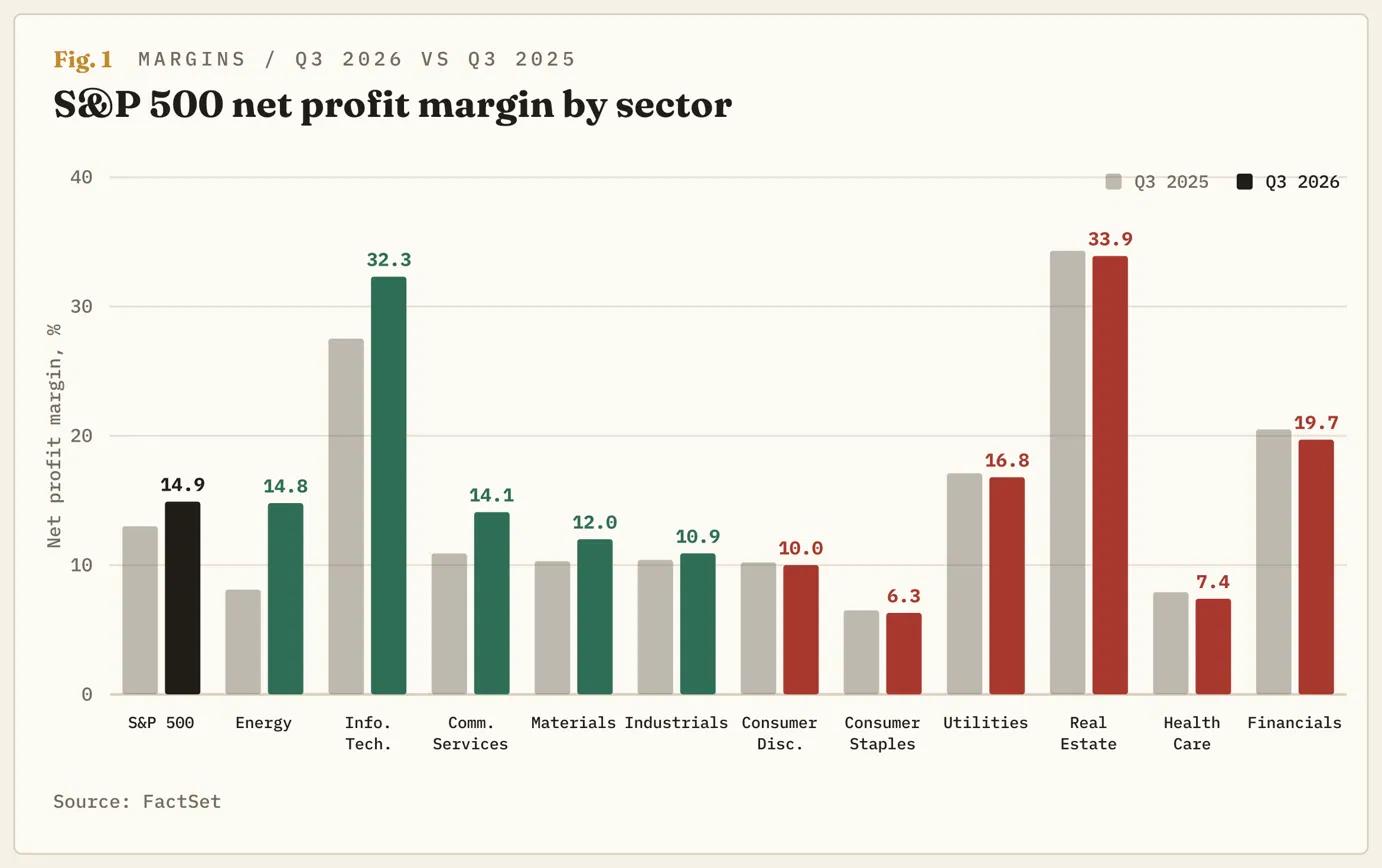
S&P 500은 10월 6일 사상 최고치를 기록했으며, 현재 그보다 약 2% 낮은 수준에서 거래되고 있다. FactSet이 발표된 실적과 추정치를 합산한 집계에 따르면, 지수 편입 기업들은 이번 분기 매출 1달러당 14.9센트를 이익으로 남길 전망이다. 이는 집계가 시작된 2009년 이후 두 번째로 높은 이익률이다. 이 두 가지 상황이 동시에 성립하는 이유는 지수 안에 6.3%의 가격 상승분을 받는 기업과 이를 지불하는 기업이 함께 있기 때문이다. 이번 주 실적을 발표하는 기업들은 자신이 어느 쪽에 속하는지 밝히기 시작했다.
평균을 떠받치는 것은 두 업종
격차의 일부는 산식에서 비롯된다. 두 지수가 서로 다른 항목에 가중치를 부여하기 때문이다. 주거비는 CPI의 3분의 1을 차지하지만 PPI에는 포함되지 않으며, 에너지 생산자물가는 9월 한 달에만 10.8% 상승했다. 나머지 격차는 연료, 수지, 운송 서비스를 사는 기업에서 이를 파는 기업으로 돈이 이동한 결과다. S&P 500에는 이 거래의 양쪽 기업이 모두 포함돼 있다.
FactSet에 따르면 에너지 업종의 이익률은 1년 전 8.1%에서 14.8%로 상승했다. 분기 평균 유가는 배럴당 64.97달러에서 85.68달러로 올랐고, 이익은 127.6% 증가했다. 정보기술 업종의 이익률은 27.5%에서 32.3%로 높아졌다. 반면 필수소비재, 헬스케어, 경기소비재를 포함한 11개 업종 중 6개는 1년 전보다 낮은 이익률을 기록했다. 지수 전체에서 기업의 48%는 매출 1달러당 이익이 1년 전보다 줄었지만, 지수의 이익률은 거의 2%포인트 높아졌다. 6월 말 종료 분기에 기록한 역대 최고 이익률 17%에는 Alphabet(GOOG, GOOGL)과 Amazon(AMZN)이 보유한 Anthropic 지분의 평가이익이 포함됐다. 2009년 이후 가장 높은 두 차례의 이익률이 연속된 분기에 나왔다. 한 번은 AI 기업의 가치평가에서, 다른 한 번은 유조선 전쟁에서 비롯됐다.
지난번에는 소비자가 부담했는데도 이익률은 하락했다
2021년과 2022년에는 현재보다 격차가 큰 달이 일곱 달 있었고, 2021년 8월에는 3.5%포인트로 정점을 찍었다. 격차가 정점을 향해 확대되던 2021년 6월 말 종료 분기, 지수의 이익률은 당시 사상 최고치인 13.1%를 기록했다. 그로부터 여섯 분기 뒤에는 11.2%로 떨어져 2020년 이후 최저치를 기록했다. 2022년 12월 말 종료 분기에는 11개 업종 중 8개의 이익률이 전년 동기보다 낮아졌다. 에너지 업종은 9.3%에서 12.9%로 상승했으며, 지금도 같은 업종이 더 높은 출발점에서 같은 흐름을 보이고 있다.
격차는 아래쪽 지표가 올라오면서 좁혀졌다. 기업들이 비용을 전가하면서 CPI 상승률은 2022년 6월 9%에 도달했지만, 이익률은 그래도 하락했다. 생산자물가 상승률은 8개월 동안 10% 이상을 유지했고, 매장 판매가격은 그 흐름이 끝난 뒤에야 따라잡았다. S&P 500은 2022년 1월 고점에서 2022년 10월 저점까지 약 25% 하락했다. 지금 달라진 점은 미국 연방준비제도(연준)다. 연준은 당시 주가 하락기에 금리를 제로 수준에서 4% 이상으로 올렸으며, 이번에는 9월 16일 금리를 인상한 뒤 4% 부근에서 이 국면을 맞고 있다.
비누, 담배, 픽업트럭
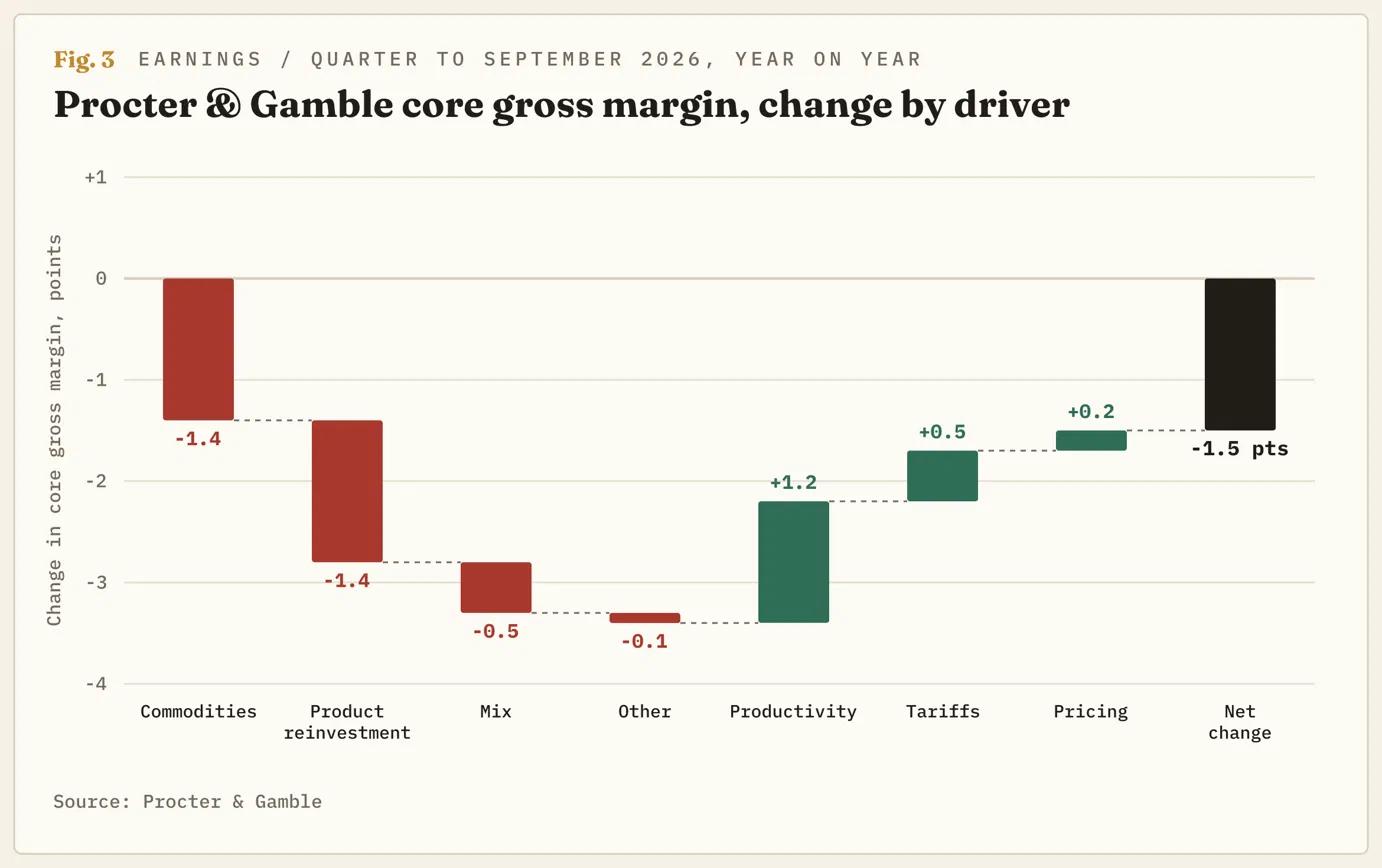
지수 내 최대 생활용품 제조업체인 Procter & Gamble(PG)은 목요일, 9월 말 종료 분기 매출이 4% 증가했다고 발표했다. 이 가운데 판매량 증가의 기여분은 2.4%포인트, 가격 인상의 기여분은 0.4%포인트였다. 매출에서 제품 제조원가를 뺀 금액의 비율인 매출총이익률은 1.5%포인트 하락했다. 원자재 비용이 이익률을 1.4%포인트 낮췄고, 가격 인상이 0.2%포인트를 만회했다. 회사는 브렌트유가 100달러를 유지한다는 가정 아래, 이번 회계연도 원자재·에너지·운송비의 세후 부담을 현재 14억 달러로 예상한다. 7월 예상치인 10억 달러보다 늘어난 규모다. 최고재무책임자 Andre Schulten은 이를 만회하려면 “역대 최고 수준의 생산성이 필요할 것”이라며, “두 번째 요소는 혁신을 동반한 가격 책정”, “세 번째 요소는 시간”이라고 말했다.
이익률이 1년 전 6.5%에서 6.3%로 낮아진 지수 내 필수소비재 업종도 같은 상황이다. 비용은 오르는데 같은 가격에 더 많이 팔고 있다. Philip Morris International(PM)은 담배 가격을 8.9% 올리고도 1년 전과 같은 수량을 출하했으며, 매출총이익은 6.7% 늘렸다. 제품이 니코틴일 때 가능한 가격 책정의 모습이다. General Motors(GM)는 올해 원자재·운송·메모리 반도체 비용을 약 20억 달러로 추산했으며, 트럭 판매가격에 힘입어 북미 사업 이익률을 2.5%포인트 끌어올렸다. 이 두 기업처럼 할 수 없는 쪽이 격차를 부담한다. 9월 PPI에서 휘발유 소매업 마진지수는 30.3% 하락한 반면, 휘발유 가격은 20.3% 상승했다. 이 발표에서 격차를 고스란히 떠안는 모습이 가장 직접적으로 드러나는 항목이다.
세 번째 요소는 시간
Procter & Gamble의 원자재 비용 부담은 방금 발표한 분기 이익의 5%, 연간 이익의 8%에 해당했다. 앞으로 남은 세 분기에는 첫 분기보다 더 큰 부담이 반영된다. 이를 만회하기 위한 가격 인상은 “일반적으로 매대 재편 일정에 맞춰” 이뤄진다. 소매업체가 매대 구성을 바꾸는 시점에 맞추는 것이어서, 인상분은 2027년 CPI에 반영된다. Schulten은 “가격 조정 없이는 이 정도의 원자재 비용 압박을 만회할 방법이 없다”며 “업계 전반이 가격을 올리고 있다”고 말했다. 그는 같은 입장을 밝히면서도 “가격 조정을 발표할 수 없으며, 어떤 방식이나 형태로도 가격 조정을 발표하지 않겠다”고 덧붙였다.
애널리스트들은 2027년 S&P 500 기업들의 매출이 9.5%, 이익이 16% 증가할 것으로 전망한다. 이는 이익률이 다시 확대된다는 의미다. 그러나 지수에 편입된 비누, 담배, 트럭 제조업체들은 전년보다 높은 비용을 안고 한 해를 시작한다고 말한다. 지수의 향후 12개월 예상 주가수익비율은 19배로 5년 평균보다 소폭 낮다. 따라서 위험은 그 전망에 지불하는 가격보다 전망 자체에 있다. 연준은 10월 28일 회의를 열며, 위원 대부분은 연말까지 추가 인상을 예상한다고 공개적으로 밝혔다. 2027년에 반영될 가격은 연준이 금리 인상으로 억제하려는 CPI에 영향을 미치게 된다. 기업들이 제시하는 시점은 다음 매대 재편 때라는 것뿐이다.
차트의 주요 지점
S&P 500은 9월 저점에서 10월 6일 사상 최고치까지 오른 폭의 약 절반을 반납했다. 지수는 9월 이후 두 번째로 50일 이동평균선 바로 아래에서 거래되고 있다. 모멘텀 지표인 일간 스토캐스틱 상대강도지수(Stoch RSI)는 이번 주 실적 발표 전 70 부근에서 하락 전환했다. 따라서 조정은 Procter & Gamble의 실적 발표 전부터 진행되고 있었다. 3월 저점 이후에는 우상향하는 50일 이동평균선 위에서 저점이 계속 높아지는 흐름이 이어졌다. 상단은 7,800에 막혀 있었고, 사상 최고치를 기록할 때만 이를 돌파했다. 50일 이동평균선이 위치한 7,700이 기준선이다.
종가 기준 7,700 아래에서는 하방에 무게가 실린다. 첫 번째 시험대는 7,500이다. 이 지점은 9월 저점이자 저점이 높아지는 흐름에서 형성된 마지막 저점으로, 종가가 이를 밑돌면 3월 이후 처음으로 저점이 낮아지게 된다. 7,300 부근의 200일 이동평균선에 도달하면, 여섯 분기 동안 이익률이 축소됐던 2022년의 경로가 단순한 과거 사례를 넘어 차트의 기본 시나리오가 된다. 일간 종가가 다시 7,800을 웃돌면 이 시나리오는 무효가 된다. 이는 투자자들이 나머지 9개 업종은 외면한 채 에너지와 기술 업종의 이익률에 값을 치르고 있다는 뜻이다. 또는 유가가 하락하는 경우다. 유가 하락은 위쪽 지표를 낮춰 격차를 좁히며, 에너지 업종의 이익을 줄이기 전에 소비재 기업의 비용을 낮춰준다. 10월 CPI는 11월 10일, PPI는 11월 13일 발표된다. 지수가 감당할 수 있는 것은 위쪽 지표가 내려오면서 격차가 좁혀지는 시나리오다.
인기 기사
1USD/CHF 환율 전망: 매수세, 0.8200 부근 50일 단순이동평균선(SMA) 방어2중국 위안화: 미 달러 대비 6.6640위안 향해 점진적 강세 – UOB3은 가격 전망: XAG/USD 55달러 하향 돌파, 매도세 50달러 정조준4금값 하락, 국채 수익률 하락에도 안전자산 수요 미국 국채로 이동5한국 원화: 한국은행의 매파적 금리 동결, 미 달러 대비 강세 뒷받침 – 소시에테제네랄6유럽중앙은행: 점진적 긴축, 12월 금리 인상 시사 – 라보방크7오늘의 외환시장: 오늘은 PMI 발표일!8뉴질랜드 달러, 3분기 인플레이션 둔화에 약세9인도네시아 루피아: 정책 조합이 통화 가치 지지하지만 과제는 여전 – 코메르츠방크
실시간 시세



소셜 미디어












이 웹사이트에 제공된 정보는 일반적인 성격의 정보일 뿐이며 개인 맞춤형 금융 자문을 구성하지 않습니다. 이 웹사이트의 정보를 바탕으로 행동하기 전에, 귀하의 목표, 재정 상황 및 필요에 비추어 해당 정보의 적합성을 고려해야 합니다. CFD 및 FX 마진 계약에 대한 투자는 상당한 위험을 수반하며 모든 투자자에게 적합하지 않을 수 있습니다. 귀하는 최초 예치금보다 더 큰 손실을 입을 수 있습니다. 귀하는 기초자산에 대한 소유권이나 어떠한 이해관계도 보유하지 않습니다. 거래를 시작하기 전에 독립적인 자문을 구하고 관련 위험을 충분히 이해하시기를 권장합니다. 웹사이트에 기재된 상품을 취득하기 전에 공시 문서를 읽고 검토하는 것이 중요합니다. 이 웹사이트에서 제공되는 정보 및 광고는 그러한 사용이 현지 법률 및 규정에 위배되는 국가 또는 관할권의 개인이 사용하도록 의도된 것이 아닙니다. 이 웹사이트에서 제공되는 상품 및 서비스는 미국, 말레이시아 및 태국 거주자를 대상으로 하지 않습니다.
TMGM은 다양한 관할권에서 승인 및 규제를 받고 있습니다.
TMGM으로 거래하는 Trademax Australia Limited는 호주 증권투자위원회(ASIC)의 규제를 받으며, AFSL 번호 436416이고 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia에 위치하고 있습니다.
이메일: [email protected]
TMGM으로 거래하는 Trademax Global Limited는 바누아투 금융서비스위원회(VFSC)의 승인 및 규제를 받으며, 등록 번호 40356이고 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu에 등록되어 있습니다.
이메일: [email protected]
Trademax Global Markets (SE) Limited(이하 TMGM)는 세이셸 금융청(FSA)의 인가 및 규제를 받으며, 허가 번호는 SD224입니다. 회사는 세이셸 마헤, 프로비던스 에스테이트 ABIS 센터, 사무실 번호 13에 등록되어 있습니다.
이메일: [email protected]
TMGM으로 거래하는 Trademax Global Markets (International) Pty Ltd는 모리셔스 금융서비스위원회(FSC)의 승인 및 규제를 받으며 라이선스 번호 GB22201012이고, 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius에 등록되어 있습니다.
이메일: [email protected]
Copyright © TMGM. All rights reserved